
親の終活を考え始めると、「実家をこれからどうするのか」という問題が、少しずつ現実味を帯びてきます。
私自身も、実家のことを考える中で、きょうだいの間や親子の間で考え方に行き違いが生まれるのではないかと感じるようになりました。そんなとき、きょうだいの一人が見つけてきたのが「家族信託」という方法でした。
LINEで情報を共有し合い、オンラインで専門家の説明を家族で聞いてみることにしました。専門家に自分たちが何が必要か説明してもらい、それまで曖昧だった家の財産状況を整理することができました。
ただし、私たちが受けたのは無料相談までで、家族信託の契約や手続きには進んでおらず、費用も支払っていません。
それでも、相談してみたからこそ気づいたことがあります。
家族信託をするかどうかを決める前に、先に考えておきたいことがあったのです。
それは、親自身が「これからどう暮らしたいのか」を知ることでした。
この記事では、家族信託の仕組みやメリット・デメリット、費用、成年後見・任意後見・遺言との違いを整理します。そして、実際に家族信託の相談をした私の経験から、親にどう話を切り出せばいいのかまで考えていきます。
家族信託は、親の終活のゴールではありません。
親がこれからどう暮らしたいのかを知り、その希望を実現する方法の一つとして家族信託を考える。それが、50代の子世代が親の終活と向き合うときの最初の一歩なのではないでしょうか。
第1章 認知症になると財産管理で何が困る?親の終活で家族信託を考える前に知りたいこと
親の終活を考えるとき、「認知症になったら、お金や家の管理はどうなるの?」という不安が出てきます。
実際、判断能力が低下すると、本人が預貯金や不動産を管理したり、さまざまな契約を結んだりすることが難しくなる場合があります。
だからこそ、まだ元気なうちに「もし判断することが難しくなったら、財産をどう管理するのか」を考えておくことが大切です。
ここでは、認知症と財産管理の関係から、親の終活で家族信託が注目される理由を整理します。
判断能力が低下すると、本人による財産管理が難しくなる
法務省は、認知症などで判断能力が不十分な人について、不動産や預貯金などの財産管理、介護サービス・施設への入所に関する契約などを、自分で行うのが難しい場合があると説明しています。
ただし、「認知症になったら銀行口座が全部凍結される」という単純な話ではありません。問題になるのは、本人の判断能力が低下したあと、家族が本人に代わって自由に財産を動かせるわけではないという点です。
では、具体的にどんな場面があるのでしょうか。
預貯金
たとえば、親が入院したり介護施設に入ったりして、まとまったお金が必要になったとします。
これまでなら親自身が銀行で手続きをしていたとしても、判断能力が低下すると、本人による手続きが難しくなる場合があります。
「親のお金なのだから、子どもが代わりに引き出せばいい」と簡単にはいきません。
家族だからといって、本人の財産を自由に管理できるわけではないからです。
不動産
実家についても同じです。
たとえば、親が施設に入ることになり、「誰も住まなくなった実家を売却しよう」と考えたとします。
しかし、不動産の売却は大きな財産上の判断を伴います。親本人の判断能力が低下している場合、子どもが自分の判断だけで売却を進められるとは限りません。
「空き家になったら売ればいい」と考えていても、そのときになってからでは、思ったように手続きを進められない可能性があります。
契約
財産管理だけでなく、介護施設への入所やサービスの利用など、生活に関わる契約にも本人の判断が必要になる場面があります。
認知症になるとすべての契約ができなくなる、という意味ではありません。ただ、判断能力の低下によって、本人自身で重要な法律行為を行うことが難しくなる場合があるのです。
財産の処分
不動産を売る、預貯金を解約するなど、財産を大きく動かす場面では、特に慎重な対応が必要になります。
この章で大切なのは、「口座が凍結されるかどうか」ではありません。本人の判断能力が低下した後、家族が本人に代わって何でもできるわけではない、ということです。
「親が元気なうちに考える」が大切なのはなぜ?
親の財産管理について考えるなら、できるだけ親が元気で、本人の意思を確認できるうちに話し合うことが大切です。
その理由は、家族信託などの契約を検討するときにも、親本人の意思や判断が重要になるからです。
たとえば、「実家は将来どうしたい?」「財産の管理を誰かに任せたい?」といったことは、子どもだけで決める話ではありません。
そもそも、その財産を持っている親が何を望んでいるのか。
そこを確認しないまま、子どもだけで「こうしたほうが安心」と制度を探し始めても、本当に親が望んでいる終活とはずれてしまう可能性があります。
また、判断能力が低下した後では、本人の意思を確認しながら新たな契約を結ぶことが難しくなる場合があります。
法務省が案内する任意後見制度も、本人の判断能力が十分なうちに、あらかじめ代理人や権限を決めておく仕組みです。
つまり、「何か起きてから考えればいい」ではなく、「何も起きていない今だから考えられること」があるのです。
私自身、家族信託の説明を聞いたり調べたりする中で、このことを強く意識するようになりました。
家族信託をするかどうか以前に、親自身が「これからどう暮らしたいのか」を考えているかどうか。
ここが、親の終活を考えるうえで、とても大切な出発点になります。
もし、まだ親に終活の話をしたことがないのであれば、いきなり「財産をどうする?」と聞く必要はありません。
「これからも今の家に住みたい?」
そんな暮らしの話から始めてもいいのです。
家族信託は「認知症に備える財産管理方法」の一つ
ここまで読んで、「では、親が認知症になったときに備えて家族信託をしておけばいいの?」と思ったかもしれません。
家族信託は、認知症などによって判断能力が低下した場合に備え、あらかじめ定めた目的に沿って、家族などが財産を管理・処分する仕組みの一つです。鳥取地方法務局の資料でも、家族信託について、不動産・預貯金・有価証券などの財産を信頼できる家族などに託し、あらかじめ定めた信託の目的に従って管理・処分・承継する財産管理手法として紹介されています(鳥取地方法務局「未来につなぐわたしの相続」)。
法務省管轄の信託法(第26条)では、受託者が信託財産の管理や処分など、信託の目的を達成するために必要な行為をする権限を持つことが定められています。ただし、信託契約などによって、その権限に制限を加えることもできます。
つまり、家族信託は「子どもに親のお金を渡して、自由に使ってもらう制度」ではありません。
親の財産をどのような目的で、誰が、どのように管理するのかを、元気なうちに決めておくための仕組みです。
ただし、ここで「だから親の終活には家族信託が必要」と結論づけるのは早すぎます。
親の財産や家族構成、実家をどうするのか、誰が管理するのかによって、必要な準備は変わります。
家族信託以外にも、成年後見制度(法定後見)や任意後見、遺言など、目的の異なる制度があります。
だからこそ、まず考えたいのは「家族信託をするかどうか」ではありません。
親が元気なうちに、これからの暮らしや財産管理について家族で話しておくこと。
そのうえで、親の希望を実現する方法の一つとして家族信託を検討する。
私は、その順番が大切だと考えています。
家族信託の具体的な仕組みや、委託者・受託者・受益者とは何なのかについては、次の章で50代の子世代にも分かりやすく整理します。
また、「親に終活の話をどう切り出せばいいのか」で悩んでいる方は、こちらの記事も参考にしてください。
この章のまとめ
認知症などで判断能力が低下すると、本人自身による預貯金や不動産の管理、重要な契約などが難しくなる場合があります。
だからこそ、親が元気なうちに「もし自分で判断することが難しくなったら、財産をどう管理するのか」を考えておくことが大切です。
家族信託は、そのための方法の一つです。
でも、最初から「家族信託をする」と決める必要はありません。
まずは、親がこれからどんな暮らしをしたいのか。
そして、その暮らしを守るために、どんな準備が必要なのか。
そこから考えていけばいいのです。
第2章 家族信託とは?50代の子にも分かるように仕組みを解説
「家族信託」という言葉を聞いても、最初は何をする制度なのか分かりにくいものです。
簡単に言えば、親が自分の財産を信頼できる家族に託し、あらかじめ決めた目的に沿って管理・処分してもらう仕組みです。
ここでは、難しい法律用語をできるだけかみ砕きながら、親の終活を考える50代の子世代が知っておきたい家族信託の基本を説明します。
家族信託は「親の財産を家族に託して管理する」仕組み
法務省のパンフレットでも、信託は、受託者が信託の目的に従って財産の管理・処分などを行う仕組みと説明されています。
たとえば、父親が高齢になり、「これから先、自分で実家を管理することが難しくなったらどうしよう」と考えたとします。
そこで、信頼できる子どもに実家などの財産を託し、「自分が安心して暮らせるように、この財産を管理してほしい」と決めておく。
これが、家族信託をイメージするときの基本的な考え方です。
ここで大切なのは、「財産を子どもにあげる」のではなく、「管理する役割を託す」という点です。
では、実際には誰が何をするのでしょうか。
委託者・受託者・受益者を簡単に理解する
家族信託には、基本的に「委託者」「受託者」「受益者」という3つの立場があります。
この3つを理解すると、家族信託の仕組みがかなり分かりやすくなります。
委託者=財産を託す人
委託者は、財産を託す人です。
親の終活で家族信託を利用する場合、親が委託者になるのが典型的な形です。
「この財産を、この目的のために管理してほしい」と、受託者に財産を託します。
受託者=財産を管理する人
受託者は、託された財産を管理する人です。
たとえば、父親が委託者で、娘が受託者になるケースがあります。
娘は自分の好きなように財産を使うのではなく、信託の目的に従って財産を管理・処分します。
また、受託者には、信託財産と自分自身の財産を分けて管理するなど、法律上の義務があります。
受益者=財産から生じる利益を受ける人
受益者は、信託された財産から生じる利益を受ける人です。
親の終活では、「親が委託者であり、受益者でもある」という形がよく使われます。
たとえば、父親が実家を信託し、娘が受託者になった場合でも、実家から生じる利益を受ける立場は父親のまま、という設計ができます。
つまり、
- 親=財産を託す人(委託者)
- 子=財産を管理する人(受託者)
- 親=財産から利益を受ける人(受益者)
という関係です。
法務省のパンフレットでも、委託者・受託者・受益者はそれぞれ異なる役割を持ち、受託者は信託の目的に従って財産を管理・処分し、受益者は信託の利益を受ける立場とされています。
まずはこの3つを押さえておけば、家族信託の基本構造を理解するうえで十分です。
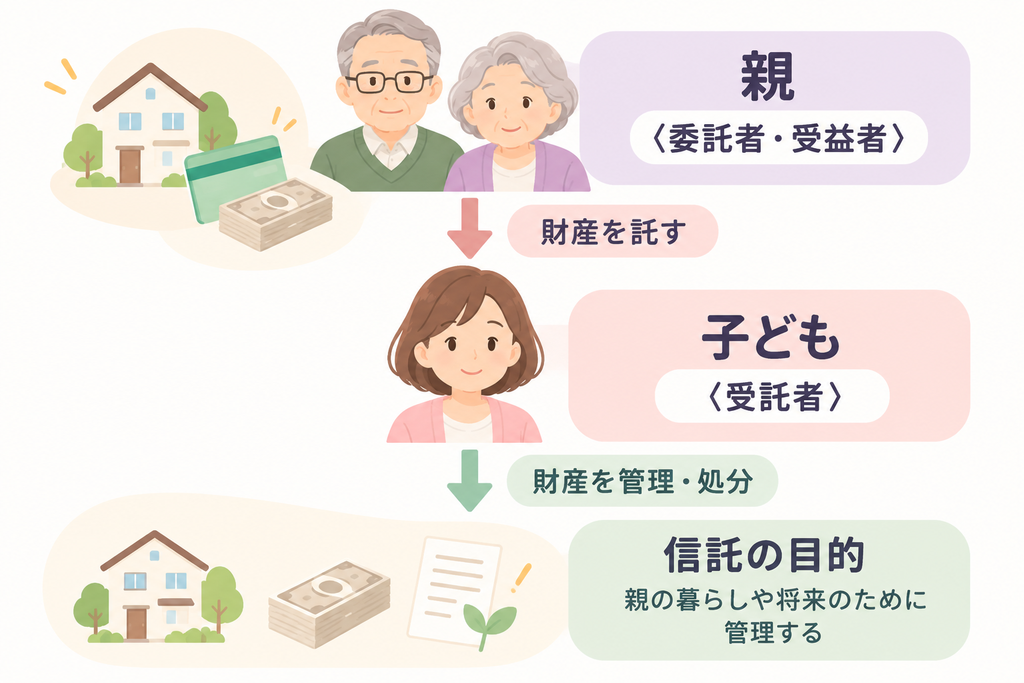
親のお金や不動産はどうなる?
家族信託をすると、対象にした財産は「信託財産」として、契約などで決めた目的に沿って管理されます。
ここでは、何を託すのか・誰が管理するのか・誰のために使われるのかの3点を見ると分かりやすくなります。
たとえば、親が所有する実家を家族信託の対象にするとします。
この場合、その実家が信託財産となり、受託者である子が、信託の目的に沿って管理や必要な処分を行います。
一方で、親が受益者であれば、実家などの信託財産から生じる利益は、基本的に親のために使われることになります。
ここで注意したいのが、「子どもが財産を管理する=子どもの財産になる」というわけではないことです。信託財産と受託者自身の財産を分けて管理する義務があることは、先ほど説明したとおりです。
また、何を信託財産にするのか、どのような目的で管理するのかによって仕組みは変わります。
「実家だけを対象にするのか」「預貯金も対象にするのか」など、家族の状況に合わせて設計する必要があります。
このあたりは、家族信託を考えるうえで大切なポイントですが、具体的なメリットや注意点については、後の章で詳しく取り上げます。
認知症になった後、家族信託で何ができる?
家族信託をあらかじめ設定しておくと、親の判断能力が低下した後も、信託の目的と契約内容に沿って、受託者が信託財産を管理・処分できます。
つまり、家族信託の大きな役割の一つは、親が自分で財産を管理することが難しくなった場合に備えて、あらかじめ財産管理の方法を決めておくことです。
たとえば、親が施設に入ることになり、誰も住まなくなった実家を管理する必要が出てきたとします。
家族信託の契約内容に不動産の管理や処分について定めていれば、受託者がその目的に沿って対応できます。
ただし、「家族信託をしておけば、子どもが何でも自由に決められる」という意味ではありません。
受託者ができることは、信託の目的や契約内容などによって決まります。
だからこそ、家族信託を作るときには「誰に任せるか」だけでなく、「何のために財産を託すのか」を考えることが重要になります。
家族信託で何でもできるわけではない
家族信託は、親の財産を子どもに渡して自由に使わせる制度ではありません。
また、受託者になった子どもが、親のお金を自分の生活費や好きな買い物に自由に使える制度でもありません。
受託者は、信託の目的に従って信託財産を管理・処分する立場です。法務省のパンフレットでも、受託者は受益者のために信託財産を管理・処分するほか、信託の目的を達成するために必要な行為を行う立場と説明されています。
たとえば、「親が安心して自宅で暮らせるようにする」という目的で財産を託したのであれば、その目的に沿って財産を管理することになります。
反対に、受託者である子ども自身の利益のために、自由に財産を使うという考え方ではありません。
この違いは、家族信託を考えるうえでとても重要です。
「子どもに任せれば安心」というだけで決めるのではなく、親のどんな暮らしを守るために、何を誰に託すのかを考える必要があります。
私自身も、きょうだいで家族信託の無料相談を受けた経験から、同じことに気づきました(詳しくは第7章で紹介します)。
家族信託は、制度を知ることがゴールではありません。
親の財産をどうするかを考えることは、親がこれからどんなふうに暮らしたいのかを考えることでもあるのです。
私は、そこに親の終活と家族信託がつながると感じました。
家族信託について知ったら、次は「本当に家族信託が必要なのか」「メリットだけでなく、どんな負担や注意点があるのか」が気になるところです。
次の章では、家族信託のメリット・デメリットを整理しながら、「家族信託をすれば安心」と簡単に考えてはいけない理由について見ていきます。
この章のまとめ
家族信託とは、親などの財産を信頼できる家族に託し、あらかじめ決めた目的に沿って管理・処分してもらう仕組みです。
基本となるのは、
- 委託者=財産を託す人
- 受託者=財産を管理する人
- 受益者=財産から利益を受ける人
という3つの立場です。
親の終活では、親が委託者・受益者、子が受託者という形が典型的な例として考えられます。
ただし、家族信託は「子どもに財産を渡す制度」でも、「子どもが親のお金を自由に使える制度」でもありません。
大切なのは、家族信託をするかどうかを急いで決めることではなく、「親のどんな暮らしを守るために、財産をどう管理するのか」を考えることです。
第3章 家族信託のメリット・デメリットと、失敗しないための注意点
家族信託には、親が元気なうちに将来の財産管理を考えられるメリットがあります。一方で、受託者になる家族には管理の負担があり、契約内容も慎重に決める必要があります。
「家族信託をすれば安心」と考えるのではなく、メリットとデメリットの両方を知ったうえで、親と家族に合う方法なのかを考えることが大切です。
家族信託のメリット①認知症になった後の財産管理に備えられる
家族信託の大きなメリットは、親の判断能力が低下した後の財産管理について、元気なうちから仕組みを準備できることです。
信託契約で定めた目的や内容に沿って、受託者が信託財産を管理・処分することになります。信託法でも、受託者には信託財産の管理や処分など、信託の目的を達成するために必要な権限が定められています。
たとえば、親が高齢になり、実家の管理が難しくなった場合です。
あらかじめ家族信託の対象として実家を託し、必要な管理や処分について契約で定めておけば、親自身の判断能力が低下した後も、受託者がその内容に沿って対応できます。
「そのときになってから考える」のではなく、まだ親が元気な段階で、財産をどう管理するかを決めておける。これが家族信託の大きな特徴です。
ただし、何でもできるわけではありません。どこまでできるのかは、信託の目的や契約内容によって変わります。
家族信託のメリット②実家などの不動産管理を考えられる
家族信託は、実家などの不動産を将来どうするのかを、親が元気なうちから考えるきっかけにもなります。
特に親の終活では、「親が亡くなった後の相続」だけでなく、親が生きている間に実家をどうするかも重要なテーマです。
たとえば、親が施設に入ることになり、実家が空き家になったとします。
- そのまま家を維持するのか、売却するのか
- 修繕が必要になったら誰が判断するのか
- 売却した場合のお金をどうするのか
家族信託を検討することで、こうした将来の不動産管理について、家族で具体的に話すきっかけが生まれます。
私自身も、きょうだいで家族信託の相談を受けたことで同じように気づいたことがあります(詳しくは第7章で紹介します)。
家族信託は、単に不動産を管理する制度として見るのではなく、親のこれからの暮らしを考える入口にもなります。
家族信託のデメリット①受託者になる家族にも負担がある
家族信託では、受託者になった家族が財産を管理するため、その人にも継続的な負担が生じます。
「子どもに任せればいい」と簡単に考えず、管理・記録・手続き・家族への説明までできるのかを考えることが重要です。
受託者には、信託財産を自分の財産などと分けて管理する「分別管理義務」があります。また、信託財産に関する帳簿などを作成し、一定の書類を作成・保存する義務もあります。
たとえば、遠方に住む子どもが受託者になった場合、実家の管理だけでも負担になることがあります。
さらに、信託財産のお金の出入りを記録したり、必要な手続きをしたり、きょうだいから聞かれたときに説明したりする場面も出てきます。
だからこそ、「長男だから」「近くに住んでいるから」という理由だけで決めるのではなく、本人が無理なく役割を担えるかまで考えておくことが大切です。
家族信託のデメリット②契約内容を慎重に決める必要がある
家族信託は、契約を作れば終わりではありません。「誰に何を託し、何のために、どこまで任せるのか」を具体的に決める必要があります。
たとえば、「実家を管理してほしい」という希望があったとしても、それだけでは十分ではありません。
- 親が施設に入った場合はどうするのか
- 修繕費はどうするのか
- 将来、売却する可能性はあるのか
- 売却した場合のお金は何に使うのか
こうしたことを曖昧にしたまま契約すると、後から家族の間で「こんな話だったの?」という行き違いが生じる可能性があります。
また、家族信託では信託する財産や受託者、受益者、信託の目的などを個々の家庭に合わせて設計します。
つまり、「他の家庭でうまくいった家族信託を、そのまま自分の家庭に当てはめればいい」というものではありません。
だからこそ、契約前に親の希望や家族の状況を整理しておくことが重要になります。
「家族信託をすれば安心」と考えない
家族信託は便利な仕組みですが、できることとできないことがあります。
また、すべての家庭に家族信託が必要なわけではありません。親の財産、家族構成、実家の状況、将来の希望によって、検討すべき制度は変わります。
たとえば、財産管理への備えを考える場合でも、家族信託だけでなく、成年後見制度や任意後見などがあります。
相続について考えるなら、遺言など別の制度も関係してきます。
だから、「認知症が心配だから家族信託をしよう」と制度から入るのではなく、「親がこれからどう暮らしたいのか。そのために何を準備する必要があるのか」という順番で考えることが大切です。
家族信託は、その答えの一つになる家庭もあれば、別の方法が合う家庭もあります。
この違いを知っておくことが、「家族信託をすれば安心」という思い込みを避けることにつながります。
家族だけで決めず、専門家に相談する
家族信託を具体的に検討する段階では、家族だけで契約内容を決めず、専門家に相談することが大切です。
その理由は、家族信託には法律だけでなく、不動産登記や税務など、複数の専門分野が関係するからです。
たとえば、不動産を信託する場合には登記が関係するため、司法書士に相談する場面があります。
一方、信託を設定すると税金の問題が生じる場合があり、国税庁も、対価を支払わずに信託の受益者になった人には、贈与税の課税関係が生じる場合があると案内しています。ただし、親が委託者と受益者を兼ねる典型的な家族信託では、契約時に経済的な利益の移転がないため、この贈与税は生じないのが一般的です(その代わり、契約書の印紙税や、不動産を信託する場合の登録免許税はかかります)。いずれにしても、税務については税理士に確認することが重要です。
また、契約内容そのものについて法律上の問題を検討する必要がある場合には、弁護士への相談が選択肢になります。
つまり、
- 司法書士=不動産登記など
- 税理士=税金・税務
- 弁護士=法律関係や家族間の紛争など
というように、確認したい内容によって相談先が異なります。
すべてを一人の専門家だけで判断してもらえるとは限りません。
私自身も家族信託の無料相談を受けたことで、家族信託の仕組みを知るだけでなく、大きな気づきを得ました(詳細は第7章をご覧ください)。
専門家に相談することは、家族信託を契約することと同じではありません。
「うちの場合、本当に必要なのか」を確認するために相談する。
そんな使い方でもいいのです。
この章のまとめ
家族信託には、親の判断能力が低下した後の財産管理に備えられることや、実家などの不動産について将来を考えられるというメリットがあります。
一方で、受託者になる家族には、財産の管理や記録、手続き、家族への説明などの負担があります。
さらに、信託の目的や財産の範囲、受託者の権限など、契約内容を慎重に考える必要があります。
だからこそ、家族信託を「認知症への万能な備え」と考えるのではなく、親の希望に合った財産管理の方法なのかを確認することが大切です。
そして、具体的に検討するときは、法律・登記・税務など、それぞれの専門分野について必要な専門家に相談する。
家族信託を考えることは、制度を選ぶことだけではありません。
「親のこれからを、誰が、どう支えていくのか」を家族で考えること。
そこまで考えて初めて、家族信託が必要なのかどうかも見えてきます。
※参考資料国税庁 法令解釈通達(信託受益者の課税関係) https://www.nta.go.jp/law/joho-zeikaishaku/sozoku/070704/04.htm
第4章 家族信託と成年後見・任意後見・遺言の違い
親の終活を考えていると、「家族信託と成年後見は何が違うの?」「任意後見や遺言も必要なの?」と分からなくなってきます。
実は、この4つは同じ目的の制度ではありません。家族信託は財産管理、成年後見は本人の権利や財産の保護・支援、任意後見は将来の代理・支援、遺言は主に亡くなった後の財産承継というように、それぞれ役割が異なります。
だからこそ、「どれを選べばいいか」ではなく、「親に今、何が必要なのか」という視点で整理することが大切です。
4つの制度を一覧で比較
まずは、家族信託・成年後見・任意後見・遺言の違いを大まかに見てみましょう。
| 家族信託 | 成年後見(法定後見) | 任意後見 | 遺言 | |
|---|---|---|---|---|
| 主な目的 | 財産管理など | 本人の権利・財産等の保護・支援 | 将来の代理・支援 | 死後の財産承継 |
| 効力が生じる時 | 信託契約等により信託が成立した時など | 家庭裁判所の審判等により開始 | 家庭裁判所が任意後見監督人を選任した時 | 原則として死亡後 |
| 本人の判断能力 | 契約等を結ぶ時に本人の意思・判断能力の確認が重要 | 判断能力が低下した後も利用できる | 判断能力が十分なうちに契約 | 遺言を作成する時に必要 |
| 監督 | 仕組みにより異なる | 家庭裁判所等による監督 | 任意後見監督人による監督 | 原則として制度上の継続的な監督なし |
| 主な対象 | 信託した財産 | 本人の財産・法律行為など | 契約で定めた代理行為など | 死後の財産の承継など |
成年後見制度には、判断能力が欠けているのが通常の状態の人を対象とする「後見」のほか、判断能力の程度に応じて「保佐」「補助」があります。ここでは比較を分かりやすくするため、「成年後見(法定後見)」としてまとめています。
任意後見は、本人が十分な判断能力を持っているうちに、あらかじめ公正証書で契約を結び、判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任することで効力が生じます。
一方、遺言は「自分が亡くなったときに、財産を誰にどのように残すのか」という最終意思を示すものです。つまり、親が生きている間の財産管理を直接行う制度ではありません。
この違いを知るだけでも、「家族信託と成年後見はどちらがいい?」という考え方が少し変わってきます。
家族信託と成年後見制度は何が違う?
家族信託と成年後見制度は、どちらも財産管理に関係しますが、仕組みと目的が大きく異なります。
家族信託は、親が元気なうちに信託する財産や目的、受託者などを決め、契約などによって財産管理の仕組みを作っておく方法です。
一方、成年後見制度は、認知症などによって判断能力が低下した人について、家庭裁判所が成年後見人などを選任し、本人の権利や財産を守る制度です。成年後見人は、本人に代わって契約を結んだり、本人がした契約を取り消したりすることができる場合があります。
たとえば、親が認知症になり、自分で重要な契約や財産管理を行うことが難しくなったとします。
この段階で、すでに家族信託を設定していれば、信託財産については契約内容に沿った管理が可能になります。
一方、家族信託を設定していない場合などには、本人の状況や必要性に応じて成年後見制度を検討することがあります。
ここで大切なのは、家族信託が成年後見制度の単純な代わりになるわけではないということです。
成年後見制度には、財産管理だけでなく、本人の生活や権利を守るための支援という役割があります。
「実家の管理をどうするか」と「判断能力が低下した親の生活や権利をどう支えるか」は、似ているようで別の問題なのです。
家族信託と任意後見は何が違う?
家族信託と任意後見は、どちらも親が元気なうちに将来へ備えられる方法ですが、何を任せる仕組みなのか、が違います。
家族信託は、信託した財産について、あらかじめ決めた目的に沿って受託者が管理・処分する仕組みです。
任意後見は、本人が判断能力を十分に持っているうちに、将来、判断能力が不十分になった場合に備えて、あらかじめ任意後見人に代理してもらう法律行為の範囲を契約で決めておく制度です。任意後見監督人が選任されると、任意後見人が契約内容に基づいて本人を代理します。
たとえば、将来の預貯金管理だけでなく、介護施設への入所契約なども含めて、本人に代わって行う必要がある場合があります。
任意後見では、契約で定めた範囲の代理行為を任意後見人が行います。
つまり、「特定の財産をどう管理するか」を考える家族信託と、「将来、本人に代わってどんな法律行為をしてほしいか」を考える任意後見では、考えるポイントが違います。
また、任意後見人には、法定後見人のような同意権・取消権はありません。
だからこそ、「認知症になったときの備え」という同じ入口から考え始めても、親が何を必要としているのかによって選択肢は変わります。
家族信託と遺言は何が違う?
家族信託と遺言は、どちらも財産について考える制度ですが、大きな違いは「いつ、何のために使うのか」です。
家族信託は、親が生きている間の財産管理を見据えて、信託した財産を受託者が管理・処分する仕組みです。
それに対して遺言は、本人が亡くなった後に、自分の財産を誰にどのように残すのかを示すものです。政府広報でも、遺言は本人の最終意思を明らかにし、財産の分配を決めるための手段と説明されています。
たとえば、親が「自分が生きている間は実家を管理してほしい。そして亡くなった後は、この家を長男に相続させたい」と考えているとします。
この場合、「生きている間の財産管理」と「亡くなった後の財産承継」は別々に考える必要があります。
家族信託と遺言は、どちらか一方しか使えないという単純な関係ではありません。
親の希望によっては、それぞれの役割を整理して考える必要があります。
なお、遺言には自筆証書遺言や公正証書遺言などがあり、自筆証書遺言については法務局による保管制度もあります。
「どれが一番いい」ではなく、親の希望から考える
家族信託・成年後見・任意後見・遺言のどれが一番いいのかを先に決める必要はありません。
大切なのは、「親がこれからどんなふうに暮らしたいのか」を起点にして、その希望に必要な仕組みを考えることです。
たとえば、
「できるだけ今の家で暮らしたい」
「施設に入ることになったら実家を売却して、そのお金を生活に使いたい」
「判断できなくなったときも、信頼できる人に財産管理を任せたい」
「亡くなった後の財産を、きょうだいで揉めないようにしておきたい」
こうした希望は、それぞれ必要になる準備が違います。
そもそも親は、この家をどうしたいのだろう。
私自身の場合も、家族信託をするかどうかを決める前に、親自身の希望を知る必要があったのです。
終活というと、「財産を整理する」「遺言を書く」といった作業を思い浮かべがちです。
でも、その前に「これからどんなふうに暮らしたい?」と親に聞いてみる。
その答えが分かれば、家族信託なのか、成年後見なのか、任意後見なのか、遺言なのか、あるいは今は何もしなくていいのかを考える土台ができます。
制度を選ぶことから始めなくてもいいのです。
まず、親の希望を知る。
そこから終活を始めても遅くありません。
親の終活をどう切り出せばいいのか迷っている方は、こちらの記事も参考にしてください。
この章のまとめ
家族信託・成年後見・任意後見・遺言は、どれも親の将来に備える方法ですが、目的と役割はそれぞれ違います。
- 家族信託 → 信託した財産の管理・処分に備える
- 成年後見 → 判断能力が低下した本人の権利や財産を守り、支援する
- 任意後見 → 元気なうちに、将来の代理・支援の内容を決めておく
- 遺言 → 亡くなった後の財産承継について意思を残す
だから、「親の終活には家族信託が必要」「成年後見よりこちらがいい」と最初から決める必要はありません。
考える順番は、
制度を選ぶ
↓
ではなく、
親の希望を知る
↓
必要な備えを考える
です。
「これからも今の家に住みたい?」
「もし一人で暮らせなくなったら、どうしたい?」
そんな何気ない会話の中に、親の終活を考えるヒントがあります。
終活は、制度を選ぶためだけのものではありません。
親がこれからどう生きたいのかを、家族で知るための時間でもあるのです。
第5章 家族信託の費用の全体像~契約前に確認したいお金のこと
家族信託を考え始めると、「結局、いくらかかるの?」という疑問が出てきます。
家族信託の費用は、財産の種類や契約内容、依頼する専門家などによって変わるため、「一律○万円」とは言えません。
ここでは、家族信託を検討するときに、どんな費用を考えておけばいいのかを整理します。
家族信託で考えておきたい主な費用
家族信託では、専門家への報酬だけでなく、公正証書や登記などに関する費用も発生する場合があります。
主に考えておきたいのは、専門家報酬・公正証書関連費用・不動産登記関連費用・その他の実費です。
たとえば、専門家に家族信託の設計や契約書作成などを依頼する場合には、その業務に対する報酬が必要になります。
また、信託契約を公正証書にする場合には、公証役場での手数料などが関係します。
さらに、実家などの不動産を信託する場合は、登記に関する費用も考えなければなりません。
そのほか、戸籍や登記事項証明書などの取得費用、郵送費など、手続きに伴う実費が発生する場合もあります。
つまり、家族信託の費用を考えるときは、「専門家に払うお金」だけを見ないことがポイントです。
不動産がある場合は登記などの費用も確認する
実家などの不動産を家族信託の対象にする場合は、信託の登記に関する費用も確認する必要があります。
不動産の信託では、法務局で登記手続きを行うことになるため、司法書士などに依頼する場合の報酬に加えて、登録免許税などの実費が関係します。法務局の資料でも、信託に関する不動産登記について登録免許税が課されることが案内されています。
また、家族信託の内容によっては税務上の確認が必要になる場合があります。
国税庁は、信託の設定によって受益権を取得した場合など、一定のケースでは贈与税の課税関係が生じることを案内しています(前の章で触れたとおり、親が委託者・受益者を兼ねる典型的な家族信託では、この贈与税は生じないのが一般的です)。
そのため、不動産や大きな財産を信託する場合は、「登記にいくらかかるか」だけでなく、税金について確認すべきことがないかも相談時に確認しておくと安心です。
契約後にも家族の管理負担がある
家族信託では、契約を結んだら費用も負担もすべて終わるわけではありません。
受託者になる家族には、信託財産を管理したり、必要な記録を残したりするなど、継続的な役割があります。
たとえば、信託した不動産が実家なら、固定資産税や修繕などの管理に関わることもあります。
賃貸物件なら、家賃収入や必要経費などの管理も必要になります。国税庁も、不動産収入について固定資産税や修繕費などが必要経費となり得ることを案内しています。
私自身も無料相談を受けるまでは費用面ばかりを気にしていましたが、実際に話を聞いて考えが変わりました(詳細は第7章で紹介します)。
家族信託では、「契約費用」と「その後の家族の負担」の両方を考えておくことが大切です。
費用は「一律○万円」と考えず、相談時に確認する
家族信託の費用は、財産の種類や数、契約内容、不動産の有無などによって変わります。
そのため、「家族信託は○万円」と金額だけで判断するのではなく、何にいくらかかるのかを分けて確認することが大切です。
たとえば相談するときには、
- 専門家への報酬はいくらか
- 公正証書にする場合の費用はいくらか
- 不動産登記にかかる費用はいくらか
- 登録免許税などの実費はいくらか
- 契約後に継続して発生する費用や管理負担はあるか
- 税務上、確認しておくことはあるか
といった点を確認すると、全体像が見えやすくなります。
そして、見積もりをもらったからといって、そのまま契約しなければならないわけではありません。
私たちも実際に無料相談を受けましたが、契約には進んでいません。
「まず話を聞いて、自分たちの家庭に必要なのかを考える」
そんな相談の仕方もあります。
家族信託の費用が気になっているなら、金額だけを調べるのではなく、「何のために家族信託を検討しているのか」も一緒に整理してみるとよいでしょう。
この章のまとめ
家族信託の費用は、家庭によって異なります。
考えておきたいのは、
- 専門家報酬
- 公正証書関連費用
- 不動産登記・登録免許税などの費用
- その他の実費
です。
さらに、契約後には受託者となった家族が財産を管理するため、金銭的な費用だけでなく、時間や手間という負担もあります。
だからこそ、「家族信託はいくらかかる?」だけで終わらせず、
「その費用と負担をかけてまで、今の家族に必要な仕組みなのか?」
と考えることが大切です。
その答えを出すためにも、まず親の希望や家族の状況を整理する。
費用を調べることも、親のこれからを考える一つのきっかけになります。
※参考資料リスト
法務局「登録免許税に関するお知らせ」(信託の登記に関する税率) https://houmukyoku.moj.go.jp/homu/page7_000012.html
国税庁 タックスアンサーNo.1370「不動産収入を受け取ったとき(不動産所得)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
第6章 家族信託を検討しやすい家庭とは?
「親の終活で家族信託を考えたほうがいいの?」と迷ったら、まず親の財産とこれからの暮らしを整理してみることが大切です。
家族信託を検討するきっかけになりやすい家庭がある一方で、成年後見や任意後見、遺言など、ほかの制度も含めて考えたほうがよい家庭もあります。
ここでは、「家族信託が必要か」を決めるのではなく、自分の家庭では何を考える必要があるのかを整理してみましょう。
家族信託を検討するきっかけになりやすいケース
家族信託を検討するきっかけになりやすいのは、将来、親自身による財産管理が難しくなることを心配している家庭です。
特に、認知症になった後の財産管理や、実家などの不動産を誰が管理するのかが気になっている場合は、家族信託について知っておく意味があります。
たとえば、
- 親が認知症になった後の財産管理が心配
- 実家などの不動産がある
- 将来、実家を誰が管理・売却するのか考えておきたい
- 親自身も「将来は誰かに財産管理を任せたい」と考えている
といったケースです。
特に不動産がある家庭では、親が元気なうちは問題なくても、施設への入所や転居などによって「誰も住まなくなった実家をどうするか」という問題が出てくることがあります。
そのときに備えて、親が元気なうちから管理や処分について話し合っておくことは重要です。
ただし、ここに当てはまったからといって、必ず家族信託が必要になるわけではありません。
「何が心配なのか」を明確にすることで、次に検討する制度が見えてきます。
まず他の制度も含めて考えたいケース
財産管理だけが問題ではない家庭では、家族信託だけに絞らず、成年後見や任意後見、遺言なども含めて考える必要があります。
たとえば、次のようなケースです。
- 財産管理よりも、本人の生活や権利を守る支援が重要
- 判断能力が低下した場合の支援を、成年後見等も含めて考えたい
- 相続や遺言についての希望を整理することが中心
- 家族の間で、まだ誰が何を担うのか合意できていない
成年後見制度は、判断能力が不十分になった本人の権利や財産を守り、生活や療養看護に関する支援を行う制度です。
一方、遺言は、本人が亡くなった後の財産の承継などについて意思を残すためのものです。
つまり、「親の終活」といっても、心配していることが「財産管理」なのか、「生活の支援」なのか、「相続」なのかによって、考えるべき制度は変わります。
そして、もう一つ大切なのが、家族の合意ができているかです。
たとえば、親は「長女に管理を任せたい」と考えていても、ほかのきょうだいがそのことを知らなければ、後から疑問や不満が生まれる可能性があります。
家族信託は、契約を作れば家族の問題がすべて解決する制度ではありません。
制度を選ぶ前に、家族それぞれの考えを確認しておくことも大切です。
親子関係に不安がある場合は、慎重に考えたい
家族信託は、親が子どもに財産の管理を託す仕組みです。そのため、日頃の信頼関係が制度の土台になります。
もし、親子の間に距離があったり、これまで意思疎通がうまくいかなかったりする場合は、家族信託を急いで進めることが、必ずしも良い解決につながるとは限りません。
たとえば、親があまり気が進まないまま契約を進めてしまうと、後になって「本当に納得していたのだろうか」という疑問が、親子どちらの側にも残ってしまうことがあります。
こうした不安があるときは、家族だけで抱え込まず、第三者に関わってもらう方法も選択肢になります。
信託法には、受託者を監督する「信託監督人」という仕組みがあり、弁護士や司法書士などの専門家に依頼することができます。信託監督人は、受益者のために受託者の職務を監督する立場として、信託法に定められています。
専門家が間に入ることで、「子どもに任せきりにする」のではなく、外部の目でも管理状況を確認できる体制を作ることができます。
また、親子関係よりも本人の判断能力の低下そのものが心配な場合は、家庭裁判所が関与する成年後見制度を検討する家庭もあります。
大切なのは、「家族信託が使えるかどうか」ではありません。
親が安心して財産管理を任せられる関係や仕組みを、どう作るかという視点で考えることです。
そのために専門家の力を借りることは、決して特別なことではありません。
きょうだいがいるなら「誰が管理するか」も考える
きょうだいがいる家庭では、家族信託を検討するときに「誰が受託者になるのか」も重要なポイントになります。
受託者には財産を管理する役割があるため、「長男だから」「親の近くに住んでいるから」といった理由だけで決めるのではなく、その人が継続して管理できるかを考える必要があります。
さらに、ほかのきょうだいにも、親が何を考えているのかを共有しておくことが大切です。
私たちきょうだいも家族信託について調べ始めたとき、LINEやメールで情報を共有し「一度きょうだいで考えておこう」という意識になりました。
家族信託を検討することは、親の財産だけを見ることではありません。
「誰が親を支えるのか」「きょうだいでどう協力するのか」まで考えるきっかけにもなります。
きょうだいがいるからこそ、制度を決める前の話し合いが大切なのです。
このあたりは、私自身が実際に家族信託の無料相談を受けた経験とも深く関係しています。
きょうだいで何を話し、何に気づいたのかについては、後の章で詳しく紹介します。
この章のまとめ
家族信託を検討するきっかけになりやすいのは、
- 認知症になった後の財産管理が心配
- 実家などの不動産がある
- 将来の管理や売却について考えておきたい
- 親自身も財産管理について考えている
といった家庭です。
一方で、本人の生活や権利を守る支援、相続や遺言などが中心なら、成年後見や任意後見、遺言など、ほかの制度も含めて考える必要があります。
また、親子関係に不安がある場合は、家族だけで進めようとせず、信託監督人などの専門家を交える方法や、成年後見制度も含めて考えることが大切です。
そして、きょうだいがいる家庭では、「誰が管理するのか」だけでなく、「家族でどう共有するのか」も大切です。
家族信託が必要かどうかを、今すぐ決める必要はありません。
まずは、
「親は何を心配している?」
「私たちは何が心配なの?」
と家族で話してみる。
その会話の中から、必要な準備が見えてくることがあります。
※参考資料
信託法 第131条・第132条・第137条(信託監督人) https://www.japaneselawtranslation.go.jp/ja/laws/view/4453
第7章 私が家族信託の無料相談を受けて、反省したこと・よかったこと
ここでは、私がきょうだいで家族信託の無料相談を受けた経験をお話しします。
実際に相談したからこそ分かったのは、家族信託の相談は「契約するかどうかを決める場」だけではなかったということです。
むしろ私にとっては、家族の財産や実家について、これまで曖昧だったことを考えるきっかけになりました。
きょうだいが見つけた家族信託を、LINEで共有した
私たちが家族信託について考え始めたきっかけは、きょうだいの一人が見つけてきた情報でした。
それをLINEで共有し、「こんな方法があるみたい」ときょうだいの間で情報をやり取りしました。
当時の私は、家族信託という言葉すら知りませんでした。ましてや具体的な仕組みも分かっていませんでした。
ただ、親が高齢になっていく中で、実家や財産のことをこのまま何も考えずにいるのも気になっていました。
きょうだいの一人が情報を見つけ、それをきっかけにみんなで考え始める。
私たちの場合は、そんなところから家族信託の相談が始まりました。
家族でオンライン相談を受けてみた
家族信託について詳しく知るため、私たちは家族でオンラインの無料相談を受けました。
画面越しではありましたが、家族が同じ場に顔を合わせ、一緒に専門家の説明を聞きました。
専門家からは、家族信託がどのような仕組みなのか、どのように考えていくものなのかを丁寧に説明してもらいました。
それまで言葉としてしか知らなかった「家族信託」が、少しずつ具体的なものとして見えてきたのを覚えています。
ただし、ここで大切なのは、私たちは相談を受けただけで、その後に家族信託の契約をしたわけではないということです。
契約や具体的な手続きには進んでおらず、費用も支払っていません。
それでも、実際に専門家の話を聞いたことで、自分たちが何を分かっていなかったのかが見えてきました。
私自身の反省点
相談を終えて、私が少し反省したのは、相談する前に家族信託についてもっと基本的なことを知っておけばよかった、ということでした。
専門家に説明してもらえるので、何も知らずに相談しても問題はありません。
調べてきたきょうだいがわかっているからそちらに任せてしまえば大丈夫、と思ってしまっていました。でも、自分自身も最低限の仕組みを知っていれば、「これはどういう意味ですか?」「うちの場合はどうなりますか?」と、もっと具体的な質問ができたと思いました。
家族信託を検討するときは、専門家にすべて教えてもらうだけではなく、あらかじめ基本的な仕組みを少し知っておく。
そのうえで、「自分たちの家庭では何が気になっているのか」を整理しておくと、相談する時間をより有意義に使えます。
私にとってこれは、「もっと勉強しておけばよかった」という後悔というより、相談前の準備も大切だったという学びでした。
もう一つの気づき、親自身の考えについて思うこと
家族信託について調べ、専門家の話を聞く過程を通し、もっと大きなことにも気づきました。
それは、実家をこれからどうするのかについて、親自身の考えがまだまとまっていなかったこと、親自身の考えを「子」として確認していなかったことです。
私たち「子」の側は、「実家をどうするのか」「誰が管理するのか」と先のことを考えていました。
けれど、その前に知っておくべきなのは、親自身がどうしたいのかということでした。
この家に住み続けたいのか。
できるだけ今の暮らしを続けたいのか。
将来、誰かに管理を任せたいのか。
何となく親はこう思っているのだろう、と想像しながら動いたのですが、はっきりと言葉にしてもらっていませんでした。そこが分からないまま、子どもだけで制度を選ぼうとしても、家族に合った方法にはたどり着けないのです。
家族信託を検討したことがきっかけで、私は「制度を探す前に、親の気持ちを聞くことが先だった」と気づきました。
相談してよかったのは、家の財産状況と「あいまいだったこと」が整理できたこと
家族信託の契約には進みませんでしたが、相談してよかったこともあります。
それは、家の財産状況について、家族の中で「あいまいだったこと」が少し整理されたことです。
実家について考えているつもりでも、実際には「何が分かっていて、何が分かっていないのか」すら、家族の間で共有できていないことがあります。
専門家の説明を聞くことで、私たちも家のことや財産について、改めて考えるきっかけを持てました。
そして、「相談したら契約しなければならない」というものではないことも、実際に経験して分かりました。
私たちは相談した結果、家族信託の契約には進みませんでした。
それでも、相談したことで家族の状況を整理できた。
これは、実際に相談してみなければ分からなかったことです。
家族信託を考えている人も、最初から「契約するか、しないか」という二択にしなくていい。
まず話を聞いて、自分たちの家庭には何が必要なのかを知る。
その過程で、親に聞いておきたいことが見えてくることもあります。
この章のまとめ
私が家族信託の無料相談を受けて一番印象に残ったのは、家族信託そのものよりも、「親はこれからどうしたいのか」を考えるきっかけになったことです。
家族で情報を共有し、画面越しに一緒に専門家の話を聞いた。
その結果、私自身の知識不足にも気づきました。
そして何より、実家をどうするのか、誰が管理するのかという話の前に、親自身の希望をまだ十分に聞けていなかったことに気づきました。
家族信託を検討しているなら、制度について調べることも大切です。
でも、その前に一度、親に聞いてみてもいいのではないでしょうか。
実家や財産のことより先に、親自身がこれからどう暮らしたいと思っているのか。
そこから、親の終活は始まります。
第8章 専門家に相談する前に準備しておきたいこと
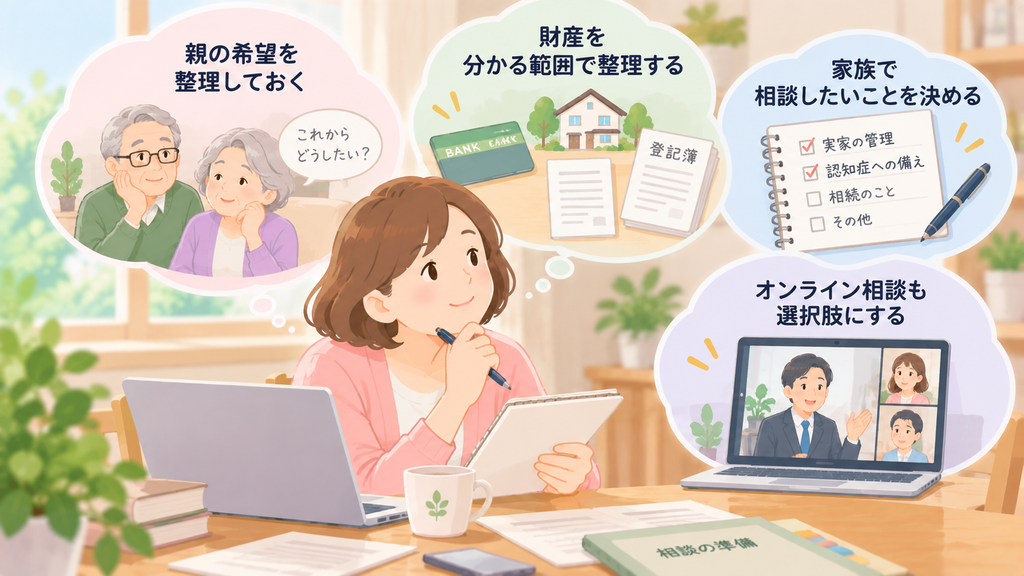
家族信託について専門家に相談するとき、最初からすべてを完璧に整理しておく必要はありません。
第7章でも述べましたが、大切なのは、「親はどうしたいのか」「家族は何を心配しているのか」を、分かる範囲で整理しておくことです。
親の希望を分かる範囲でメモしておく
家族信託の相談では、財産のことだけでなく、まず親がこれからどうしたいのかを整理しておくことが大切です。
なぜなら、制度を先に決めても、親の希望と合っていなければ、その方法が本当に必要なのか判断できないからです。
たとえば、
- 今の家に住み続けたい
- 将来は施設への入居も考えている
- 実家はできれば残したい
- 管理が難しくなったら子どもに任せたい
など、分かる範囲で十分です。
まだ親に詳しく聞けていない場合は、「わからない」と書いておくことも大切な情報になります。
話さなくてもなんとなくわかる、などと思わないほうがよいでしょう。はっきりと話し合いができなくても、子どもの方から「私はこう思っているんだけれど、お父さん(お母さん)は同じ意見なのかな?」と反応を確かめるだけでも違います。
家族信託を考える前に、まず今後の生活について親の希望を知ること。ここが相談の出発点になります。
預貯金・不動産など、分かる範囲で財産を整理する
財産についても、最初から完璧な一覧表を作る必要はありません。分かっている範囲で、どんな財産があるのかを整理しておくだけでも相談しやすくなります。我が家は相談をした後で確認をしましたが、事前に確かめておいたほうが無駄がありません。
預貯金、不動産、その他の財産について、「どこにあるのか」「誰の名義なのか」が分かるだけでも、専門家が状況を把握する手がかりになります。
特に実家については、土地や建物の名義が誰になっているのかを確認しておくと話が進みやすくなります。
ただし、分からないことを無理に推測する必要はありません。
「この不動産の名義がよく分からない」「預貯金の全体像をまだ把握できていない」という状態でも、それ自体を相談の材料にできます。
家族で「何を相談したいのか」を決めておく
専門家との相談では、「家族信託について教えてください」だけでなく、家族が何を心配しているのかを整理しておくと、話が具体的になります。
たとえば、「親が認知症になった場合の実家の管理が心配」「将来、誰が家を管理するのか決めておきたい」などです。
きょうだいで相談するなら、それぞれが気になっていることを事前に共有しておくのも一つの方法です。
私の場合、きょうだいで同じweb情報を共有してから相談しました。それぞれ理解の程度に差はあったものの、事前にある程度理解できていた点はよかったと思っています。
また、家族信託だけに答えを求めるのではなく、「私たちは何に困る可能性があるのか」を相談する。
その視点があると、家族信託以外の方法も含めて考えやすくなります。
遠方の家族はオンライン相談も選択肢にする
家族が遠方に住んでいても、オンライン相談なら一緒に話を聞く方法があります。
私たちも家族で画面越しに顔を合わせ、時間を合わせて同じ専門家から説明を聞きました。
家族がそれぞれ別の場所にいても、同じ説明を聞けることで、「聞いた・聞いていない」という行き違いを減らせます。
もちろん、相談方法や対応できる範囲は専門家によって異なります。
遠方だから一人で相談するしかないと決めつけず、家族で参加できる方法があるか確認するのも選択肢の一つです。
この章のまとめ
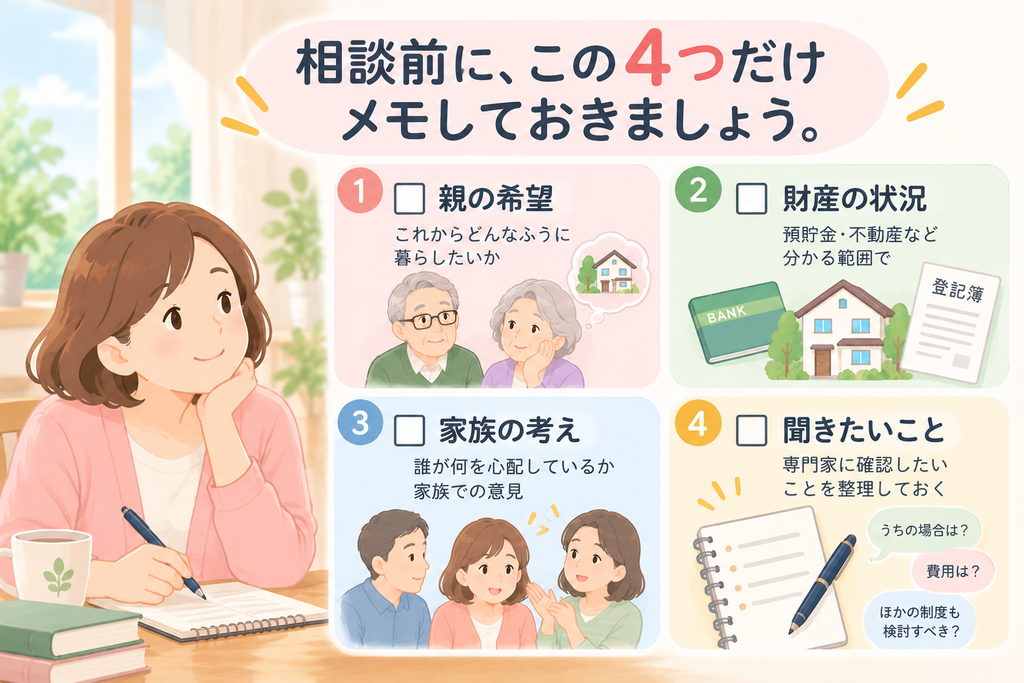
専門家への相談前に必要なのは、完璧な財産整理でも、家族信託についての詳しい知識でもありません。
「親はどうしたいのか」「何が分かっていて、何が分からないのか」「家族は何を心配しているのか」を整理しておくことです。
分からないことがあっても大丈夫です。
むしろ、「分からないから相談する」というのも、終活の大切な一歩です。
もし今、親の終活について何から始めればいいか迷っているなら、財産の話を急ぐ前に、まず一つだけ聞いてみる
「毎日をどんなふうに過ごしていきたい?」
その答えを聞くことから、親の終活が始まることもあります。
第9章 家族信託を考える前におさえたい6つのポイント
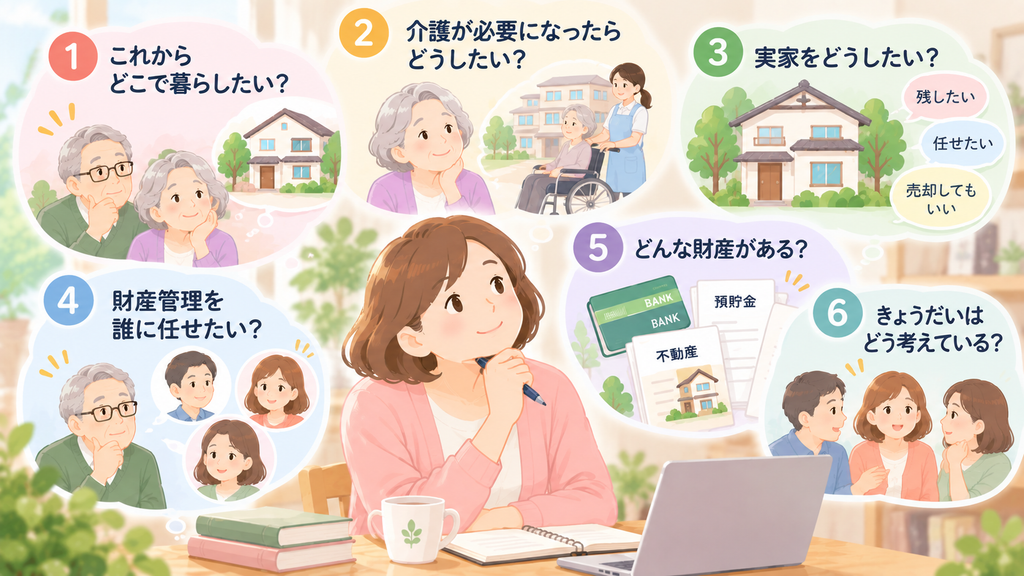
家族信託を考え始めたら、いきなり財産の話をする必要はありません。
まず確認したいのは、親がこれからどんな暮らしをしたいのかです。
家族信託は、親の財産をどう管理するかを考える方法の一つです。だからこそ、財産だけを見て制度を選ぶのではなく、その先にある「親の暮らし」から考えることが大切です。
私自身、家族信託について家族で相談した経験から、制度を調べる前に「親に聞いておきたいこと」がたくさんあると気づきました。
ここでは、家族信託を検討する前に確認しておきたい7つのことを、「親に聞くこと」「家族で把握すること」「家族で話すこと」に分けて整理します。
①親に聞くこと これからどこで暮らしたい?
最初に聞きたいのは、親がこれからどこで暮らしたいのかということです。
今の家に住み続けたいのか、将来的には施設などへの住み替えも考えているのか。暮らす場所によって、実家をどう管理するのかも変わってきます。
たとえば、「できるだけ今の家で暮らしたい」という希望があるなら、その暮らしを続けるために何が必要なのかを考えられます。
反対に、「将来は家を手放して、暮らしやすい場所へ移りたい」という考えなら、実家の管理や売却について早めに考える必要が出てきます。
家族信託を考える前に、まず親の「住みたい場所」を知る。
財産より先に、暮らしを聞く。これが最初の一歩です。
②親に聞くこと 介護が必要になったらどうしたい?
次に確認したいのは、介護が必要になったとき、親自身はどうしたいのかです。
「できるだけ自宅で暮らしたい」「介護が必要になったら施設も考えたい」など、希望を聞いておくと、家族が将来を考えるときの手がかりになります。
もちろん、今の段階ですべてを決める必要はありません。
介護の方法や場所は、そのときの健康状態や家族の状況によって変わります。
だからこそ、「何が正解か」を決めるのではなく、親が大切にしたいことを聞いておくことに意味があります。
介護の話も、制度の話から始めるのではなく、親の希望から始めます。
③親に聞くこと 実家をどうしたい?
実家についても、親がどう考えているのかを聞いておきたいところです。
「ずっと残したい」「自分が住まなくなったら子どもに任せたい」「将来的には売却してもいい」など、考え方は家庭によって違います。
子どもから見ると、「空き家になったらどうするの?」と心配になります。
でも、親にとって実家は、単なる不動産ではありません。長年暮らしてきた場所であり、思い出の詰まった家でもあります。
だからこそ、子どもだけで「この家をどうするか」を決めるのではなく、まず親の気持ちを知ることが大切です。
実家の扱いを考えることは、親の人生の一部を聞くことでもあります。
④親に聞くこと 財産管理を誰に任せたい?
財産管理については、「誰が管理するのが安心なのか」を親に聞いておくことも大切です。
家族信託では、財産を管理する人を「受託者」といいますが、制度上の役割を決める前に、親自身が誰を信頼しているのかを知ることが先です。
たとえば、長男に任せたいのか、長女に任せたいのか、きょうだいで相談しながら進めたいのか。
親の考えと子どもの考えが一致するとは限りません。
だからこそ、「誰がやるべきか」ではなく、「誰に任せたい?」と親に聞くことが大切です。
ここまでの住む場所、介護、実家、財産管理は、一つずつ個別に聞くことも大切ですが、その前に、親が望む暮らし全体を知っておくと、家族が考える方向も見えやすくなります。「今までどおり暮らしたい」「できるだけ子どもに迷惑をかけたくない」「好きなことを続けたい」。答えは、制度とは関係のないことでも構いません。むしろ、そうした何気ない言葉の中に、親が大切にしていることが隠れていることがあります。家族信託をするかどうかを決めるためではなく、親の暮らし方そのものを知るために聞いてみる。それが、ここまでの4つの問いの土台になります。
⑤家族で把握すること 預貯金・不動産など、どんな財産がある?
親の希望を聞いたら、次に家族で把握したいのが財産の全体像です。
ただし、ここでも「財産を全部教えてもらう」ことを最初のゴールにする必要はありません。
預貯金、不動産など、何があるのかを分かる範囲で確認することから始めます。
特に不動産は、土地と建物の名義が誰になっているのかによって、今後の管理や手続きの考え方が変わります。
「実家は親のものだから大丈夫」と思っていても、名義を確認したことがなければ、実際の状況は分かりません。
財産の整理は、親の希望を聞いた後でいい。
「何を持っているか」だけではなく、「何のために整理するのか」を意識することが大切です。
⑥家族で話すこと きょうだいはどう考えている?
最後に確認したいのは、きょうだいが親の終活についてどう考えているのかです。
親の財産管理を誰か一人が担う場合でも、ほかのきょうだいがそのことを知らなければ、後から行き違いが生まれる可能性があります。
私自身も、きょうだいで家族信託の情報をLINEで共有し、一緒にオンライン相談を受けたことで、同じような気づきがありました(第7章参照)。
全員が同じ意見になる必要はありません。
「私はこう考えている」とお互いの考えを知っておくだけでも、家族の話し合いは進めやすくなります。
家族信託を考えるときは、親の希望→財産→家族の考えという順番で、一つずつ整理していきましょう。
この章のまとめ
家族信託を考える前に確認したい6つのことを整理しました。
- これからどこで暮らしたい?
- 介護が必要になったらどうしたい?
- 実家をどうしたい?
- 財産管理を誰に任せたい?
- どんな財産がある?
- きょうだいはどう考えている?
大切なのは、最初から財産を全部把握することではありません。
まず親の希望を聞き、その後で財産を確認し、最後に家族で考えを共有する。
この順番なら、「終活の話をしなければ」と身構えなくても、一つずつ話を始められます。
もし、親に終活の話をすること自体に抵抗があるなら、いきなり「家族信託について話したい」と切り出す必要はありません。
まずは、親が今の暮らしをどう感じているのか、何気ない会話から聞いてみる。
それが、家族信託を考える前の、本当のスタートになるのではないでしょうか。
親の終活の話をどう切り出せばいいのか迷ったときは、関連記事の「親の終活の切り出し方|50代が親を傷つけずに話すコツ」も参考にしてください。
第10章 家族信託を親にどう切り出す?いきなり制度の話をしないために
家族信託について調べ始めると、「親にも話しておかなければ」と思うようになります。
でも、いざ親を目の前にすると、どう切り出せばいいのか分からない。
「認知症になったら困るから、家族信託を考えよう」
そんなふうに話し始めたら、親はどう感じるでしょうか。
家族信託の話をするときに大切なのは、制度を理解してもらうことより、親のこれからの希望を知ることです。
いきなり「家族信託しよう」と言わない
親に家族信託の話をするときは、最初から「家族信託をしよう」と提案しないほうが話しやすくなります。
家族信託は、親の財産管理について考えるための一つの方法です。
それなのに制度から話を始めると、「自分の財産を子どもに取られるのでは」「もう自分では何もできないと思われているのでは」と、親が不安になる可能性があります。
たとえば、
- 「最近、親の終活について調べていてね」
- 「実家のこれからのことを、一度話しておきたいんだけど」
このくらいから始めても十分です。
家族信託という言葉を最初に出す必要はありません。
制度は目的ではなく、親の希望を実現するために検討する選択肢の一つ。
この順番を間違えないことが、親との会話では大切です。
まず「これからどう暮らしたい?」と聞く
親に終活の話をするとき、私が一番聞いてほしいと思うのが、「これからどう暮らしたい?」という質問です。
この質問なら、財産や相続の話から入らず、親自身の希望から話を始められます。
「今の家にできるだけ長く住みたい」
「好きなことはこれからも続けたい」
「介護が必要になったら、子どもに迷惑をかけたくない」
答えは人それぞれです。
そして、その答えを聞いて初めて、「では、その暮らしを続けるために何が必要なのか」を家族で考えられます。
家族信託が必要になる家庭もあれば、別の制度や方法を考える家庭もあります。
だからこそ、最初から「家族信託をする」と決める必要はありません。
親の希望を知ることが先。その後で、必要な方法を考える。
これが、この記事を通して私が一番伝えたいことです。
お金の話より、暮らしの話から始める
親の終活を話すときは、いきなり預貯金や不動産の話をするより、暮らしについて聞くほうが自然に会話を始められます。
たとえば、
- 「これからもこの家に住みたい?」
- 「もし病院や施設に入ることになったら、どうしたい?」
- 「今後も続けたいことってある?」
こんな質問なら、相続や財産管理という重いテーマから少し離れて話せます。
親の希望が分かれば、その後に実家や財産について話すときも、単なる「財産処分の話」ではなくなります。
「何を残すか」より先に、「どう暮らしたいか」。
終活の会話は、暮らしの話から始めてもいいのです。
親が嫌がったら、一度引く
親が終活の話を嫌がったら、その場で説得しようとしないことも大切です。
「親のために言っているのだから、分かってもらえるはず」と考えると、いつの間にか親子の会話が説得や説教になってしまいます。
たとえば、
- 「まだそんなこと考えなくていい」
- 「そんな先のことは分からない」
- 「財産のことは自分で考えている」
と言われたら、そこで一度話を終えてもいいのです。
親にとっては、終活の話をすることが「自分が老いていくことを認めること」のように感じられる場合もあります。
だから、一度で結論を出す必要はありません。
「また今度、話せそうなときに聞いてみよう」
それくらいの距離感でも十分です。
正しいことを伝えれば、親が納得するとは限りません。
親の気持ちやタイミングも含めて、一緒に考えていくことが大切です。
親の考えがまとまっていなくても、すぐ結論を出さなくていい
親自身が「これからどうしたいのか」を、最初からはっきり答えられなくても問題ありません。
終活の話をしたからといって、その場ですべてを決める必要はないからです。
私自身、きょうだいで家族信託の無料相談を受けた経験からも、親の希望がはっきりしていない状態では、制度を決めることもできないと感じました(詳しくは前の章でお話ししたとおりです)。
だからこそ、すぐに答えを出すのではなく、「今はまだ分からない」という状態も含めて家族で共有する。
それも親の終活の一部です。
まずは一つ質問してみる。
答えが出なければ、また別の日に話してみる。
そのくらいゆっくり進めてもいいのです。
この章のまとめ
家族信託を親に切り出すとき、最初から制度の話をする必要はありません。
大切なのは、「家族信託をするかどうか」より先に、「親はこれからどう過ごしたいのか」を知ることです。
親が今の家に住み続けたいのか。
介護が必要になったらどうしたいのか。
これからも続けたいことは何なのか。
そんな暮らしの話から始めれば、終活は「老後の準備を迫る話」ではなく、親のこれからを一緒に考える時間になります。
そして、もし今、親に一つだけ聞くなら。
私は、これを選びます。
「これからどう暮らしたい?」
この質問への答えが、家族信託を考えるきっかけになることもあります。
ただその一方で、家族信託が答えではないこともあります。
どちらにしても、親の希望を知るところから始めればいいのです。
親の終活と家族信託についてよくある質問
ここまで読んで、「家族信託について、もう少し知りたい」と感じた方もいるでしょう。
最後に、親の終活で家族信託を考えるときによく出てくる疑問を、7つに絞って整理します。
家族信託は認知症になってからでもできますか?
認知症になったからといって、一律に「家族信託ができない」と決まっているわけではありません。ただし、契約には本人の判断能力などが関係するため、個別の確認が必要です。
家族信託は、親と家族の合意のもとで信託契約を結んで財産を管理する仕組みです。そのため、親が契約の内容や意味を理解して意思表示できる状態かどうかが重要になります。民法でも、意思表示をした時に意思能力がなかった場合、その法律行為は無効になるとされています。
「認知症と診断されたら即できない」と単純に考えるのではなく、現在の状態や契約内容を専門家に確認することが大切です。
だからこそ、まだ元気なうちから親の希望を聞いておくことに意味があります。
家族信託をすると相続税が安くなりますか?
家族信託をしただけで、相続税が自動的に安くなるわけではありません。
家族信託は主に財産の管理や承継の仕組みを考えるための制度で、信託を設定したからといって、財産そのものが自動的に相続税の対象から外れるわけではありません。国税庁も、信託の設定によって贈与税などの課税関係が生じる場合を示しています(ただし、親が委託者と受益者を兼ねる典型的な家族信託では、契約時の贈与税は生じないのが一般的です)。
相続税について考える場合は、家族信託だけで判断せず、財産の内容や受益者などを踏まえて税理士などの専門家に確認する必要があります。
「家族信託=節税」と考えず、財産管理と税金の問題を分けて考えることがポイントです。
家族信託は子ども一人でもできますか?
子ども一人でも家族信託を設定できるケースはありますが、家族構成や財産、契約内容によって異なります。
たとえば、親が子どもの一人を受託者として財産管理を任せる形も考えられます。
ただし、きょうだいがいる場合は、「誰が管理するのか」だけでなく、「ほかの家族にどう説明するのか」まで考えておくことが大切です。
家族信託は、人数だけで決めるものではありません。親が誰を信頼して管理を任せたいのか、家族全体でどう共有するのかを含めて検討します。
家族信託と成年後見はどちらがいいですか?
「どちらがいいか」ではなく、何を実現したいのか、親の現在の状況はどうなのかによって考え方が変わります。
成年後見制度は、判断能力が不十分になった人の財産や権利を法的に保護・支援する制度です。任意後見制度では、本人に十分な判断能力があるうちに、将来に備えて代理人や委任する事務を契約で決めておきます。
一方、信託も成年後見制度や遺言とは役割や効力の範囲が異なり、場合によっては併用することもできます。
それぞれの違いについて詳しく知りたい方は、「家族信託と成年後見・任意後見・遺言の違い」を整理した第4章も参考にしてください。
家族信託をすると親のお金を自由に使えますか?
いいえ。家族信託をしたからといって、受託者が親のお金を自分のために自由に使えるわけではありません。
受託者は、信託契約で定められた目的や内容に基づいて、信託財産を管理・処分します。
たとえば「親の生活や介護のために使う」という目的で信託された財産なら、その目的に沿って管理することになります。
つまり、家族信託は「親のお金を子どもに渡す制度」ではありません。
ここを誤解したまま契約を進めないことが大切です。
家族信託には司法書士が必要ですか?
家族信託では、財産の種類や契約内容によって必要な手続きが変わるため、専門家への相談が重要です。
特に不動産を信託する場合には、不動産登記などの手続きが関係します。
また、契約内容そのものについては法律面、税金については税務面からの確認が必要になる場合があります。
そのため、「家族信託なら必ず司法書士だけに相談すればいい」と考えるのではなく、自分たちの家庭では何について専門家の確認が必要なのかを整理することが大切です。
私自身も無料相談を受けたことで、分からなかったことが整理されました。分からない状態のまま抱え込まず、相談すること自体を最初の一歩にしても構いません。
家族信託をしなくても大丈夫な家庭はありますか?
あります。家族信託は、すべての家庭に必要な制度ではありません。
親の財産状況や家族構成、これからの暮らし方によって、必要となる備えは変わります。
財産管理だけでなく、介護や身上保護まで考える必要がある家庭もあれば、相続や遺言について考えることが中心になる家庭もあります。
だから、「家族信託をすること」を終活のゴールにしなくていいのです。
第6章でも触れたように、まずは親の希望や家庭の状況を整理し、そのうえで家族信託が必要なのか、ほかの制度も含めて考えていけば大丈夫です。
大切なのは、制度を選ぶことより、親に合った備えを考えること。
家族信託について調べ始めた今だからこそ、一度、親のこれからについて話してみる。
そこから始めても遅くありません。
この章のまとめ
家族信託について調べると、「認知症になったらどうなる?」「相続税は安くなる?」「子どもが管理しても大丈夫?」など、次々と疑問が出てきます。
でも、これらの質問に共通する答えがあります。
家族信託は、どの家庭にも同じように当てはまる制度ではないということです。
親の判断能力、財産、家族構成、そして何より「これからどう暮らしたいのか」。
それらを確認したうえで、必要な方法を考えていけばいいのです。
この記事をここまで読んでくださったなら、もう家族信託について調べるだけで終わらせなくても大丈夫です。
次はいよいよ、この記事の最後。
「家族信託をするかどうか」ではなく、親のこれからに目を向けてみます。
まとめ 家族信託を決める前に、まず親の「これから」を聞こう
ここまで、親の終活と家族信託について、一緒に考えてきました。
家族信託は、親が元気なうちに将来の財産管理について考える方法の一つです。
認知症などによって判断能力が低下した場合に備えて、家族信託を検討する家庭もあります。
一方で、家族信託をすればすべて解決するわけではありません。
家族信託には、財産管理を家族に託す仕組みとしてのメリットがある一方、契約内容を慎重に考える必要があり、成年後見や任意後見、遺言など、目的によって検討する方法も違いますし、費用もかかります。
だからこそ、最初から「家族信託をしよう」と決める必要はありません。
私自身、きょうだいで家族信託の無料相談を受けました。
専門家から制度について丁寧に説明してもらい、家族の財産や実家について、これまで曖昧だったことを整理するきっかけにもなりました。
けれど、私たちは契約には進みませんでした。
そして、その経験を通して気づいたことがあります。
私たち子どもが「実家をどうするのか」「誰が管理するのか」と考える前に、親自身がこれからどう暮らしたいのかを、まだ十分に聞けていなかったのです。
家族信託を調べ始めると、つい「何を準備すればいい?」「どの制度を選べばいい?」「誰に相談すればいい?」と、方法を探すことに意識が向きます。
でも、その前にあるのは、親の人生です。
今の家で暮らしたいのか。
これからも続けたいことは何なのか。
介護が必要になったときは、どうしたいのか。
そして、これからどんな毎日を送りたいのか。
その答えを知らなければ、親に合った終活も、家族信託も考えられません。
だから、この記事をここまで読んでくださったあなたに、最後に一つだけ問いかけます。
親に、今ひとつだけ聞くとしたら、何を聞きますか?
財産のことですか。
介護のことですか。
実家のことですか。
もちろん、それらも大切な話です。
でも、もし今すぐ一つだけ聞くなら。
私は、この言葉を選びます。
「これから、どんなふうに暮らしたい?」
答えがすぐに返ってこなくても大丈夫です。
「そんなこと、まだ考えてないよ」と言われてもいい。
話したことで、親自身がこれからのことを考えるきっかけになるかもしれません。
何気ない会話の中から、これまで知らなかった親の希望が見えてくることもあります。
そして、その答えを聞いてから、必要であれば家族信託や成年後見、任意後見、遺言などについて考えていけばいいのです。
終活は、財産を整理することだけではありません。
親の人生を子どもが決めることでもありません。
これからの時間を、親子で一緒に考えること。
私は、家族信託について調べ、きょうだいで相談した経験を通して、そう感じるようになりました。
「何か起きる前に、全部決めておかなければ」と焦らなくても大丈夫です。
まずは一つ、親の話を聞いてみる。
そこから始めればいいのです。
終活は、人生の終わりを考えることではなく、親子でこれからの人生を話す時間なのかもしれません。
この記事が、その最初の一言を交わすきっかけになればうれしいです。