
「親が認知症になったら、お金の管理や契約は誰がするんだろう?」
50代になり、親のこれからを考えるようになると、そんな疑問がふと浮かぶことがあります。
今はまだ元気。自分のことは自分でできている。
だからこそ、「認知症になったら」なんて話をするのは、少し気が重いかもしれません。
けれども、親が年齢を重ねると、銀行の手続きや介護サービス、施設への入所、不動産の管理など、「本人が自分で判断して手続きをする」ことが難しくなる場面が出てくることがあります。
そんなときに耳にするのが、成年後見制度です。
成年後見制度は、認知症などによって判断能力が不十分になった人を、法律面や財産管理などの面から支援する制度です。
大きく分けると、家庭裁判所が成年後見人等を選ぶ「法定後見制度」と、本人が判断能力を十分に有するうちに、将来に備えて契約しておく「任意後見制度」があります。
でも、制度の名前を知っただけでは、こんな疑問が残ります。
- 親が認知症になったら、必ず利用するの?
- どんなときに必要になるの?
- 子どもが成年後見人になれる?
- 費用はどのくらいかかる?
- 家族信託とは何が違う?
- 2026年の法改正で何が変わるの?
実は、私自身も親の終活について考える中で、こうした制度のことを調べるようになりました。
親の家のことや財産のことを、きょうだいで話す機会も増えました。
その中で感じたのは、親のために考えているつもりでも、子どもそれぞれの生活や事情が入り込むと、「何が親にとっていいのか」が簡単には決まらないということです。
だからこそ、制度を調べるだけではなく、親自身がこれからどう暮らしたいのかを知っておくことが大切なのではないかと思うようになりました。
また2026年には、成年後見制度の見直しを含む改正法が成立しました。
これから制度が変わる予定だからこそ、現在の制度と、これから変わる部分を分けて知っておく必要があります。
この記事では、50代の子世代が親の終活を考えるときに、まず知っておきたい成年後見制度の基本から、どんな場面で必要になるのか、家族が関わるときの注意点、費用、2026年の法改正までを整理します。
そして最後には、制度の話から少し離れて、親に一つだけ聞いてみてほしいことをお伝えします。
「もし何かあったらどうする?」ではなく、もっと手前にある問いです。
これから、どんなふうに暮らしたい?
成年後見制度を使うかどうかを、今すぐ決める必要はありません。
まずは親の思いを知ることから。
その一言が、親の終活を考える最初のきっかけになるかもしれません。
第1章 成年後見制度とは?親の「判断する力」を支える制度
成年後見制度とは、認知症などで判断能力が不十分になった人を、法律面から支え、本人の権利や生活を守るための制度です。ここでは、現在施行されている制度を整理します。2026年に成立した改正法による変更点は、第3章で扱います。
注意しておきたいのは、成年後見制度とは「認知症になった親のお金を、子どもが管理するための制度」ではないということです。
成年後見制度は何のための制度?
預貯金や不動産の管理、介護サービスの利用契約、施設への入所契約など、生活には本人の判断や法律上の手続きが必要になる場面があります。
判断する力が低下すると、こうした手続きを本人だけで進めることが難しくなる場合があります。また、自分に不利益な契約であることを十分に判断できないまま契約してしまい、悪質商法などの被害につながるおそれもあります。
(参考:法務省「成年後見制度・成年後見登記制度 Q&A」、厚生労働省「成年後見はやわかり」)
成年後見制度は、そのときに本人を法律面から支える仕組みです。大切なのは、「子どもが親に代わって何でも決める制度」ではないこと。中心にあるのは、「親のお金をどう管理するか」ではなく、「本人が安心して暮らし続けられるよう、判断や法律行為をどう支えるか」という考え方です。
財産管理だけではない
支援の対象は、預貯金や不動産の管理だけではありません。法務省のQ&Aでは、成年後見人等の役割として、福祉サービスや医療が受けられるよう、介護契約の締結や医療費の支払などを行うことが挙げられています。
一方で、成年後見人等が食事の世話や介護そのものを担うわけではありません。法務省は「食事の世話や実際の介護などは、一般に成年後見人等の職務ではありません」と説明しています。「後見人がつけば身の回りのことを全部やってもらえる」という制度ではない点は、第8章の「後見人にも『できること・できないこと』がある」の部分をご覧ください。
介護や施設入所の契約にも関係する
親が一人暮らしを続けることが難しくなり、介護施設への入所を検討することになったとします。施設との契約や費用の支払いは、本人が判断して進める場面があります。ところがその時点で判断能力が十分でなければ、「家族だから」というだけで、子どもがすべて本人に代わって契約できるとは限りません。
親が元気なうちは問題なくできていた手続きが、判断能力の低下で難しくなることがある。成年後見制度は、そのときに本人を支える選択肢の一つです。どんな場面で検討することになるのかは、第4章で整理します。
「認知症になったら必ず利用する制度」ではない
認知症になったら、必ず成年後見制度を使わなければならないわけではありません。症状があっても本人ができることはたくさんあります。一方で、財産管理や重要な契約は本人だけでは難しくなっている場合もあります。見るべきなのは「認知症かどうか」より、「本人がどんな場面で困っているか」です。
「認知症になったら成年後見制度」、という図式で考えると、制度を必要以上に怖く感じたり、必要な備えを後回しにしたりしかねません。まずは「親の判断する力が低下したら、どんな場面で困るだろう?」と考えてみてください。自分の親に関係する制度なのかどうかも、見えやすくなります。
なお、現在の成年後見制度には、判断能力の程度に応じた「後見・保佐・補助」という法定後見と、元気なうちに将来へ備えて契約しておく任意後見があります。次の章で、この二つの違いを整理します。
この章のまとめ
成年後見制度を考えることは、親の人生を子どもが決めることではありません。親がこれからも自分らしく暮らすために、どんな支えが必要かを考えることから始まります。
成年後見制度は、判断能力が不十分になった人を、財産管理や契約などの法律面から支える制度なのです。
さらに財産管理だけでなく、福祉サービスや医療を受けるための契約なども対象になります。
認知症になったら必ず利用する制度ではありません。
第2章 法定後見と任意後見は何が違う?
成年後見制度には、大きく分けて「法定後見制度」と「任意後見制度」の2つがあります。
大きな違いは、判断能力が低下した後に家庭裁判所の手続きを始めるのが法定後見、判断能力が十分なうちに本人が将来の支援者や内容を決めておくのが任意後見という点です。「成年後見制度」とひとまとめにするのではなく、まずこの違いを知っておくと、その後の制度選びを考えやすくなります。
法定後見は判断能力が低下した後に利用する
法定後見制度は、本人の判断能力が不十分になった後、家庭裁判所に申立てを行い、成年後見人・保佐人・補助人を選んでもらう制度です。判断能力の程度に応じて、「後見」「保佐」「補助」の3つに分かれています。
たとえば、親が以前は自分で行っていた銀行の手続きや契約が難しくなったとします。この場合、本人や配偶者、四親等内の親族などが、家庭裁判所に法定後見の開始を申し立てることができます。誰を成年後見人等にするかは、家庭裁判所が個々の事情を踏まえて選任します。
大切なのは、家族が「この人を後見人にしたい」と思っても、その人が必ず選ばれるわけではないということです。「親のことだから、子どもがそのまま管理すればいい」と考えていると、戸惑いやすい点です。子どもが候補者になれるのか、選ばれた後に何をするのかは、第5章で扱います。
任意後見は元気なうちに将来を決めておく
任意後見制度は、本人に十分な判断能力があるうちに、将来の任意後見人や任せる事務の内容を、あらかじめ契約で決めておく制度です。本人が自分で将来の支援者や内容を選べる点が、法定後見との大きな違いです。
任意後見契約は公正証書によって結びます。その後、本人の判断能力が低下すると、家庭裁判所が任意後見監督人を選任し、任意後見人による支援が始まります。
親がまだ元気なうちに、「将来、銀行の手続きができなくなったら、この子にお願いしたい」「こういうことを任せたい」という希望を整理し、契約にしておくイメージです。親自身が「誰に、何を任せたいか」を考える余地がある、というのがこの制度の特徴です。
ただし、任意後見は家族同士で「将来はお願いね」と話しておけば成立するものではありません。正式な契約と、その後の家庭裁判所の関与が必要です。「元気なうちに備えるなら任意後見」と結論を急がず、親自身の希望や家庭の事情に合わせて考えることが大切です。
現行の「後見・保佐・補助」はどう違う?
法定後見には、現在「後見」「保佐」「補助」の3つの類型があります。違いは主に、本人の判断能力の程度と、成年後見人等に認められる権限の範囲です。
| 後見 | 保佐 | 補助 | |
|---|---|---|---|
| 対象となる人 | 判断能力が欠けているのが通常の状態の人 | 判断能力が著しく不十分な人 | 判断能力が不十分な人 |
| 支援する人 | 成年後見人 | 保佐人 | 補助人 |
| 代理権 | 財産に関する法律行為について幅広く認められる | 家庭裁判所が定めた特定の法律行為 | 家庭裁判所が定めた特定の法律行為 |
| 同意・取消し | 日常生活に関する行為を除き、幅広く対象 | 法律で定められた重要な行為など | 家庭裁判所が定めた特定の行為など |
※制度の具体的な権限は個々の審判によって異なります。上表は、2026年10月時点で施行されている制度の概要です。この3類型は、法改正によって今後変わる予定です。詳しくは次の章で説明します。
まず押さえたいのは、「後見・保佐・補助は、判断能力の程度などに応じて仕組みが分かれている」ということだけで十分です。「判断能力が少し低下したから、すぐに一番大きな権限を持つ制度を使う」という単純な仕組みではありません。
この章のまとめ
- 法定後見は、判断能力が不十分になった後に家庭裁判所へ申立てを行い、成年後見人・保佐人・補助人が選ばれる制度です。
- 任意後見は、判断能力が十分なうちに、将来の支援者や任せる内容を契約で決めておく制度です。
- 「判断能力が低下した後に支援が始まる」のが法定後見、「元気なうちに支援の内容を決めておく」のが任意後見です。
制度の名前だけを見ると難しく感じますが、「いつ、誰が、どのように支援を決める制度なのか」と考えると整理しやすくなります。次の章では、この現在の制度が、2026年の法改正によってどう変わるのかを確認します。
第3章 2026年に法改正が成立・成年後見制度はこれからどう変わる?
「成年後見制度が変わるらしい」と聞いて、「では、今は何を知っておけばいいの?」と戸惑う人もいるでしょう。
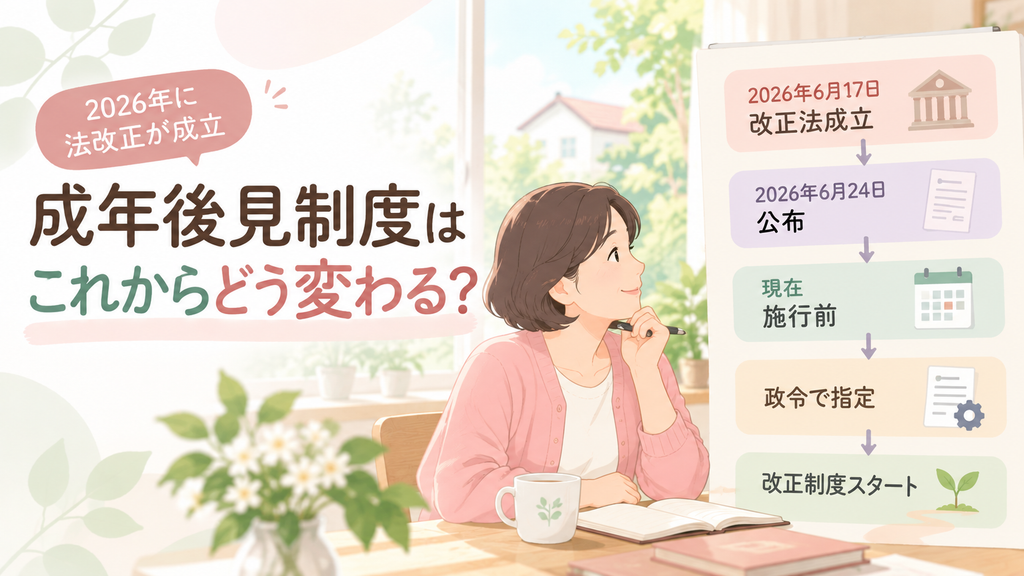
結論から言うと、2026年10月現在、改正法は成立・公布されていますが、成年後見制度の見直し部分はまだ施行されていません。現在は現行制度が続いています。この章では、これから制度がどう変わるのかを確認しながら、「今の制度」と「これからの制度」を分けて整理します。
何が成立したのか
2026年6月17日、成年後見制度の見直しなどを盛り込んだ「民法等の一部を改正する法律」と、その施行に伴う関係法律の整備法が成立し、6月24日に公布されました(法務省)。改正では、成年後見制度について、後見・保佐の制度を廃止し補助の制度に一元化することや、本人にとって必要な範囲で制度を利用できる仕組みにすることが盛り込まれています。
前章で説明した「後見・保佐・補助」は、あくまで現在施行されている制度です。これから施行される改正後は、その仕組みが変わります。だからといって、「今の制度を知らなくていい」わけではありません。親の判断能力が低下したとき、その時点でどの制度が施行されているかによって、利用できる仕組みは変わるからです。
「後見・保佐」が「補助」に一元化される
改正後は、現在の「後見」「保佐」が廃止され、補助の制度に一元化されます。
現在は、本人の判断能力の程度に応じて、
- 判断能力が不十分 → 補助
- 判断能力が著しく不十分 → 保佐
- 判断能力が欠けているのが通常の状態 → 後見
という3つの類型に分かれています。
改正後は「本人にどのような支援が必要か」に応じて、代理権や取消権などの権限を個別に設定する仕組みへ変わります。
なお、「後見・保佐が廃止される」と聞くと、「これまで手厚く支援されていた人が、急に支援を受けられなくなるのでは」と感じるかもしれません。しかし今回の改正は、支援そのものをなくす方向ではなく、本人の状態に応じて必要な権限を組み立て直す方向の見直しです。制度の詳しい運用は、施行に向けた政令などで今後明らかになります。
改正後の制度をすぐに利用できるわけではありません。2026年10月現在はまだ、後見・保佐・補助の3類型が現行制度として存在しています。
「必要な範囲・必要な期間」で使う方向へ
もう一つの大きな変化が、制度を本人に必要な範囲で利用するという方向です。現行制度には、きっかけとなった課題が解決しても、判断能力が回復しない限り利用が続くといった硬直性が指摘されてきました。
改正法では「一度利用したら、そのまま広い範囲を支援する」という考え方から、「本人に今、どのような支援が必要なのかを見て、その範囲や期間を考える」という方向へ変わっていきます。
いつから変わる?
繰り返しになりますが、成年後見制度の見直しに関する改正は、2026年10月現在、まだ施行されていません。公布日(2026年6月24日)から起算して2年6か月を超えない範囲内で、政令によって定められる日に施行されます。つまり、現時点では具体的な施行日は決まっていません。
「2026年に法改正されたから、もう新しい制度になった」わけではなく、2026年10月現在は現行制度です。一方で、「まだ施行されていないから考えなくていい」わけでもありません。親の判断能力について具体的に考える場面が来たときには、その時点でどの制度が施行されているかを確認する必要があります。
記事を読むときも、「現在の制度の説明か、改正後の制度の説明か」を見分ける習慣をつけておくと安心です。
今、何を知っておけばいいのか
法改正を知ったからといって、「施行されるまで何もしない」「今のうちに急いで利用する」と急いで決める必要はありません。大切なのは、今の制度とこれからの制度を分けたうえで、親の現在の状況を見ることです。
具体的にどんな場面で成年後見制度を検討することになるのか、そして制度以前に親とどんな話をしておきたいのかは、この先の章で順に見ていきます。
この章のまとめ
- 2026年6月17日、成年後見制度の見直しを含む改正法が成立し、6月24日に公布されました。
- 改正後は「後見・保佐」が廃止され、補助を中心に、本人に必要な支援の範囲に応じて利用する仕組みに変わります。支援そのものが弱くなる制度変更ではありません。
- 施行日は、公布から2年6か月を超えない範囲で今後政令によって定められ、2026年10月現在はまだ施行されていません。
- 「今の制度」と「これから変わる制度」を混同しないことが、この章のポイントです。
第4章 親に成年後見制度が必要になるのは、どんなとき?
「親が認知症になったら、成年後見制度を使うの?」
親の終活を考え始めると、そんな疑問が出てきます。
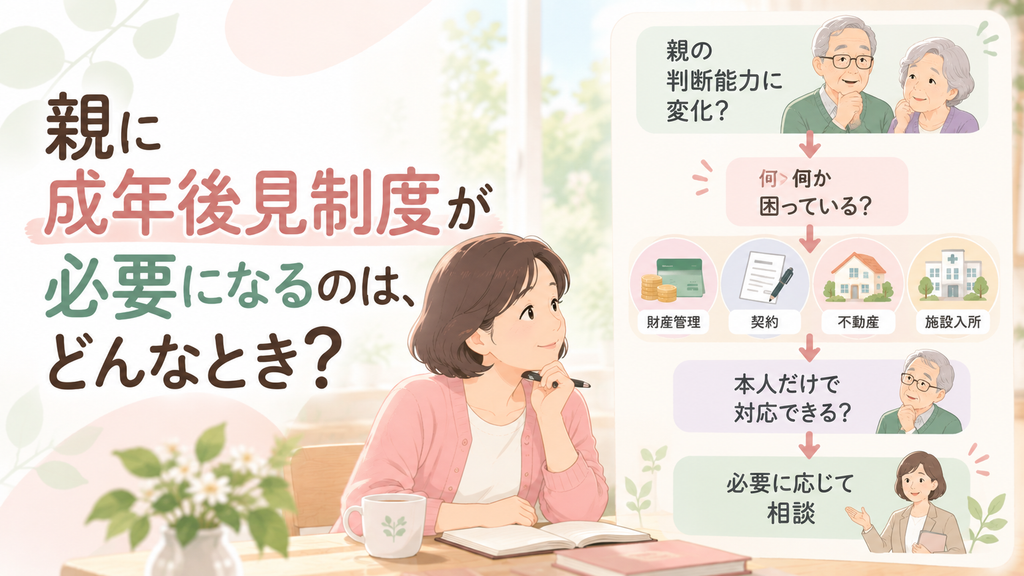
でも、成年後見制度を考えるときに大切なのは、認知症という診断そのものではなく、実際の生活の中で何に困っているのかを見ることです。銀行の手続きが難しくなった、介護サービスの契約が一人では進められない、不動産の売却や管理が必要になった。こうした具体的な困りごとが出てきたとき、成年後見制度が関係してきます。
ここでは、50代の子どもが親の変化に気づいたとき、どんな場面を目安に考えればいいのかを整理します。なお、この章では「こういう状態なら利用すべき」という判定はしません。必要性や適切な支援は、一人ひとりの事情によって変わるからです。あくまで「こういう場面で関係してくる」という目安として読んでください。
銀行などの財産管理が難しくなったとき
親が預貯金や不動産などの財産を、自分で適切に管理することが難しくなったとき、成年後見制度が関係する場合があります。判断能力が不十分になった場合、成年後見人等が本人の財産を管理するなどの支援を行います。法務省や厚生労働省の説明でも、財産管理の例として不動産や預貯金の管理、相続手続きなどが挙げられています。
これまで自分で銀行に行っていた親が、手続きの内容を理解したり、必要な書類をそろえたりすることが難しくなる。あるいは、施設への入所でまとまった費用が必要になったり、自宅を売却する必要が出てきたりして、財産に関する重要な手続きが発生する。こうした場面が目安になります。
ここで注意したいのが、「子どもだから親の預金を管理できる」とは限らないことです。親が元気なうちは、本人の意思で子どもに手続きを頼むこともできます。しかし、判断能力が低下した後に、家族が当然のように本人の財産を自由に管理できるわけではありません。
この問題は、親が元気なうちには見えにくいものです。だからこそ、まだ何も起きていない段階で、「もし銀行の手続きが一人で難しくなったら、誰に頼みたい?」と考えておくことには意味があります。「子どもが親のお金を管理していいのか」「成年後見人になると何ができるのか」は、次の第5章で詳しく扱います。
施設入所や介護サービスの契約が必要になったとき
介護サービスや施設への入所・入院などの契約を、本人だけで進めることが難しくなった場合にも、成年後見制度が関係することがあります。行政の説明でも、身上保護の例として、介護・福祉サービスの利用契約や施設入所・入院の契約締結などが挙げられています。
親が一人暮らしを続けることが難しくなり介護サービスを利用することになる。
あるいは、入院をきっかけに、退院後は施設で生活することになる。
こうした場面では、サービスの利用や施設への入所について、本人の意思を確認しながら契約や手続きを進める必要があります。親がまだ自分で判断できる状態なら、家族がそばで支えながら手続きを進めることもできますが、判断能力が低下し、本人だけでは契約の内容を理解して手続きを進めることが難しくなっている場合には、成年後見制度による支援が必要になることがあります。
ここで覚えておきたいのは、成年後見人が「介護をしてくれる人」ではないということです。成年後見人等は、必要な福祉サービスの利用契約などを支援しますが、食事の世話や実際の介護そのものは、一般に成年後見人等の職務ではありません。介護をしてくれる人と、介護サービスなどの契約を法律面から支える人は別です。この違いを知っておくと、成年後見制度に対するイメージも少し変わるのではないでしょうか。
不動産の管理や手続きが問題になったとき
親名義の不動産について、売却や管理などの法律上の手続きが必要になったときも、成年後見制度が関係する場合があります。特に、判断能力が低下した後に、自宅や土地について重要な手続きをする必要が生じた場合は、家族だけで自由に進められるとは限りません。
親が施設に入所して自宅に戻ることが難しくなり、その後の生活費のために自宅を売却する必要が出てくる。あるいは、親が所有する土地について、相続や管理、売却などの手続きが必要になる。不動産は預貯金と違って、「とりあえず家族が管理しておけばいい」と簡単にはいかないことがあります。
そして、ここには親の気持ちも関わってきます。「子どもから見れば売却したほうがいい家」でも、親にとっては長年暮らしてきた大切な場所かもしれません。だからこそ、不動産の問題が出てきたときには、「売れるか」「管理できるか」だけではなく、本人がどうしたいのかを確認することも重要です。行政の説明でも、本人にとって重要な財産の売却などでは、本人の意思を尊重した意思決定支援が重要になるとされています。
なお、成年後見制度を利用した場合、特に本人が住んでいた不動産の売却には、家庭裁判所の許可が必要になるケースがあります。この章では具体的な手続きまでは扱いませんが、「判断能力が低下した後に、不動産について重要な手続きが必要になるときには、家族だけで判断せず専門的な確認が必要になる」とだけ押さえておきましょう。
本人だけでは重要な契約・手続きが難しくなったとき
銀行や不動産だけでなく、生活の中で重要な契約や手続きを本人だけで進めることが難しくなったときも、成年後見制度が関係します。介護サービスの契約、施設への入所契約、入院に関する手続き、相続に関する手続き、不動産に関する手続きなどが挙げられます。
ただし、「親が書類を書くのが苦手になった」「スマートフォンの操作が分からなくなった」というだけで、直ちに成年後見制度が必要になるわけではありません。高齢になると、インターネットの手続きやスマートフォンの操作が難しくなることはありますが、それだけで本人の判断能力が失われたとはいえません。操作方法が分からないだけなら、家族が横で一緒に確認することで解決することもあります。一方で、契約の内容や金額、相手との関係などを理解して判断すること自体が難しくなっているなら、話は変わります。
「認知症だから」ではなく「何に困っているか」で考える
成年後見制度を考えるときは、「親が認知症になったから必要」と一括りにせず、「今、親は何に困っているのか?」から考えることが大切です。行政の説明でも、成年後見制度は「ひとりで決めることに不安のある方々を法的に保護し、支援する制度」とされ、財産管理や介護・福祉サービスの利用契約など、具体的な法律行為が支援の対象として示されています。
「銀行の手続きを一人で進められない」
「介護サービスの契約内容を理解することが難しい」
「施設への入所に必要な契約を自分で判断できない」
「自宅をどうするか、重要な不動産の手続きを一人では進められない」
こうした具体的な困りごとが出てきたときに、成年後見制度が選択肢の一つになります。反対に、今は親が自分で生活し、判断し、意思を伝えられているのであれば、制度の名前だけを見て「うちも考えなければ」と焦る必要はありません。
「できないことが増えた」ことと、「自分で判断することが難しくなった」ことは、同じではないのです。
親ができないことが増えていくのを見ると、不安になるのは自然なことです。でも、できないことが増える=判断能力が失われた、とは限りません。「何ができなくなったか」だけでなく、「自分で判断することが難しくなっているか」「どんな法律上の手続きで困っているか」を分けて見ること。それが、必要以上に不安を膨らませずに、この制度と付き合っていくための考え方です。
50代の私たちが親の終活を考えるときに大切なのは、未来を正確に予測することではありません。「もし判断することが難しくなったら、どんなところで困りそうか」を、今のうちに想像しておくことです。そして、親が困ったとき「誰に支えてもらいたいのか」も、子どもだけで決められることではありません。親自身の希望を聞いておくことが、その後の話し合いの出発点になります。
次の章では、親の成年後見について考えたときに多くの人が気になる、「子どもが成年後見人になれるのか?」という疑問を取り上げます。
この章のまとめ
- 親に成年後見制度が必要になる可能性があるのは、認知症という診断そのものではなく、判断能力の低下によって、財産管理や契約などの重要な法律行為を本人だけで行うことが難しくなったときです。
- 具体的には、銀行や預貯金などの財産管理、介護サービスの利用契約、施設への入所・入院に関する契約、不動産の管理や重要な手続き、相続などの法律上の手続きが挙げられます。成年後見人等が手続きを行い、本人の生活を支援します。
- ただし、高齢になったこと自体や、スマートフォン・書類の扱いが苦手になったことだけで、すぐに成年後見制度が必要になるわけではありません。
- 「できないことが増えた」ことと、「自分で判断することが難しくなった」ことは、同じではありません。この違いを分けて見ることが、一番のポイントです。
第5章 子どもが成年後見人になれる?家族が知っておきたいこと
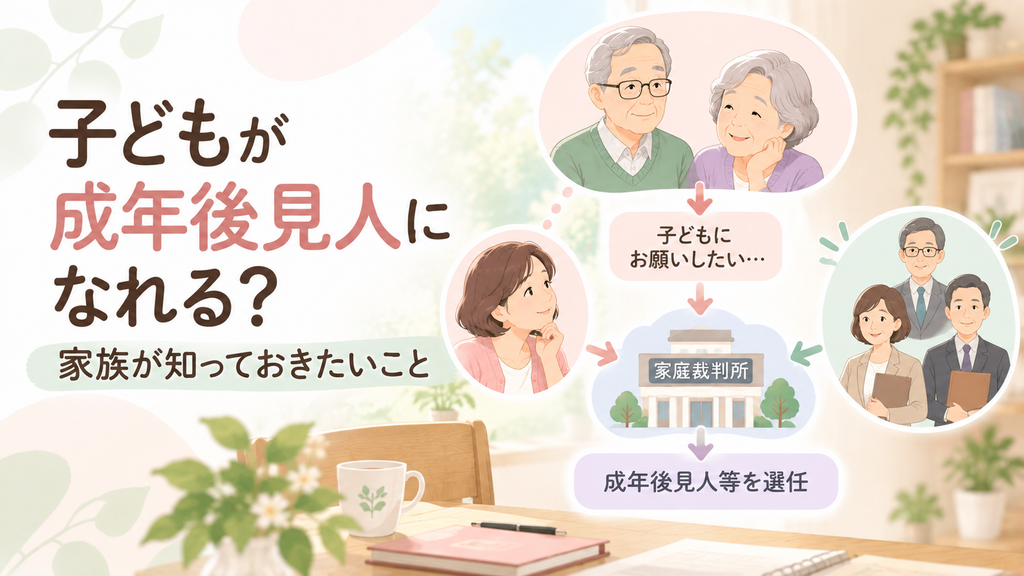
親の判断能力が低下したとき、「子どもがそばにいるのだから、子どもが親のお金を管理すればいいのでは?」そう考える人もいるのではないでしょうか。
実際、成年後見人には親族が選ばれることがあります。ただし、子どもが希望すれば必ず成年後見人になれるわけではありません。そして、成年後見人になったとしても、「親のお金を家族のお金として自由に使える」という意味ではありません。
ここでは、家族が成年後見制度に関わる場合に知っておきたいポイントを整理します。
子どもを候補者として申し立てることはできる
親の子どもを成年後見人の候補者として申し立てることはできます。成年後見人等には、親族のほか、弁護士・司法書士・社会福祉士などの専門職や法人などが選ばれる場合があります。
親の近くに住んでいる子どもがいて、日頃から生活を支えているケースを考えてみます。その子どもを候補者として、家庭裁判所に申し立てることは可能です。実際の申立書にも、候補者について「子」を選択できる欄があります。
ただし、ここで大切なのは、「候補者として申し立てること」と「成年後見人に選ばれること」は同じではないということです。
ただし、必ず子どもが選ばれるわけではない
成年後見人を誰にするかを決めるのは、家庭裁判所です。厚生労働省の説明によれば、家庭裁判所は本人にとってどのような保護・支援が必要かなどの事情に応じて、成年後見人等を選任します。本人に法律上または生活面での課題がある、財産管理が複雑困難であるなどの事情が判明している場合には、弁護士・司法書士・社会福祉士などの専門職が選ばれることがあります。なお、誰を成年後見人等に選任するかという家庭裁判所の判断には、不服申立てができません。
「子どもが一番親のことを知っているのだから、当然子どもがなる」と考えないほうがよいところです。成年後見制度では、家族の希望だけでなく、親本人にとって誰が適任なのかという視点から選任されます。「子どもに任せたい」という親の気持ちがあったとしても、最終的な選任は家庭裁判所が行う。この仕組みを知っておくだけでも、「家族で何とかすればいい」と思っていたときとの見え方が変わってきます。
成年後見人になったら親のお金を自由に使える?
成年後見人になっても、親の財産を自分のお金のように自由に使うことはできません。成年後見人は、本人の財産を管理し、本人の生活や必要な支払いなどを支える立場です。
親の預貯金から、本人の生活費や医療費、介護サービスの費用などを支払うことは成年後見人の仕事の一つです。一方で、「親のお金だから、子どもの生活費にも使っていい」ということにはなりません。
成年後見人になった後は、財産目録や収支予定表を作成し、家庭裁判所への定期報告も行います。家庭裁判所の案内によると、後見人は毎年1回、所定の時期に後見事務の状況を裁判所へ報告することになっています。
つまり、成年後見人は「親のお金を預かる家族」というより、親本人のために、その財産を適切に管理する役割を担う人です。この違いは、家族でお金を管理することを考えるときに、とても大切なポイントです。
成年後見人になっても「家族の代わりに全部やる」わけではない
成年後見人は、親の生活を支えるために財産管理や契約などを行いますが、家族の代わりに生活全般をすべて担う人ではありません。不動産や預貯金などの財産を管理したり、必要な福祉サービスや医療を受けられるよう契約や支払いを行ったりする一方で、食事の世話や実際の介護などは、一般に成年後見人等の職務ではありません。
親が介護施設に入ることになった場合、成年後見人は施設との契約や費用の支払いなどを担うことがあります。でも、毎日の食事介助をしたり、身の回りの世話をしたりすることまで担うわけではありません。
ここを知らないまま、「成年後見人になれば親のことを全部任せられる」と考えてしまうと、実際に制度を利用したときに戸惑うことになります。成年後見人は、親の人生そのものを代わりに生きる人ではなく、法律上の権限を使って、本人の生活や財産を支える人なのです。
家族だからこそできる支えもあれば、成年後見人という立場だからこそ担う役割もあります。制度を利用すると、家族の関わり方も変わってきます。
この章のまとめ
- 子どもを成年後見人の候補者にすることはできるものの、実際に選任するかどうかを決めるのは家庭裁判所です。家庭裁判所の判断には不服申立てができません。
- 成年後見人になっても、親の財産を家族の判断で自由に使えるわけではなく、毎年1回、裁判所への定期報告が必要になります。
- 成年後見人は、財産管理や契約などを支える役割を担いますが、介護や日常生活のすべてを引き受ける人ではありません。
- 「家族だから何でもできる」と考えることではなく、親本人にとって必要な支えは何なのかを考えることが、この章で一番伝えたいことです。
「親のことは、できるだけ家族で支えたい」。そう考えるのは、ごく自然なことです。けれど、成年後見制度を調べていくと、家族の気持ちだけでは決められない部分があることが分かります。
次の第6章では、実際に成年後見制度を利用するときに気になる「費用」について、申立て時にかかる費用だけでなく、成年後見人等への報酬なども含めて整理します。
第6章 成年後見制度にはどんな費用がかかる?
成年後見制度を調べていると、気になるのが「費用」です。
「申立てるだけで、いくらかかるの?」
「成年後見人への報酬は毎月必要なの?」
親の終活を考え始めた段階では、具体的な金額が分からないことが不安につながります。
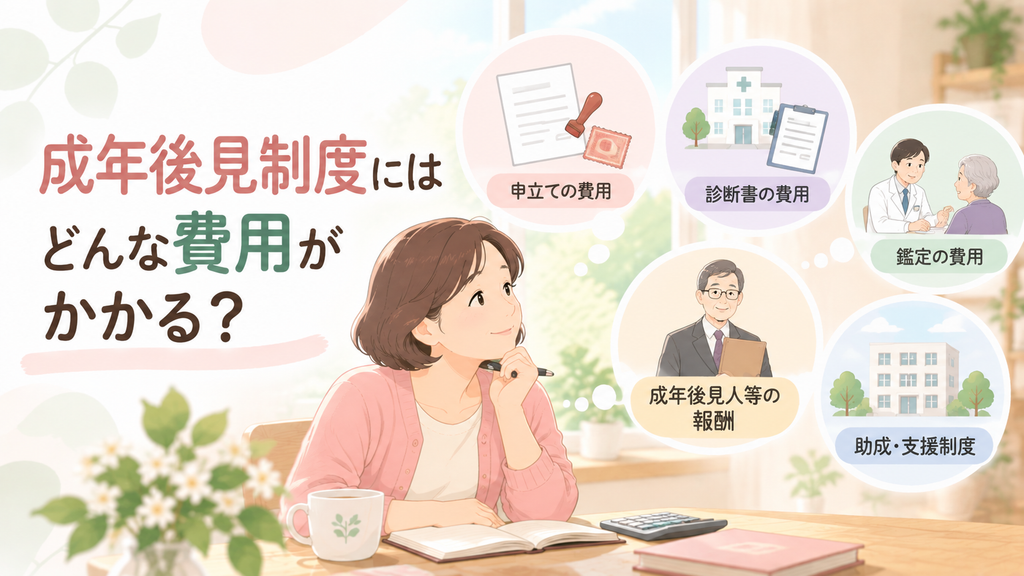
成年後見制度にかかる費用は、申立て時の費用だけではありません。診断書などの実費、必要な場合の鑑定費用、成年後見人等への報酬などがあります。一律に「全部で○万円」と決められるものではないため、それぞれ分けて見ていきましょう。
申立てにかかる費用
成年後見の申立てには、収入印紙による申立手数料や登記手数料などがかかります。厚生労働省の説明では、申立手数料800円分、登記手数料2,600円分の収入印紙が必要とされています。
保佐・補助で代理権や同意権の付与もあわせて申し立てる場合は、それぞれ別に800円が必要です。
これに加えて、連絡用の郵便切手代がかかります。郵便切手の額は裁判所によって異なるため、実際に申し立てるときは、管轄の家庭裁判所の最新情報を確認することが大切です。
「成年後見制度は高額な手続き」というイメージだけで考えるのではなく、まずは最初に必要になる費用と、その後にかかる費用を分けて考えると分かりやすくなります。
郵便切手・診断書・鑑定にかかる費用
申立てには、郵便切手のほか、成年後見用の診断書など、本人の状況を確認するための書類にかかる実費も必要になります。診断書の作成費用は医療機関によって異なるため、「診断書は○円」と全国一律に決まっているものではありません。
さらに、家庭裁判所が必要と判断した場合には、医師による「鑑定」が行われることがあります。鑑定とは、本人の判断能力の程度を医学的に確認するためのものです。ただし、すべての申立てで鑑定が行われるわけではなく、必要性は家庭裁判所が判断します。
費用を考えるときは、必ず必要になる費用、医療機関などによって変わる費用、必要な場合だけ発生する費用を分けて考えることがポイントです。
成年後見人等への報酬
成年後見人等への報酬は一律に「月○万円」と法律で決められているわけではなく、家庭裁判所が個々の事情を考慮して決めます。報酬を受け取る場合には、家庭裁判所に報酬付与の申立てを行い、認められた金額を本人の財産から受け取ります。
大阪家庭裁判所(堺支部・岸和田支部を含む)が2025年4月に公表した「成年後見人等の報酬額のめやす」では、通常の後見事務を行った場合の基本報酬について、月額2万円が目安とされています。管理する流動資産が1,000万円を超え5,000万円以下の場合は月額3万〜4万円、5,000万円を超える場合は月額5万〜6万円が目安とされ、特に労力を要する事務があった場合には付加報酬が加わることもあります。
ただし、これは大阪家庭裁判所等が示す「目安」であり、全国一律の料金表ではありません。また、親族が成年後見人になった場合でも、報酬が自動的に発生するわけではなく、家庭裁判所の報酬付与の審判が必要です。この仕組みは、第5章で見た「家族だから親のお金を自由に使えるわけではない」という話とつながります。
費用が心配な場合の助成
成年後見制度の費用を負担することが難しい人のために、市町村が費用の一部を助成する「成年後見制度利用支援事業」があります。
厚生労働省の資料によると、この事業は、成年後見制度を利用することが有用と認められる認知症高齢者・知的障害者・精神障害者のうち、費用について補助を受けなければ制度の利用が困難と認められる人を対象に、申立てに要する経費や後見人等の報酬の全部または一部を助成するものです。
対象となる経費には、申立手数料、登記手数料、鑑定費用、後見人等の報酬などがあります。
ただし、対象となる人や助成内容、申請方法は自治体によって異なります。また、申立費用の助成は市区町村長による申立ての場合に限定している自治体もあるなど、条件は自治体ごとに幅があります。
「成年後見制度を利用したいけれど、費用が心配」という場合は、本人が住んでいる市区町村の相談窓口に確認することが大切です。
また、経済的に余裕がない人が、法テラスの民事法律扶助を利用できる場合もあります。申立書作成費用や鑑定費用の立替えなどについて、法テラスを利用できるケースがあることは、複数の家庭裁判所の案内でも紹介されています。
「費用が払えないから、制度は利用できない」と最初から決める必要はありません。利用を検討する段階で、助成や相談先について確認する道があります。

この章のまとめ
- 成年後見制度の費用は、①申立て時の費用(収入印紙・郵便切手)、②診断書などの実費、③必要な場合の鑑定費用、④成年後見人等への報酬、に分けて考える必要があります。
- 後見人等への報酬は一律ではなく、家庭裁判所が財産額や事務内容を考慮して決めます(大阪家裁の目安では基本報酬月額2万円〜)。
- 費用の負担が難しい場合は、市区町村の「成年後見制度利用支援事業」や法テラスを利用できる場合があります。ただし条件は自治体によって異なります。
- 「成年後見制度はお金がかかるから無理」と、今の段階で結論を出す必要はありません。まずは、どんな費用があるのかを知っておくだけで十分です。
具体的な申立ての流れや相談先については、次の章で整理していきます。
第7章 申立てから開始までの流れと、最初の相談先
ここまで読んで、「もし親に成年後見制度が必要になったら、私は何をすればいいんだろう?」と感じた人もいるでしょう。
成年後見制度は、家族が自分たちだけで判断して、その日から始められる制度ではありません。家庭裁判所への申立てが必要になります。とはいえ、最初からすべて自分で調べて申立書を作らなければならないわけでもありません。
まずは、誰が申し立てるのか、どこに申し立てるのか、どのくらい時間がかかるのか、そして最初にどこへ相談すればいいのかを知っておきましょう。
誰が、どこの家庭裁判所に申し立てる?
成年後見の申立ては、本人、配偶者、四親等内の親族などができ、申立先は原則として本人の住所地(生活の本拠地)を管轄する家庭裁判所です。四親等内の親族には、子どもや兄弟姉妹、甥・姪、いとこなどが含まれます。一定の場合には市区町村長なども申立てをすることができます。
たとえば、親が兵庫県に住んでいて、子どもが大阪に住んでいる場合。子どもが申し立てること自体はできますが、申立先は「子どもが住んでいる場所」ではなく、原則として親本人の住所地を管轄する家庭裁判所です。「親族ならどこの家庭裁判所でも申し立てられる」わけではないので、注意したいところです。
そして、申立てをする人と、成年後見人になる人は同じとは限りません。子どもが申立人になり、成年後見人の候補者として別の家族や専門職を挙げることもあります。誰を成年後見人等に選ぶかは、家庭裁判所が本人にとって適任かどうかを考えて決めます。第5章で見たように、「子どもが申し立てることができる」ことと、「子どもが成年後見人になる」ことは別の話です。
開始までの期間は?
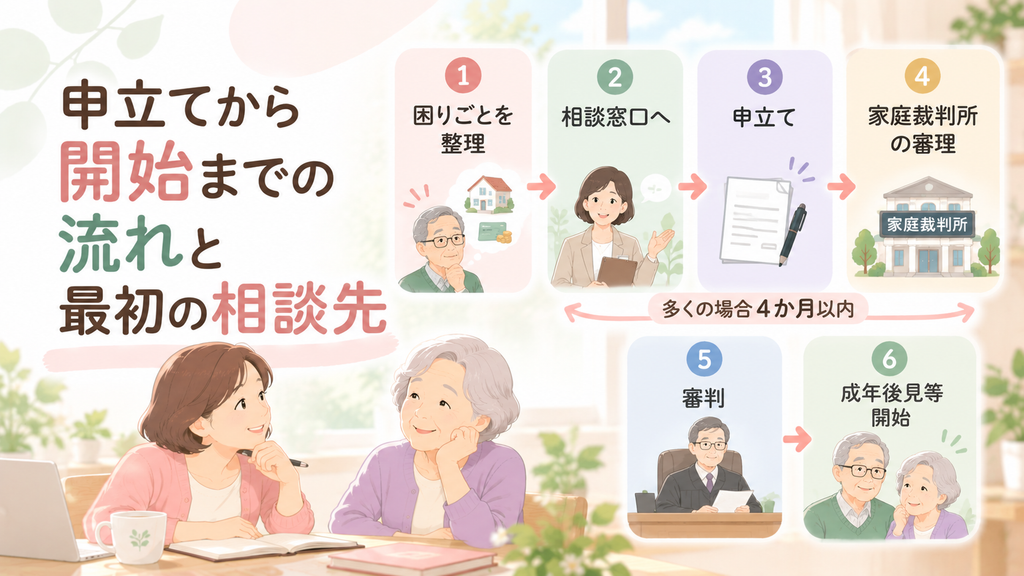
成年後見制度は、申立てをしたらすぐに始まるわけではなく、審理や必要な調査などを経て、家庭裁判所が成年後見人等を選任します。法務省のQ&Aでは、申立てから開始までの期間は多くの場合4か月以内とされていますが、実際の期間は本人の状況や事案によって変わります。
神戸家庭裁判所の案内では、必要な書類がすべて整った標準的なケースで、調査などに大きな困難がなければ、申立てから3か月程度(目安)で審判が出るとされています。ただし、鑑定を行う場合にはおおむね1か月程度が別途かかり、追加の書類が必要になったり、本人の状況を詳しく確認する必要があったりすれば、さらに時間が長くなることがあります。
そのため、「親の銀行口座が凍結されてしまったら、その日に申し立てればすぐ使えるようになる」と考えるのは危険です。必要になる可能性があるなら、困りごとが大きくなる前に、制度について相談しておくことが大切になります。
「今すぐ申し立てる」という意味ではありません。まだ何も起きていない段階でも、いざというときにどこへ相談するかだけ知っておく。それも親の終活の一つと言えます。
まず相談できる窓口は?
成年後見制度について最初に相談するなら、市区町村の中核機関、地域包括支援センター、社会福祉協議会などの地域の相談窓口があります。手続きや必要書類、成年後見人になってくれる人について、こうした窓口で相談できます。
- 親の認知症が進み、お金の管理が難しくなってきた
- 施設への入所契約などで支援が必要になった
- 成年後見制度を使ったほうがいいのか分からない
- 家族で対応できるのか相談したい
という段階なら、いきなり申立書を書くのではなく、まず地域の相談窓口に話をしてみる方法があります。申立ての手続きや必要書類、費用については、家庭裁判所の手続案内でも確認できます。
ここで大切なのは、「成年後見制度を使うか、使わないか」を最初の相談で決めなくてもいいということです。「親の今の状況だと、どんな支援が考えられるのか」「まだ制度を使う段階なのか」。そんなところから相談できます。
制度を知らないまま家族だけで抱え込むと、「もっと早く相談すればよかった」となることがあります。反対に、まだ必要かどうか分からない段階で相談したからといって、必ず成年後見制度を利用しなければならないわけではありません。
分からないから相談する。それで十分です。
成年後見制度が必要になったら、まず何をする?
ここまでを一つの流れにすると、次のようになります。
① 親の生活や財産について困りごとが出てくる
② 地域の相談窓口などに相談する
③ 成年後見制度が必要か、必要な手続きは何かを確認する
④ 必要に応じて家庭裁判所へ申立てる
⑤ 家庭裁判所による調査・審理
⑥ 成年後見人等が選任される
⑦ 審判が確定し、制度が始まる
もちろん、すべての家庭が同じ順番になるわけではありません。状況によっては、家庭裁判所に直接手続きについて確認することもありますし、弁護士や司法書士などの専門職に相談することもあります。
大切なのは、「成年後見制度を使わなければ」と焦って申立てることではなく、まず今の親に何が必要なのかを整理することです。成年後見制度は、申し立てて終わりではありません。実際に利用すると、親の財産管理や家庭裁判所への報告など、家族が事前に知っておきたいことがあります。次の章では、「成年後見制度を利用すると、実際には何が変わるのか」を整理します。
この章のまとめ
- 申立てができるのは、本人、配偶者、四親等内の親族など。申立先は、原則として本人の住所地を管轄する家庭裁判所です。
- 利用開始までには一定の期間がかかり(目安は3か月程度、多くの場合4か月以内)、事案によって長さが変わります。
- 地域包括支援センターや市区町村の中核機関など、最初に相談できる窓口があります。
- 「分からないから、相談していい」。まだ何も起きていない50代なら、まず困ったときに相談できる場所を知っておくだけでも、十分な準備になります。
第8章 成年後見制度を利用する前に知っておきたいこと
成年後見制度についてここまで読んで、「必要になったら使えばいい」と思った人もいるかもしれません。でも、制度を利用する前に知っておきたいことがあります。
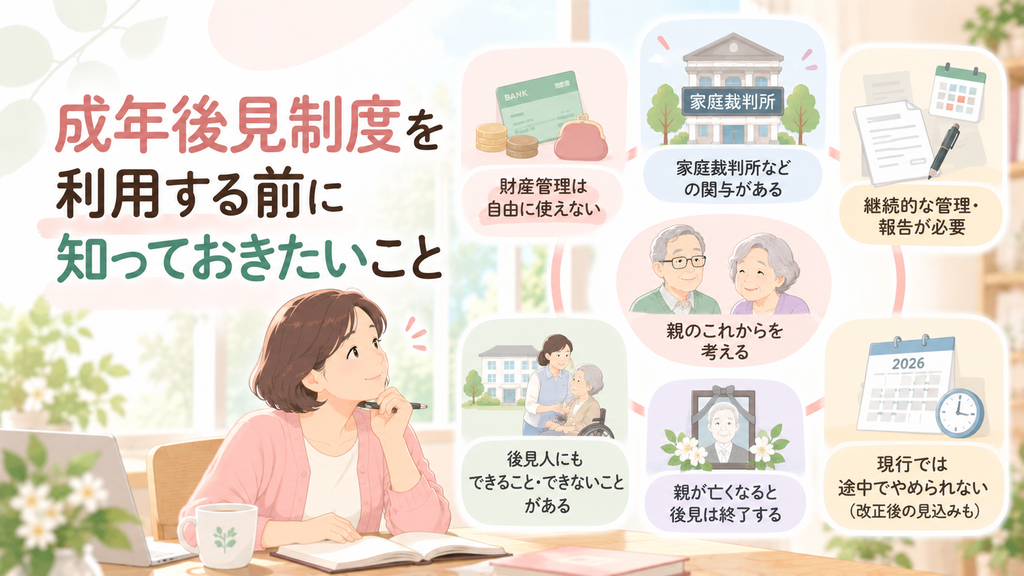
成年後見制度は、家族が親の代わりに自由にお金を管理する仕組みではありません。家庭裁判所などが関わり、成年後見人等には継続的な財産管理や報告が求められます。そして現在の制度には、一度利用を始めると、家族の希望だけでやめることはできないという特徴があります。
「こんな制度だとは知らなかった」と後から戸惑わないためにも、利用前に知っておきたいポイントを整理しておきましょう。
家族が自由に親の財産を使う制度ではない
成年後見人になっても、親の財産を家族のお金のように自由に使うことはできません。成年後見人等は、本人の財産を適切に管理し、本人の生活や必要な支払いなどのために財産を使います。
親の預貯金から介護サービスの費用や医療費、施設の利用料などを支払うことは、成年後見人の役割の一つです。一方で、親の財産を子どもの生活費に充てたり、家族の都合だけで使ったりすることはできません。不適切な財産管理を行った場合には、解任や損害賠償、場合によっては刑事責任につながることもあります。
第5章で見た「子どもが成年後見人になれる?」でも言及しているとおり、「親のお金を管理する」という言葉だけを見ると、家族に大きな権限が移るように感じますが、実際には、親本人の財産を、親本人のために管理する立場になるということです。
「家族だから自由にできる」ではなく、「家族であっても本人の財産として扱う」。この違いを知っておくことが、成年後見制度を考える最初のポイントです。
家庭裁判所などの関与がある
成年後見制度は、成年後見人に任せて終わりではなく、家庭裁判所などが関与する仕組みになっています。
たとえば、本人の自宅を売却する必要が出てきた場合。本人が住んでいる、または過去に住んでいた居住用不動産の処分には、原則として家庭裁判所の事前の許可が必要です。売却だけでなく、抵当権の設定や賃貸借契約の解除なども対象になります。これは、成年後見人が「親のためだから」と自分の判断だけで何でも決められるわけではないことを示す一例です。
もちろん、すべての財産管理について毎回家庭裁判所の許可が必要という意味ではありません。ただ、成年後見制度には、本人の財産を守るためのチェックの仕組みがあることを知っておくとよいでしょう。
継続的な財産管理・報告が必要になる
成年後見制度を利用すると、財産を一度整理して終わりではなく、その後も継続して管理・報告することになります。
家庭裁判所の案内によると、成年後見人等は、選任後1か月以内に本人の財産や生活の状況を確認して財産目録・収支予定表を作成・提出し、その後は毎年1回、後見事務の状況を報告することになっています。
「銀行口座を確認して、必要なお金を支払えば終わり」ではありません。本人の財産をどのように管理し、どのような支出があったのかを整理しておく必要があります。家族が成年後見人になった場合でも、親の財産管理を家族の感覚だけで行うのではなく、成年後見人として適切に記録し、説明できる状態にしておくことが求められます。「親のためにやっているのだから、細かい記録までは必要ない」と考えてしまうと、後から負担になる可能性があります。制度を利用する前に、この継続的な事務負担も含めて考えておくことが大切です。
後見人にも「できること・できないこと」がある
成年後見人は、親に代わって法律行為や財産管理を行うことができますが、親の生活に関することを何でも代わりにできるわけではありません。
行政の説明では、成年後見人等の職務として、財産管理や福祉サービス・医療に関する契約、医療費の支払いなどが挙げられる一方、食事を作る、掃除をする、実際の介護をする、手術をする・しないを決めるといったことは、成年後見人等にお願いできない仕事とされています。医療行為への同意権は、成年後見人にはありません。
親が介護施設に入った場合、成年後見人は施設との契約や費用の支払いなどを担うことがありますが、毎日の介護そのものを担うわけではありません。また、本人と成年後見人との利益が相反する場面(たとえば成年後見人自身も相続人となる遺産分割など)では、成年後見人がそのまま本人を代理できず、特別代理人の選任が必要になる場合があります。
成年後見人は「親のすべてを代わりに決める人」ではありません。法律上の権限を使って、本人の財産や生活を支える人と考えると分かりやすくなります。
本人が亡くなったら後見はどうなる?
本人が亡くなると、成年後見は終了します。裁判所によると、本人が死亡すると後見手続は終了し、成年後見人は家庭裁判所への報告や法務局への終了登記などの手続きを行います。
ただし、「亡くなった瞬間に、成年後見人が何もできなくなる」という単純な話でもありません。本人の死亡後には、管理していた財産を相続人に引き継ぐなど、終了に伴う事務が残ります。
成年後見制度は相続のための制度ではありません。親が亡くなった後の財産の扱いは、成年後見から相続へと問題が移ります。関係する場面はありますが、それぞれ別の制度として考える必要があります。
現行では「途中でやめられない」とされている点と、改正後の見込み
2026年10月現在の現行制度では、家族の希望や本人の希望だけで成年後見制度を途中で終了することはできません。厚生労働省も、いったん制度の利用を始めると、本人の判断能力が回復するか、本人が亡くなるまで続くことを踏まえて、利用するかどうかをよく考える必要があると説明しています。
「親の不動産を売却するために利用したけれど、売却が終わったから後見も終わり」ということにはなりません。成年後見人自身が「もう続けられない」と思った場合も、正当な事由がある場合に家庭裁判所の許可を得て辞任することはできますが、本人の後見そのものが終了するわけではなく、新しい成年後見人等が選任されます。
第3章で見たとおり、2026年6月に成立・公布された改正法では、後見・保佐を廃止して補助に一元化し、本人にとって必要な範囲で利用できる仕組みへの見直しが盛り込まれています。これは、現在の「いったん開始すると、判断能力が回復しない限り基本的に続く」という仕組みを見直す方向です。ただし、この見直しはまだ施行されておらず、公布から2年6か月を超えない範囲で政令により施行日が定められます。今の段階で「必要な期間だけ使えるようになった」と考えるのは正確ではありません。今は現行制度、これからは改正後の制度。この2つを分けて考えることが大切です。
成年後見制度について知っておきたいこと
| 知っておきたいこと | 現在の制度 |
|---|---|
| 親のお金を自由に使える? | 使えない。本人のために適切に管理する |
| 家庭裁判所は関わる? | 関わる。選任や報告、必要な許可などで関与する |
| 財産管理は一度で終わる? | 終わらない。継続的な管理・報告が必要 |
| 後見人が何でもできる? | できない。職務には範囲があり、介護や医療同意は含まれない |
| 親が亡くなったら? | 成年後見は終了する。その後、終了に伴う手続きが必要 |
| 途中でやめられる? | 現行制度では、家族の希望だけでは終了できない |
| 2026年の改正後は? | 必要な範囲で利用する方向へ見直されるが、2026年9月現在は未施行 |
成年後見制度は、決して「家族が親を管理する制度」ではありません。親本人の権利や財産を守りながら、必要な法律行為や財産管理を支える制度です。だからこそ、制度を利用するかどうかを考えるときには、「家族にとって便利か」だけではなく、「親本人にとって何が必要なのか」という視点が欠かせません。
次の章では、成年後見制度だけを見るのではなく、任意後見や家族信託と何が違うのかを整理します。制度ごとの違いを知ると、「どれを選ぶべきか」ではなく、「そもそも我が家では何が必要なのか」を考えやすくなります。
この章のまとめ
- 成年後見制度は、家族が親の財産を自由に管理する制度ではなく、家庭裁判所などの関与のもとで本人の財産を適切に管理し、必要な法律行為や生活上の支援につなげていく制度です。
- 現行制度では、一度利用を始めると、「最初の目的が終わったから」という理由だけで途中終了することはできません。
- 2026年に成立した改正法では、必要な範囲で利用できる仕組みへの見直しが盛り込まれていますが、2026年10月現在はまだ施行されていません。
- 今できるのは、「将来はこう変わるから」と急いで判断することではなく、現在の制度を知りながら、親にとって本当に必要な支えは何なのかを考えておくことです。
第9章 家族信託と成年後見制度はどう違う?法定後見・任意後見も整理
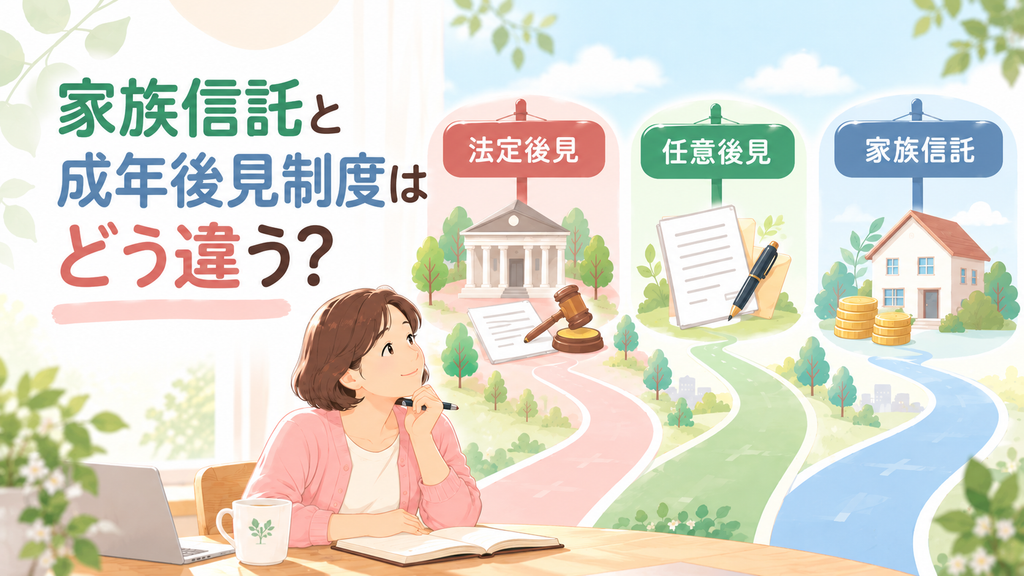
成年後見制度について調べていると、「成年後見制度には、法定後見と任意後見があるんだ」と気づく人も多いのではないでしょうか。
さらに、親の財産管理について調べていくと、「家族信託」という仕組みも出てきます。
では、成年後見制度の中にある「法定後見」と「任意後見」、そして成年後見制度とは別の仕組みである「家族信託」は、どのように違うのでしょうか。
大きく分けると、
法定後見は、本人の判断能力が不十分になった後に、家庭裁判所が成年後見人等を選任し、本人を法律的に支援する制度です。
任意後見は、本人に十分な判断能力があるうちに、将来に備えて、任意後見人になってもらいたい人や、任せたい事務の内容をあらかじめ契約で決めておく制度です。
家族信託は、成年後見制度とは別の仕組みで、あらかじめ決めた目的に沿って、特定の財産を家族などの受託者に託し、その管理や処分を任せる仕組みです。
つまり、ここで比べたいのは、単純に「3つの制度」ではありません。
成年後見制度の中にある「法定後見」と「任意後見」に加えて、財産管理の方法の一つである「家族信託」を、それぞれの役割や使うタイミング、できることの違いから見ていくことが大切です。
まずは、全体像を表で見てみましょう。
| 法定後見 | 任意後見 | 家族信託 | |
|---|---|---|---|
| 主な目的 | 判断能力が低下した本人の財産管理や契約などを法的に支援する | 将来、判断能力が低下したときに備えて、任せたいことを決めておく | 特定の財産を、決めた目的に沿って家族などが管理・処分する |
| 始めるタイミング | 判断能力が低下した後 | 判断能力が十分なうちに契約 | 判断能力が十分なうちに信託契約などを結ぶ |
| 誰が関わる? | 家庭裁判所、成年後見人等、本人など | 本人、任意後見人、家庭裁判所、任意後見監督人など | 委託者、受託者、受益者など |
| 対象 | 本人の法律行為や財産管理など | 契約で定めた法律行為など | 信託した財産(預貯金、不動産など)の管理・処分、生活費の支給など |
| 特徴 | 家庭裁判所によって成年後見人等が選ばれる | 本人があらかじめ任意後見人を選び、任せる内容を契約で決める | 財産を「誰に、何のために、どう管理してもらうか」を設計する |
※成年後見制度については、2026年に法改正が成立していますが、2026年10月現在は改正後の制度がまだ施行されたわけではありません。ここでは現在の制度を前提に整理しています。
【法定後見】判断能力が低下した後に、法律面を支える
法定後見は、本人の判断能力が低下した後、家庭裁判所によって成年後見人等が選ばれ、財産管理や契約などを支える制度です。現在は、本人の判断能力の程度に応じて「補助・保佐・後見」の3つの類型があります。
認知症などによって本人だけでは重要な契約や財産管理が難しくなり、誰かの法的な支援が必要になった場合、家庭裁判所に申立てを行い、成年後見人等が選ばれます。ここで大切なのは、「認知症になった=必ず法定後見を使う」という制度ではないということです。実際にどのような支援が必要なのか、本人の判断能力がどの程度なのかなどを踏まえて考える制度です。
すでに親の判断能力が低下していて、銀行、不動産、契約などの手続きで困りごとが起きている。そんなときに、まず知っておきたいのが法定後見です。
成年後見制度の仕組みや利用までの流れについては、これまでの章で詳しく整理しています。
【任意後見】元気なうちに「将来、誰に何を任せるか」を決めておく
任意後見は、本人がまだ十分に判断できるうちに、将来、判断能力が低下した際、任せたい人や事務の内容を契約で決めておく制度です。
任意後見契約は、公正証書で結びます。本人の判断能力が低下した後、家庭裁判所が任意後見監督人を選任することで、任意後見契約の効力が生じます。「将来、銀行の手続きが一人では難しくなったら、娘に任せたい」というように、元気なうちに自分の意思で将来の支援を決めておくことができます。
法定後見との大きな違いは、本人が自分で任せたい人や内容をあらかじめ決めておけることです。ただし、任意後見も「家族に全部任せて、誰からも確認されない」という仕組みではありません。任意後見監督人が選任され、任意後見人の仕事を監督する仕組みがあります。
「まだ元気だけれど、もし判断することが難しくなったらどうしたい?」
そう考え始めたときに知っておきたい制度です。
関連記事:任意後見については、第2章でも、始めるタイミングや仕組みの違いを整理しています。
【家族信託】特定の財産を、家族などに託して管理する
家族信託は、親の財産そのものを家族などに託し、あらかじめ決めた目的に沿って管理・処分してもらう仕組みです。
「家族信託」という言葉は一般に広く使われていますが、法律上の正式な用語ではなく、信託法に基づく「信託」の仕組みを、親族間の財産管理に活用したものを指す通称です。法務省が2026年3月に公表したパンフレット「知って活用 信託制度」でも、高齢の親が将来の判断能力の低下に備え、自分の財産を信頼できる家族(受託者)に信託し、その家族から預貯金の払戻しや自宅の管理、生活費の支給といった支援を受ける活用例が紹介されています。
親が所有する自宅や賃貸不動産などについて、「この財産は子どもに託して管理してもらう」「親が生活する間は親のために使い、将来はこうする」といった形で、信託の目的や内容を決めておくことができます。
法定後見や任意後見が、本人の法律行為や財産管理などを支援する「人を支える仕組み」であるのに対して、家族信託は、契約によって「特定の財産を託して管理する仕組み」と考えると違いが見えやすくなります。
ただし、家族信託を設定すれば、親の生活全般について何でも子どもが決められるわけではありません。どの財産を信託するのか、誰が受託者になるのか、何のために管理するのかなど、契約内容によって仕組みが変わります。そのため、家族信託を検討するときは、「認知症になったら安心」という一言だけで判断せず、何を実現するための信託なのかを考えることが大切です。
関連記事:家族信託について詳しく知りたい方は、「親の終活と家族信託」の記事もあわせてご覧ください。
3つを比べると、「何を支える制度なのか」が見えてくる
ここまで読んで、「結局、どれがいいの?」と思った方もいるかもしれません。でも、今すぐ「一番いい制度」を決める必要はありません。3つは、そもそも支える対象と始めるタイミングが違うからです。
実際、法務省のパンフレットでも、信託と成年後見制度や遺言などの他の財産管理の手段は、役割や効力の及ぶ範囲が異なっており、併用することもできると説明されています。どのような形で併用するかは、弁護士や司法書士などの専門家のサポートを受けながら検討することがすすめられています。「どれか一つを選ぶ」のではなく、「組み合わせる」という考え方も、最初から選択肢にあってよいわけです。
すでに判断能力が低下し、法律上の支援が必要になっている。今は元気だけれど、将来に備えて任せたい人を決めておきたい。特定の不動産などを、家族に託して管理できるようにしておきたい。状況によって、考えるべき仕組みは変わります。
そして、ここで忘れたくないのが、制度を選ぶ前に「親はどうしたいのか」を知ることです。
私自身、親の財産管理について考え始めたとき、制度があることすら知りませんでした。そして最初は「どの制度を使えばいいのか」ということばかり気にしていました。でも、調べれば調べるほど、制度だけを見ていても答えは出ないと感じるようになりました。
親がどんな家で暮らしたいのか。これから何を大切にしたいのか。誰に何を任せたいのか。そこが分からなければ、制度を選ぶことだけが先に進んでしまいます。
次の章では、ここから少し視点を変えます。制度の違いではなく、「親本人は、これからどんな暮らしをしたいのか」ということを、私自身の体験を交えながら考えてみます。
この章のまとめ
- 法定後見、任意後見、家族信託は、似たような場面で検討されることがありますが、役割は同じではありません。
- 法定後見は判断能力が低下した後の法的な支援、任意後見は元気なうちに将来の支援を決めておく仕組み、家族信託は特定の財産を目的に沿って家族などに託す仕組みです。
- これらは「どれか一つを選ぶ」ものではなく、法務省のパンフレットでも示されているとおり、併用できる場合があります。
- 大切なのは「どれが一番いいか」ではなく「親に今、何が必要なのか」から考えること。そして、その前に、親は、これからどんなふうに暮らしたいのかを聞いておくことです。
第10章 制度を選ぶ前に、親の「これからの暮らし」を聞いてみる
成年後見制度や家族信託について調べていると、「どの制度を選べばいいのだろう」と考えるようになります。でも、その前に一度立ち止まって考えたいことがあります。そもそも、親はこれから、どんなふうに暮らしたいのでしょうか。
財産をどう管理するか。
誰に何を任せるか。
どの制度を使うか。
それらを考える前に、親本人の「これから」を知っておく。私は、親の終活を考える中で、この順番が大切だと感じるようになりました。
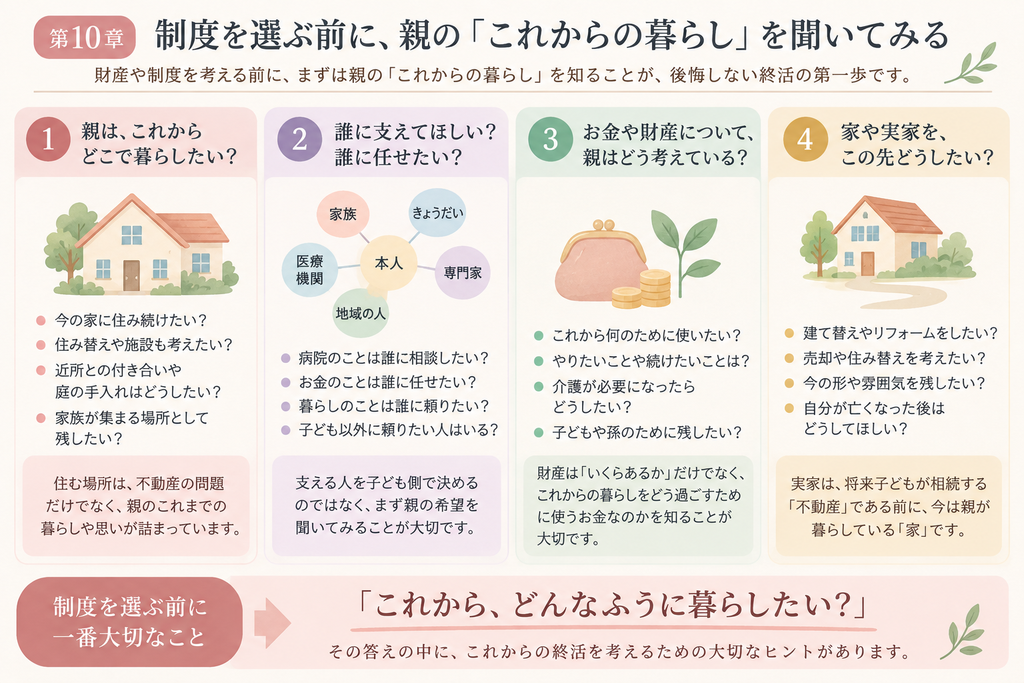
親は、これからどこで暮らしたい?
親の終活で最初に聞いておきたいのは、「これからどこで暮らしたい?」ということです。住む場所は、単なる不動産の問題ではありません。そこには、親がこれまで積み重ねてきた生活があります。近所との付き合い、庭の手入れ、長年使ってきた家具、家族が集まる場所。「この家に住み続けたい」の一言の中にも、さまざまな思いが含まれています。
私自身、親の家について考える中で、それを強く感じた出来事がありました。長年住み続けていた私の実家ですが、最近になって地震への備えに不安があることがわかりました。親も子も、「耐震対策のため、建て替えたほうがいい」という思いを持っています。ところが、建て替えの時期については、家族の意見が同じではありませんでした。実家のそばに暮らしているきょうだいや、その家族の事情もあり、実際の建築は1年後を目安に進めることになりました。
私は、親の年齢を考えると「1年後で大丈夫なのだろうか」と感じました。一緒に暮らしていない他のきょうだいも、もう少し早いほうがいいと考えていました。さらに母親も「できればもっと早く建て替えたい」という気持ちでした。一方で、父は1年後でもいいという考えだったのです。父には、今近くに暮らしているきょうだいの事情を気にかけているように感じました。
話し合いを進める中で、子どもは「親のために何とかしたい」と考えているつもりでしたが、そこには子どもそれぞれの事情や価値観が入り込んでいることに私は気づいたのです。
そして、親にも親自身の考えがあったことを悟りました。父は、できることなら今の家の形や雰囲気を残したい。母は、不安を残したまま住み続けたくない。同じ「実家」でも、父と母とで大切にしているものが少し違ったのです。
以前、家族信託について相談したとき(親の終活と家族信託記事)には、親自身どうしたいかまだ漠然としていました。でも、建て替えの話し合いを重ねる中で、父と母、それぞれの思いが少しずつ見えてきました。だから私は、実家について考えるとき、「この家をどうするか」より先に、「親はこの家でどう暮らしたいのか」を聞くことが必要なのだ、と考えるようになったのです。
実家は、将来子どもが相続する「不動産」である前に、今は親が暮らしている「家」でした。
誰に支えてほしい?誰に任せたい?
親が年齢を重ねたとき、誰に支えてほしいのか、も大切な問いです。ただし、任せられるのは子どもだけではありません。病院のことなら誰に相談したいのか。お金のことなら誰に任せたいのか。暮らしのことなら誰に頼りたいのか。それぞれ違う答えがあっても構いません。
親が「長男に任せたい」と思っていても、長男が遠方に住んでいるかもしれません。反対に、近くに住んでいる子どもがいても、親は別の人に相談したいと考えているかもしれません。
ここで大切なのは、子ども側が「私がやる」と先に決めないことです。私たち子どもは、親のことを心配するほど、「自分が何とかしなければ」と考えがちです。でも、支える人を決めることと、親の希望を聞くことは別の話です。
「○○について、もし何かあったら誰に相談したい?」
そんな聞き方なら、財産や認知症の話よりも始めやすいかもしれません。親が答えたことを聞いてみる。それだけでも、親の「任せたい」という気持ちが少し見えてきます。
お金や財産について、親はどう考えている?
お金の話は、親の終活では避けて通れません。でも、いきなり「財産をどうする?」と聞く必要はありません。大切なのは、親が自分のお金をこれから何のために使いたいのかを知ることです。
「これからも今の家で暮らしたい」「庭はできるだけ続けたい」「子どもや孫が来られる家にしたい」「介護が必要になったら、こうしたい」。こうした希望の中にも、お金の使い道は含まれています。
親の財産を「いくら持っているか」だけで考えると、終活は急に事務的になります。でも、「そのお金を使って、これからどんな暮らしをしたいの?」と考えると、話の意味が変わってきます。
以前「親の終活と家族信託について」の記事に書いたとおり、家族信託について調べたことをきっかけに、親の銀行口座など、家族のお金について確認する機会がありました。それまで私は、親のお金について詳しく知る必要性をあまり感じていませんでした。でも、財産管理の方法を調べていくうちに、「制度を考えるなら、まず親が何を大切にしているのかを知らなければいけない」と感じたのです。
財産は、数字だけではありません。親がこれからの人生をどう過ごすために使うお金なのか。そこまで考えて初めて、終活の話になるのだと思います。
家や実家を、この先どうしたい?
家のことは、親の終活を考えるときに、特に家族の意見がぶつかりやすいテーマです。なぜなら、子どもにとっての「実家」と、親にとっての「家」は、同じものではないからです。
父は以前、「自分が死んだ後は、残った人で好きにすればいい」という趣旨のことを話したことがあります。その言葉を聞いたとき、私は少し考えさせられました。
私たち子どもは、親が亡くなった後の家のことを、つい先に考えてしまいます。でも父にとっては、自分が死んだ後の話より、今、この家でどう暮らすかのほうが、ずっと大事なことなのかもしれません。「残った人で好きにすればいい」という言葉は、投げやりな意味ではなく、「今はまだ、自分の家として暮らしている」という父なりの線の引き方のようにも聞こえました。
「この家をどうする?」ではなく、「これから、この家でどんなふうに暮らしたい?」と聞いてみる。それなら、家の処分や相続の話よりも、親自身の人生の話として始められます。そして、その答えを聞いてから、必要になったときに財産管理や制度について考えても遅くありません。
制度を決める前に、親の人生を知る
ここまで、成年後見制度、任意後見、家族信託について見てきました。どの制度にも、それぞれ役割があります。法務省も、信託と成年後見制度、遺言などは、それぞれ役割や効力の及ぶ範囲が異なり、併用することもできると説明しています。
つまり、終活は「どの制度が正解か」を一つ選ぶだけの話ではありません。親の状況と希望によって、考えるべきことが変わる。だから私は、制度を調べる前に、あるいは制度を決める前に、「親はどうしたい?」と聞くことが大切だと感じています。
住む場所。支えてほしい人。お金の使い方。これからの家。どれも、制度のために決めることではありません。親がこれからの人生をどう暮らしたいのか。その希望を知ったうえで、必要になった制度を考えていけばいいのです。
この章のまとめ
親の終活で大切なのは、財産や制度の話だけではありません。これからどこで暮らしたいのか、誰に支えてほしいのか、お金を何のために使いたいのか、家や実家をどうしたいのかを知ること。
私自身、実家の建て替えをめぐって、親のために考えているつもりでも、子どもの事情や価値観が入り込むことに気づきました。親の人生を、子どもが先回りして決めることはできません。
実家は、将来子どもが相続する「不動産」である前に、今は親が暮らしている「家」。だからこそ、制度を選ぶ前に聞いてみたい。
「これから、どんなふうに暮らしたい?」
その答えの中に、これからの終活を考えるための大切なヒントがあるはずです。
第11章 50代の子が今からできる「終活の一歩」
ここまで成年後見制度について、制度の仕組みや利用する場面、家族が関わる場合、ほかの制度との違いなどを見てきました。でも、ここまで読んで、「結局、私は今、何をすればいいの?」と思った方もいるのではないでしょうか。
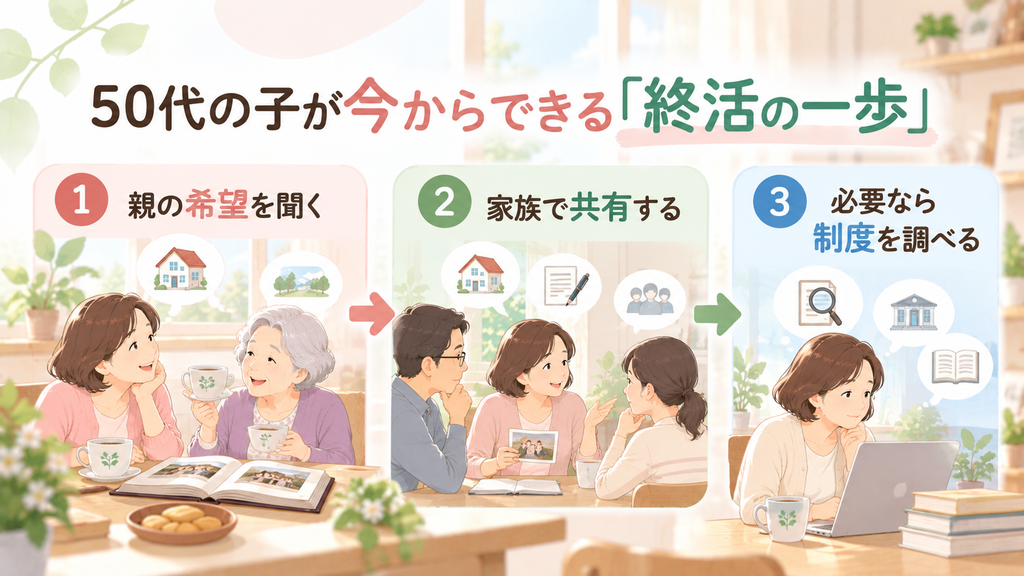
私がこの章で伝えたいのは、今すぐ制度を決める必要はないということです。まだ親が元気で、特に困ったことも起きていないなら、まずできることがあります。それは、親の「これから」を少しずつ知っておくことです。
すぐに制度を決めようとしない
親がまだ元気なら、今すぐ成年後見制度などの制度を選ぶ必要はありません。まずは、親がこれからどんな暮らしをしたいのかを知ることから始めます。
成年後見制度は、親の判断能力が低下したときの財産管理や契約などを支える制度です。だからこそ、まだ何も起きていない段階で、「将来、認知症になったらどうしよう」「成年後見制度を使ったほうがいいのかな」と、制度から考え始めると、かえって不安が大きくなることがあります。
第10章で書いたように、私自身も親の家について考える中で、制度や財産のことだけではなく、「親はどうしたいのか」を先に知ることの大切さに気づきました。
今の家にできるだけ長く住みたい。家のことは子どもに任せたい。できるだけ自分で決めていきたい。介護が必要になったら、こんな場所で暮らしたい。お金は家のために使いたい。子どもたちに迷惑をかけたくない。親の希望によって、これから考えることは変わります。
制度は、その希望や実際の困りごとを支えるための手段です。「どの制度を選ぶか」より先に、「親はどうしたいのか」を知っておく。それだけでも、終活の大切な一歩になります。
親の希望を家族で共有する
親の希望を聞いたら、それを一人で抱え込まず、できる範囲で家族にも共有しておくことが大切です。家族で情報を共有しておけば、いざというときに「そんな話、聞いていない」となりにくくなります。
たとえば親が、「できるだけ今の家で暮らしたい」と言っていたとします。そのことを子どもたちが知っていれば、将来、家のことを考える場面でも、親の希望を出発点にして話し合えます。反対に、親の希望を誰も知らないままだと、子どもそれぞれが「親のために」と考えながら、違う方向へ進んでしまうこともあります。実家の建て替えの話し合いをめぐって私が感じたのも、まさにこのことでした。
「お母さんはこう言っていたよ」「お父さんはこうしたいみたい」と、家族の中で共有しておくことには意味があります。もちろん、親が話したことをすべて家族に伝えなければならないわけではありません。親本人が「これは自分とあなたとの話にしておいて」と望むこともあります。
大切なのは、親の希望を子どもが勝手に決めるのではなく、本人の言葉として受け止めることです。家族で同じ答えを出すことよりも、「親はこう考えている」という共通認識を持っておく。それだけでも、将来の話し合いは変わってきます。
困りごとが出てきたら、制度や相談先を調べる
制度を調べるタイミングは、「何となく不安だから」ではなく、実際に困りごとが出てきたときでも十分です。
親が一人で銀行の手続きをすることが難しくなった、不動産の契約について本人だけでは対応しにくくなったなど、具体的な問題が出てきたら、その時点で必要な制度や支援を調べます。成年後見制度については、地域包括支援センターや市区町村の相談窓口、社会福祉協議会など、地域の相談窓口で相談できます。必要になった場合は、家庭裁判所で申立ての手続案内を受けることもできます。
つまり、今の段階ですべてを理解しておく必要はありません。「困ったら、どこに相談すればいいか」を知っておくだけで、いざというときの安心につながります。
そして、実際に困りごとが出てきたときには、「親の状況なら、どんな方法があるのだろう?」というところから調べればいいのです。成年後見制度だけに限らず、任意後見や家族信託など、状況によって検討する仕組みは異なります。この段階では、「これを使う」と決める必要はありません。まずは困っていることを整理し、親本人の希望を確認し、そのうえで専門機関に相談する。その順番を知っておくだけで、制度に対する身構え方は変わります。
この章のまとめ
親の終活を始めるとき、最初から制度を決める必要はありません。50代の今できることは、もっと身近なところにあります。
親がこれからどう暮らしたいのかを聞く。その希望を必要に応じて家族で共有する。実際に困りごとが出てきたら、そのときに制度や相談先を調べる。この順番なら、まだ何も起きていない今でも始められます。
終活というと、財産を整理したり、制度を決めたりすることを思い浮かべがちです。
でも、私が親の終活を考える中で大切だと感じたのは、その前にある会話でした。「お母さんは、これからどうしたい?」「お父さんは、これからどんなふうに暮らしたい?」そんな何気ない問いから、親の終活は始められます。そして、その会話があるからこそ、いつか制度が必要になったときにも、「親はどうしたかったのか」を忘れずに考えられるでしょう。
【Q&A】成年後見制度についてよくある疑問
ここまで読んでも、
「結局、子どもが親を支えるにはどうしたらいいの?」
「法改正があるなら、今は何もしなくていいの?」
そんな疑問が残っているかもしれません。
ここでは、親の終活を考える50代の子どもが気になりやすい疑問を、ひとつずつ整理します。
子どもが成年後見人になれますか?
子どもが成年後見人になることはできます。ただし、子どもが希望すれば必ず選ばれるわけではありません。
成年後見人は、家庭裁判所が本人にとって適任と判断した人を選任します。親族が選ばれる場合もあれば、弁護士、司法書士、社会福祉士などの専門職や法人が選ばれる場合もあります。
たとえば、親の財産が複雑だったり、法律上・生活上の課題があったりする場合には、専門的な知識を持つ人が選ばれることがあります。
「親のことだから、子どもがやるのが一番いい」
と、子どもの側だけで決められる仕組みではありません。
また、成年後見人に選ばれたとしても、親の財産を自分のお金のように自由に使えるわけではありません。成年後見人には、本人の財産を適切に管理し、家庭裁判所などの監督を受けながら職務を行う責任があります。
第5章では、子どもが成年後見人になれるのか、選ばれた後に何をするのかを詳しく整理しています。
親が認知症になったら、必ず成年後見制度が必要ですか?
いいえ。認知症になったことだけを理由に、必ず成年後見制度を利用するわけではありません。成年後見制度は、認知症などによって判断能力が低下し、財産管理や契約などを一人で行うことが難しくなった場合に、本人を法律的に支援する制度です。
つまり、
「認知症になった」
という診断だけで判断するのではなく、
「実際に何に困っているのか」
を見ることが大切です。
たとえば、預貯金の管理、不動産の手続き、介護サービスや施設への入所契約など、本人だけでは難しい手続きが出てくることがあります。
第4章では、成年後見制度が必要になる可能性がある具体的な場面を取り上げました。
「認知症になったら成年後見」
と一つにつなげて考えず、親の暮らしの中で何が起きているのかを見る。そこから考えることが、親の終活では大切です。
親のお金を子どもが管理してはいけませんか?
親子だからという理由だけで、親のお金を子どもが自由に管理できるわけではありません。
親が元気なうちは、親自身が自分のお金を管理するのが基本です。
一方、親の判断能力が低下した後に、子どもが「親のお金だから」と考えて自由に預貯金を引き出したり、使ったりできるわけではありません。
ここは、親の終活を考えるときに誤解されやすいところです。親の生活費を子どもが立て替えることと、親の財産を子どもの判断で管理・処分することは同じではありません。
私自身も、家族信託について調べたことをきっかけに、親のお金について考える機会が増えました。それまでは、「親のお金のことまで細かく知る必要があるのだろうか」と感じていましたが、財産をどう管理するかを考える前に、そのお金を親がこれからどんな暮らしのために使いたいのかを知ることが先なのだと気づきました。
第10章でも書いたように、終活は財産の数字だけを見るものではありません。
「そのお金で、これからどう暮らしたいのか」。そこまで含めて考えることで、親の財産を「相続するもの」ではなく、「親が今を生きるためのもの」として見ることができます。
成年後見制度は途中でやめられますか?
原則として、家族が「もう必要ない」と思っただけでは、成年後見制度を途中でやめることはできません。
現在の成年後見制度では、本人の判断能力が回復するか、本人が亡くなるまで制度の利用が続くのが原則です。
「銀行の手続きが終わったから」
「家の売却が終わったから」
というように、最初の目的を達成しただけで終了するわけではありません。
本人や家族が希望しただけで終了させることもできず、成年後見人が辞任する場合も、家庭裁判所の許可が必要です。「必要な手続きが終われば後見も終わる」と考えている人には特に注意してほしいところです。
なお、2026年に成立した法改正では、この「いったん始めたら基本的に続く」という仕組みも見直しの対象になっています。改正の内容や施行時期については、第3章で詳しく整理しています。
家族信託をしていれば成年後見制度は不要ですか?
いいえ。
家族信託をしていても、成年後見制度が必要になる場合があります。家族信託と成年後見制度は、そもそも同じ役割を持つ制度ではありません。
家族信託は、財産をどのように管理・運用・承継するかを考えるための仕組みです。
一方、成年後見制度は、判断能力が十分でない本人を法律的に支援するための制度です。
そのため、「家族信託をしておけば、成年後見制度は一切必要ない」とは言えません。法務省も、信託と成年後見制度はそれぞれ役割や効力の及ぶ範囲が異なり、併用することもできると説明しています。
「親の終活と家族信託」の記事に書いたとおり、私自身、家族信託について調べたとき、「どの制度を使えば家族が安心できるのか」と考えました。
でも調べるほどに、制度を先に決めるのではなく、親が何を望んでいるのか、何に困る可能性があるのかを知ることが先なのだと感じました。
だからこそ第9章では、「どれが一番いいか」ではなく、成年後見制度と家族信託の役割や違いを整理しています。
法改正があるなら、今は待ったほうがいいですか?
「法改正まで待つべき」と一律には言えません。今すぐ必要なことがある家庭は、現在の制度を前提に対応する必要があります。
2026年6月17日に成年後見制度の見直しを含む改正法が成立し、6月24日に公布されました。成年後見制度に関する改正は、公布の日から2年6か月を超えない範囲で政令が定める日に施行される予定です。つまり、2026年10月現在は、改正法が成立したものの、まだ改正後の制度が始まっているわけではありません。
だからといって、「将来制度が変わるなら、今は何もしなくていい」ということでもありません。
たとえば、親の判断能力が低下して、現在すでに財産管理や契約などで具体的な問題が起きているなら、将来の改正を待つのではなく、現在利用できる制度や相談先を確認する必要があります。
反対に、親も元気で、今のところ具体的な困りごとがないのであれば、慌てて制度を決める必要もありません。
今できることはあります。
親がどこで暮らしたいのか。
誰に支えてほしいのか。
お金を何のために使いたいのか。
これからの家をどうしたいのか。
第10章、第11章で見てきたように、まずは親の「これから」を知っておく。
制度が変わるのを待つのではなく、制度が変わっても変わらない「親本人の希望」を今のうちに聞いておく。私は、それが50代の子どもにできる準備の一つだと考えています。
この章のまとめ
成年後見制度について調べると、次々に疑問が出てきます。
「子どもがなれる?」
「認知症になったら必要?」
「親のお金はどうする?」
「途中でやめられる?」
「家族信託なら大丈夫?」
「法改正まで待つ?」
どれも、親の終活を考え始めた50代なら気になる疑問です。
でも、一つひとつ調べていくと、共通していることがあります。
制度だけを見ていても、答えは出ない。
親の状態や困りごと、そして親自身がどう暮らしたいのかによって、考えることが変わるからです。
だからこそ、今すぐすべてを決めなくても大丈夫です。
制度を知ることは、将来に備えるための大切な準備。
そして、その制度を誰のために使うのかを考えたとき、中心にいるのは親本人です。
では、ここまで成年後見制度について知った私たちは、最後に何を考えればいいのでしょうか。
答えは、制度の名前ではないのかもしれません。
「これから、どんなふうに暮らしたい?」
その問いを、親に向けてみることです。
まとめ 「成年後見を使うか」より先に「これからどう暮らしたい?」を聞く
ここまで、親の終活と成年後見制度について、制度の種類や必要になる場面、費用、法改正まで、いろいろな角度から見てきました。
「結局、うちの場合はどの制度を使えばいいんだろう」と思った方もいるかもしれません。
でも、このブログで一番伝えたかったのは、どの制度を選ぶかという答えではありません。
第10章で書いたとおり、私は実家の建て替えをめぐって、親のために考えているつもりが、子どもの事情や都合も入り込んでいたことに気づきました。実家は、将来子どもが相続する「不動産」である前に、今は親が暮らしている「家」だったのです。
成年後見制度は、判断能力が十分でない本人を法律的に支えるための、とても大切な制度です。
でも、制度を使うこと自体が終活の目的ではありません。家族信託や任意後見も同じで、それぞれに役割があり、親の状況や希望によって考えることが変わります。だからこそ、「どれが一番いい制度か」より先に、「親にとって、何が必要なのか」から考えることが大切です。
まだ何も起きていない50代なら、なおさらです。今すぐ制度を決めなくていい。まず親の話を聞く。困りごとが見えてきたら、そのときに制度や相談先を調べる。そんな順番でも、終活は始められます。
ここまで読んでくださったあなたに、最後に一つだけ問いかけます。
親に、今ひとつだけ聞くとしたら。何を聞きますか?
「財産はどうする?」「介護が必要になったらどうする?」「家はどうする?」。もちろん、それらも大切な話です。でも、私なら、その前にこう聞いてみたいと思います。
「これから、どんなふうに暮らしたい?」
すぐに答えが返ってこなくてもいい。「今の家に住み続けたい」「できるだけ自分のことは自分でしたい」「子どもたちに迷惑をかけたくない」「まだ旅行に行きたい」。そんな何気ない言葉の中に、親が大切にしているものが見えてきます。その答えが、これから終活について考えるときの出発点になります。
親の人生を、子どもが先回りして決めるのではなく。親がこれから大切にしたいことを、一緒に考える。それが、私が親の終活について考えてきて、今いちばん伝えたいことです。
もし今日、親と話せる時間があるなら。制度の話をしなくてもいい。財産の話をしなくてもいい。まずは、何気ない会話の中で聞いてみませんか。
「これから、どんなふうに暮らしたい?」