
もし親に介護が必要になったら、そのお金は誰が払うのだろう。親が元気なうちは考えにくくても、70代、80代に近づくと、「きょうだいで分担するの?」「自分の老後資金は大丈夫?」と気になり始めませんか。
我が家では、義祖母が自宅で介護サービスを利用しています。専門職の方が入浴を支えてくれる姿を見て、サービスをじょうずに使うことは、本人だけでなく家族の負担を軽くすることにもなると感じました。
ところが、同じ家で暮らしていても、費用は義両親が管理していて、どこからどのように払っているのか、私は意識することなく生活しています。そんな中、お金のことも少し考えておく必要があると感じるようになりました。
50代は、お子さんの教育費や生活費がかかる一方で、自分の老後資金も気になる時期です。親を支えたい気持ちがあっても、どこまで負担できるのか不安になります。
先にお伝えすると、親の介護費用を、子どもが最初から全額負担すると決まっているわけではありません。まず親本人の年金や貯蓄、公的制度を確認し、それでも足りないときに、家族で支え方を考えるのが基本です。子どもには法律上の扶養義務がありますが、実際の負担は家庭の事情によって変わります。
この記事では、扶養義務、きょうだいとの分担、公的制度、親のお金の管理、そして50代が自分の暮らしを守る考え方を整理します。
すべてを一度に決める必要はありません。まずは、親の収入やこれからの暮らしについて、一つ確認することから始めてみませんか。
※法律や制度の適用は、個別の事情によって異なります。法律は弁護士、税金は税理士、介護サービスや公的支援は地域包括支援センターや自治体の窓口に相談してください(この記事は2026年10月30日時点の情報です。制度や金額は変わることがあるため、最新の情報は公式サイトでご確認ください)。
第1章 親の介護費用は誰が払う?まず知っておきたい基本
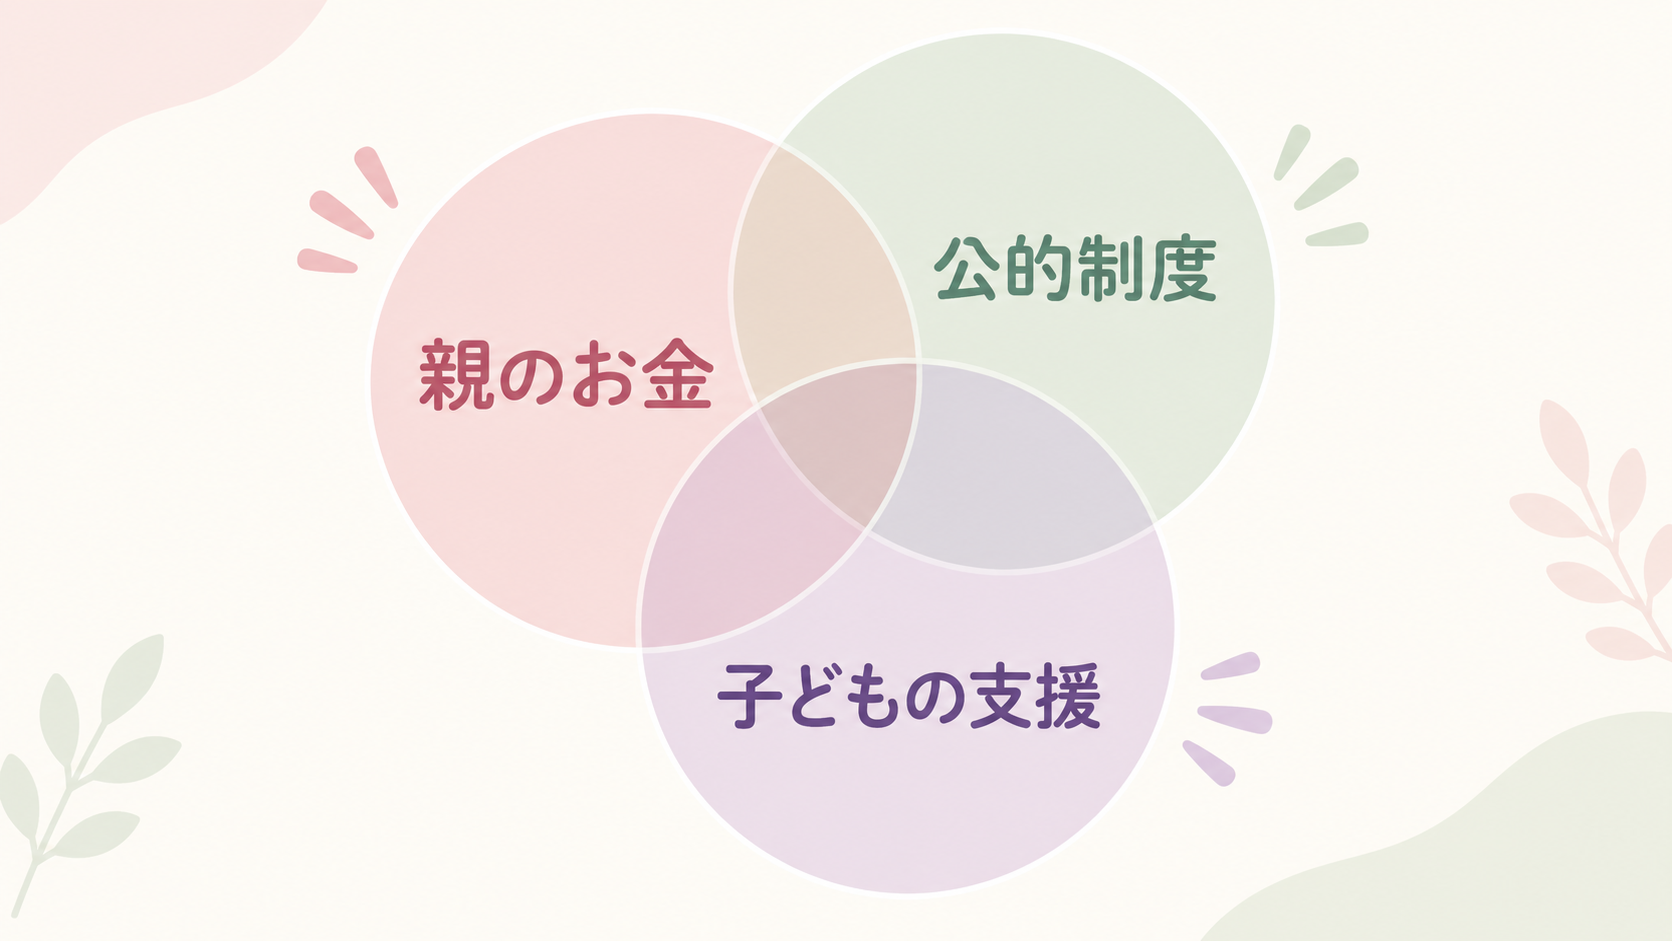
親の介護費用は、まず親本人の年金や貯蓄から支払うことを基本に考えます。子どもには法律上の扶養義務がありますが、最初から全額を負担すると一律に決まっているわけではありません。
大切なのは、親のお金でどこまでまかなえるのか、使える制度はあるのか、足りないときに家族がどう支えるのかを、順番に整理することです。
まずは親本人の年金・貯蓄から考える
最初に確認したいのは、親自身が使えるお金です。年金、預貯金、その他の収入を把握すると、家族の支援がどの程度必要かが見えやすくなります。
介護保険のサービスは、所得に応じて費用の1〜3割を利用者が負担する仕組みです。施設に入ると、食費や居住費などが別にかかります。一方で、負担を軽くする制度もあります。
見るのは預貯金の額だけではありません。毎月の収入と生活費、今の貯蓄、これからの暮らしの希望を合わせて考えましょう。
なお、親のお金は、子どもが自由に確認したり使ったりできるとは限りません。本人の意思を尊重しながら、少しずつ情報を共有していくのが現実的です。
子どもが最初から全額負担すると決まっているわけではない
親に介護が必要になったからといって、子どもが必ず全額を払うわけではありません。親の収入や資産、公的制度をまず確認し、それでも足りないときに、家族の支え方を考えます。
50代には、お子さんの教育費や住宅費、自分の老後資金の準備もあります。家計に無理が出るほどの負担を、当たり前と考える必要はありません。
とはいえ、扶養義務がある以上、「親のお金が足りなくても、子どもには関係ない」とも言い切れません。具体的な考え方は、次の章で解説します。
介護費用を払う人と、介護をする人は同じとは限らない
費用を負担する人と、日々の介護や手続きを担う人は、必ずしも同じではありません。住まいや仕事、経済状況によって、担える役割が違うからです。
親の近くに住む子どもが通院に付き添い、遠方のきょうだいが費用の一部を担う家庭があります。経済的な支援は難しくても、書類の整理や役所への問い合わせを引き受けられる人もいるでしょう。
同じ家で暮らしていても、介護サービスの様子を普段からよく知っていることと、お金の情報を知っていることが別、という家庭は少なくないでしょう。
だからこそ、費用の負担だけでなく、誰が介護を担い、どんなサービスを使い、何を分担するのかも、家族で整理しておきましょう。
親のお金やこれからの暮らしについて、まだ話したことがない方は、まず親の終活を何から始めるか整理してみませんか。いきなり費用の話が難しければ、「これからどう暮らしたい?」と聞くことから始めてもよいでしょう。
関連記事:「終活は何から始める?親の相続と自分の終活を考える50代へ」
第2章 親の介護費用を子どもが払う義務はある?
子どもには、親に対する法律上の扶養義務があります。ただし、扶養義務があるからといって、親の介護費用を無条件に全額負担しなければならないわけではありません。
「子どもが払うもの」と決めつける前に、法律上の義務と、実際にどんな支援をするのかを分けて考えてみましょう。
民法877条の扶養義務とは
民法877条第1項は、直系血族と兄弟姉妹は互いに扶養する義務があると定めています。
直系血族及び兄弟姉妹は、互いに扶養をする義務がある。
(民法第877条第1項/e-Gov法令検索で確認できます)
親と子は直系血族なので、子どもには親を扶養する義務があります。扶養とは、生活を維持するために必要な支援をすることです。
ただし、条文には「介護費用を全額支払う」とは書かれていません。必要な支援の内容や程度は、個別の事情を踏まえて考えることになります。
負担は一律に決まるわけではない
親に対する扶養は、一般に、自分の生活を維持したうえで、余力の範囲で援助する「生活扶助義務」と説明されることがあります。これは条文にある言葉ではなく、解説で使われる考え方です。
たとえば、親の収入では介護サービスの費用が足りない一方、子どもには住宅ローンやお子さんの教育費があるとします。この場合は、親の必要性だけでなく、子どもの収入や生活状況も含めて、どんな支援が可能かを考えます。
自分の生活を保つことは、長く親を支えるための条件でもあります。無理を重ねて自分の暮らしが立ち行かなくなるような負担を、最初から当然と考える必要はありません。
払わなかったらどうなる?話し合いがまとまらないときは
家族で話し合いがまとまらない、または話し合い自体ができないときは、家庭裁判所に扶養請求の調停や審判を申し立てることができます。
調停では、扶養する側それぞれの経済状況や生活状況、親の意向などを考慮して、合意を目指します。成立しなければ、原則として審判に進み、裁判官が一切の事情を考慮して判断します。話し合いの対象は、扶養料の支払いのほか、親を引き取って扶養するかどうか(引取扶養)などです。きょうだいが複数いる場合に、扶養する順序を決める申立てもできます。
この手続は、すべての家庭に必要なものではありません。まずは家族で話し合い、難しいときの選択肢として知っておけば十分です。
なお、親の施設入居の契約で、子どもが保証人や連帯保証人になる場合は、扶養義務とは別に、契約上の責任が生じることがあります。契約書は、扶養義務と分けて確認しましょう。
参考: 裁判所「扶養請求調停」
子どもの配偶者(義理の親)に義務はあるか
民法877条第1項の対象は、直系血族と兄弟姉妹です。そのため、夫の母親に介護が必要になっても、妻が当然に扶養義務を負うわけではありません(妻の母親と夫の場合も同じです)。
ただし、同条第2項には、特別の事情があるとき、家庭裁判所が三親等内の親族にも扶養の義務を負わせることができる、という規定があります。「絶対にない」とまでは言い切れません。それでも、日常の見守りや手続きを手伝うことと、法律上の義務は別の問題です。
家族だからという理由だけで、誰か一人に負担が集中しないようにしたいものです。
扶養義務と、実際に介護をする義務は分けて考える
扶養義務は、子どもが自宅で介護したり、仕事を辞めて付き添ったりしなければならないという意味ではありません。
親の近くに住む子どもが通院に付き添い、別のきょうだいが費用の一部を担う方法もあります。介護保険サービスや専門職の力を借りることも選択肢です。
役割は、お金だけではありません。手続き、見守り、情報収集、事業者との連絡など、さまざまです。「自分が直接介護しなければ」と一人で背負い込まず、できることと頼ることを整理しましょう。
次の章では、在宅介護と施設介護にどんな費用がかかるのかを見ていきます。
第3章 親の介護費用はいくらかかる?負担を考える前に整理したいこと
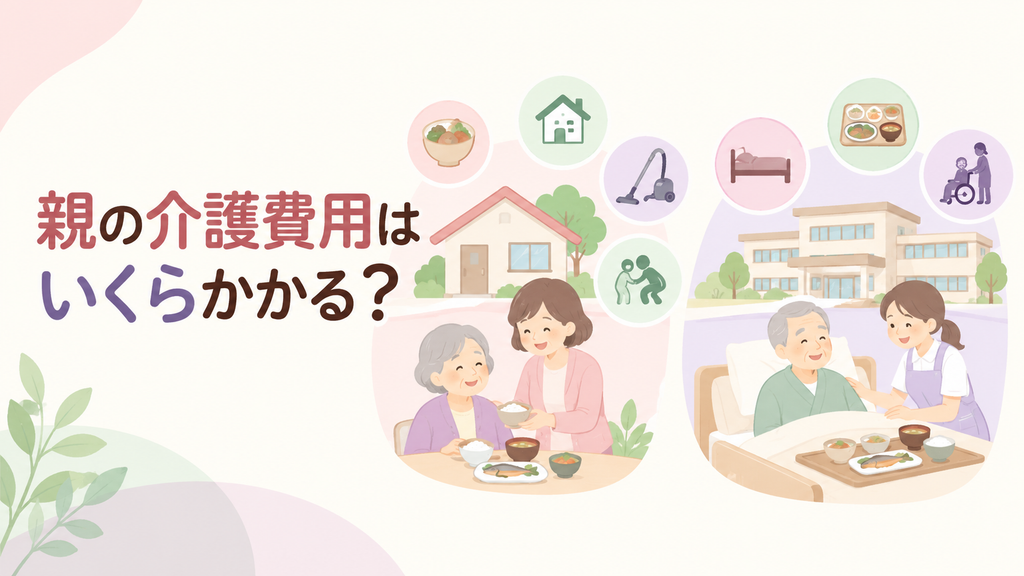
親の介護費用は、在宅か施設か、どんなサービスを使うかで変わります。「いくら払うのか」を考える前に、まず何にお金がかかるのかを整理しておきましょう。
在宅介護と施設介護では費用の内訳が違う
在宅では、訪問介護やデイサービスなどの利用料に加えて、自宅での生活費がかかります。施設では、介護サービス費のほかに、食費や居住費などが必要です。
| 費用の種類 | 在宅介護 | 施設介護 |
|---|---|---|
| 介護サービス費 | 訪問介護、デイサービス、訪問看護など | 施設で受ける介護サービスなど |
| 食費 | 自宅での食費、配食サービスなど | 施設の食費 |
| 住まい | 家賃・住宅ローン、光熱費、修繕費など | 居住費、家賃、管理費など |
| 日用品・その他 | おむつ、介護用品、通院の交通費など | おむつ、衣類、医療費、理美容代など |
※費用は、サービスや施設の種類、契約内容によって異なります。
在宅では、サービスの利用料だけを見ていると、実際の負担をつかみきれません。介護用品や通院の交通費も、積み重なると家計に響きます。施設も、費用のすべてが介護保険で賄われるわけではなく、施設の種類や居室の条件によって毎月の金額が変わります。
遠方に住む場合の交通費などは、第9章で取り上げます。
介護保険の自己負担は1〜3割
介護保険サービスの自己負担は、原則1割で、一定以上の所得がある人は2割または3割です。たとえば、保険の対象となるサービス費用が1万円なら、自己負担は1割で1,000円、2割で2,000円、3割で3,000円です。
ただし、これは介護保険の対象となるサービス費用の割合です。施設の食費や居住費、日用品費は別にかかります。
親が何割負担かは、介護保険の「負担割合証」で確認できます。利用予定のサービスと自己負担額の見込みは、ケアマネジャーや市区町村の窓口で確認すると安心です。所得が低い人などの負担を軽くする制度もあります(第5章で解説します)。
平均額は目安。親の暮らしに合わせて見積もる
公益財団法人生命保険文化センターの2024(令和6)年度調査(2人以上世帯)で、過去3年間に介護経験がある人が支払った費用は、次のとおりです。公的介護保険サービスの自己負担費用を含みます。
| 項目 | 平均額 |
|---|---|
| 一時的にかかった費用(住宅改造や介護用ベッドの購入費など) | 47.2万円 |
| 月々の介護費用 | 9.0万円 |
| 在宅介護の月額費用 | 5.3万円 |
| 施設介護の月額費用 | 13.8万円 |
出典:生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
施設介護は、在宅介護より月額が高い傾向があります。ただし、この数字は調査に答えた人の平均です。親の介護度、地域、施設の種類によって、実際の費用は大きく変わります。在宅では、家族の付き添いなど、数字に表れにくい負担もあるため、金額だけで「どちらがよい」とは決められません。
まずは、親の収入、預貯金、今の生活費を大まかに把握してみましょう。一度にすべてを聞く必要はありません。「これからも今の家で暮らしたい?」といった、暮らしの希望から話し始めると、必要な支出も見えてきます。
手すりや段差の改修は、介護保険の住宅改修の対象になる場合があります。工事の前に申請が必要なので、先にケアマネジャーや市区町村の窓口へ相談してください。
詳しくは、関連記事
「介護保険の住宅改修とは?対象工事・費用・申請方法を解説」
「親の家のリフォーム費用は誰が払う?親・子・きょうだいの負担と贈与税の注意点」
をご覧ください。
サービスの費用は「節約」だけで考えない
現在私が住む家では、義祖母が自宅で介護サービスを利用しています。入浴のとき、専門職の方が上手に声をかけながら支えてくださる様子を見て、家族だけで無理に頑張らなくてもよいのだと感じました。入浴の介助は体力が要り、家族が無理を重ねると、腰を痛めることもあります。
もちろん、サービスを使えば必ず負担が減るとは限りません。本人の状態や希望、サービスの内容によっても違います。それでも、費用がかかるからと避けるのではなく、「何を支えるためにお金を使うのか」と考えたいと思いました。
費用を抑えたい気持ちは自然なことです。ただ、必要なサービスにお金を使うことも、本人と家族の暮らしを守る選択の一つです。
次の章では、きょうだいがいる場合、介護費用をどう分担するかを考えます。
第4章 親の介護費用はきょうだいでどう分担する?
きょうだいで介護費用を分ける方法は、大きく二つあります。全員が同じ金額を出す方法と、経済状況や担える役割に応じて分ける方法です。最初から一つの正解を決める必要はありません。親の収入や資産を確認したうえで、無理なく続けられる形を話し合いましょう。
収入も家族構成も住まいも違うきょうだいは、どう分担すればよいのでしょうか。
均等に負担する方法
金額がわかりやすく、決めやすい方法です。たとえば、親の年金で足りない月6万円を、3人で2万円ずつ出すといった形です。ルールが明確なので、共通の約束を作りやすくなります。
一方で、収入や生活費に差があると、同じ金額でも負担の重さは違います。均等にする場合も、全員が無理なく払える額かを確認しましょう。
経済状況や関わり方に応じて分担する方法
金額を同じにするより、それぞれが担える範囲をはっきりさせる考え方です。たとえば、遠方のきょうだいが費用を多めに出し、親の近くに住むきょうだいが通院の付き添いや手続きを担う方法があります。ただし、近くに住んでいても、時間や労力を際限なく引き受けられるわけではありません。
私自身、きょうだいで経済的な余裕に違いがあると、同じ金額を出すだけでは納得しにくいのではと不安になります。家庭の事情はそれぞれ違うからこそ、金額だけで公平さを決めないようにしたいものです。
お金を出さないきょうだいにも役割を持ってもらう
お金を出すのが難しいきょうだいにも、できる役割があります。介護への協力は、お金だけではありません。
- 通院の付き添いや、病院・施設への連絡
- 介護サービスや施設の情報収集
- 市区町村への問い合わせや書類の確認
- 親への定期的な電話や見守り
- 領収書や支出記録の整理
仕事や子育て、健康状態によって、できることは違います。決めるときは、誰かに負担が集中していないかも確認しましょう。
一人っ子の場合は、家族以外の支援者を頼る
一人っ子は、費用の相談や手続き、見守りを分け合う相手がいません。だからこそ、すべてを一人で背負わず、専門職や公的な窓口を頼りましょう。
窓口の一つが、市町村が設置する地域包括支援センターです。介護が必要と認定されていなくても、高齢者本人やその家族が相談できます。親が遠方に住んでいる場合は、親の住所地を担当するセンターに連絡すると、利用できる支援やサービスについて情報を得られます。
こちらの関連記事「親の終活は誰に相談する?50代が知っておきたい相談先と選び方」もご覧ください。
立替え・役割分担は記録に残す
誰かが立て替えたり、分担を決めたりしたら、口頭の約束だけにせず、記録を残しておくと安心です。時間がたつと、認識が食い違うことがあるからです。
- 支払った日と金額、何に使ったか
- 親のお金から出したのか、自分のお金で立て替えたのか
- 立替金を精算する予定
- 決めた費用分担と役割
領収書も、できる範囲で保管します。家計簿や共有の表、家族の連絡アプリなど、続けやすい方法で十分です。
記録は、きょうだいを疑うためではありません。親のために使ったお金を全員が把握し、あとで「誰がどれだけ負担したのか」がわからなくなるのを防ぐためです。立て替えたお金が相続のときに精算できるかは、第10章で取り上げます。
きょうだいでもめないための進め方は、関連記事「親の終活で兄弟がもめないために|50代からできること」もご覧ください。
次の章では、親の年金や貯蓄で介護費用が払えないときの対処法を見ていきます。
第5章 親の年金や貯蓄で払えないときの対処法
親の年金や貯蓄だけでは介護費用をまかなえない場合も、子どもがすぐに不足分を全額立て替えると決める必要はありません。介護保険の負担軽減制度や相談窓口を確認し、利用できる支援を整理してから、家族で対応を考えましょう。
制度には所得や資産などの条件があり、申請しなければ利用できないものもあります。「うちの親は対象外だろう」と決めつけず、まずは確認することが大切です。
高額介護サービス費を確認する
介護保険サービスの自己負担額が月ごとの上限を超えた場合は、高額介護サービス費によって、超過分の払い戻しを受けられることがあります。上限額は所得などによって異なり、対象となる費用や申請方法の確認が必要です。
たとえば、介護サービスの利用が重なり、自己負担額が高くなった場合でも、制度の対象になれば負担を抑えられます。ただし、施設の食費・居住費や日用品費など、対象に含まれない費用もあるため、支払総額すべてが上限額以内になるわけではありません。
2026年8月からは、対象となる所得区分の判定基準の一部が見直されています。住民税非課税世帯の一部の区分では、年金収入などの基準が従来の80.9万円から82.65万円に変更されました。これは所得区分を判定する基準の変更であり、月々の自己負担上限額そのものが一律に引き上げられたという意味ではありません。
親がどの区分に該当するかは、市区町村の介護保険担当窓口で確認できます。詳しい内容は、厚生労働省の「介護サービス情報公表システム」でも確認できます。
施設の食費・居住費の軽減制度を確認する
介護保険施設の食費や居住費は原則として本人負担ですが、所得や預貯金などの条件を満たす場合、負担限度額認定によって負担が軽減されることがあります。
対象となるのは、特別養護老人ホーム、介護老人保健施設、介護医療院などの施設やショートステイです。一般に、本人と同じ世帯の住民税課税状況、配偶者の課税状況、本人と配偶者の資産状況などが確認されます。
2026年8月からは、この食費・居住費の負担限度額と基準費用額が引き上がりました。親の具体的な金額は、市区町村の最新の案内で確認しましょう。
ただし、有料老人ホームやサービス付き高齢者向け住宅など、対象外となる住まいもあります。施設の種類によって制度の扱いが異なるため、入居を検討している場合は、施設と自治体の両方に確認すると確実です。
また、負担軽減には申請が必要で、認定の有効期間や更新手続きにも注意が必要です。施設費用が高くて困っている場合は、食費・居住費の軽減対象になるかを早めに確認しましょう。
医療費と介護費の合算で戻る制度も確認する
医療費と介護費の両方がかさんでいる場合は、高額医療・高額介護合算療養費制度の対象になるかを確認しましょう。同じ医療保険に加入する世帯で、一定期間の医療保険と介護保険の自己負担額を合算し、基準額を超えた場合に払い戻しを受けられる制度です。
対象となる期間は、原則として毎年8月1日から翌年7月31日までです。所得や年齢によって基準額が異なり、合算できる費用にも条件があります。
たとえば、親が通院や入院を続けながら介護サービスも利用している場合、医療費と介護費のそれぞれで負担が大きくなっていることがあります。個別の制度だけでなく、両方を合わせた負担についても確認する価値があります。
申請先は加入している医療保険や市区町村など、状況によって異なります。医療保険の窓口や介護保険担当窓口に、合算制度の対象になるかを尋ねてみましょう。
地域包括支援センターやケアマネジャーに相談する
介護費用が足りなくなりそうなときは、家族だけで解決しようとせず、地域包括支援センターやケアマネジャーに相談する方法があります。利用できる介護サービスや負担軽減制度を整理し、親の状況に合った支援を検討する手助けになります。
地域包括支援センターは、高齢者の介護や生活全般について相談できる身近な窓口です。まだ要介護認定を受けていない段階でも、親の暮らしに不安があれば相談先を確認できます。
すでに介護サービスを利用している場合は、担当のケアマネジャーに、毎月の費用や利用しているサービスを見直せるか相談する方法もあります。サービスを減らすことだけを考えるのではなく、必要な支援を維持しながら、費用の負担を調整できるかを一緒に考えてもらいましょう。
親が遠方に住んでいる場合は、親の住む地域の地域包括支援センターが相談先になります。まずは電話で事情を説明し、何を確認すればよいか聞くだけでも、次に取る行動が見えやすくなります。
こちらの関連記事「親の終活は誰に相談する?50代が知っておきたい相談先と選び方」も参考にしてください。
親の自宅の活用・売却も選択肢の一つ
親の収入や預貯金だけで生活費や介護費用をまかなうことが難しい場合、自宅の活用や売却を検討する選択肢もあります。ただし、家を手放すかどうかは、親の希望や今後の住まい、所有者、資産状況などを確認して慎重に判断する必要があります。
たとえば、親が施設に移り、自宅に戻る予定がない場合には、売却して介護費用や住み替え費用に充てる方法が考えられます。家を維持する費用や空き家の管理負担を減らせる可能性もあります。
一方で、親が自宅で暮らし続けたい場合や、家の所有者が複数いる場合などは、簡単には決められません。売却以外に、賃貸などの活用方法が考えられることもありますが、修繕費や管理の手間、税金なども含めて検討する必要があります。
大切なのは、子どもだけで売却を決めないことです。親本人の意思を確認し、不動産や法律、税金の専門家にも相談しながら、暮らしと費用の両面から判断しましょう。
生活が成り立たないときは自治体の相談窓口へ
介護費用だけでなく、食費や住居費など日々の生活費も不足している場合は、市区町村の福祉相談窓口や生活困窮者の相談窓口に相談しましょう。生活保護などの公的支援についても、状況に応じて相談できます。
親に年金があるからといって、必ずしも生活費や介護費用をすべてまかなえるとは限りません。医療費や家賃、光熱費などを支払うと、介護に回せるお金がほとんど残らないこともあります。
「子どもが何とかしなければ」と考えて、家族が無理に立て替え続ける前に、利用できる制度や相談先を確認することが重要です。相談したからといって、必ず特定の制度を利用できるわけではありませんが、条件や必要な手続きを知ることができます。
親がどこに相談すればよいかわからない場合は、地域包括支援センターや市区町村の窓口に、生活費も含めて困っている状況を伝えてみましょう。介護と生活の両方を見ながら、次の一歩を考えることができます。
参考サイト
- 厚生労働省「介護サービス情報公表システム」 — 高額介護サービス費などの概要や利用料を確認できます。
- 全国健康保険協会「高額介護合算」 — 医療費と介護費の合算制度を確認できます。
- 厚生労働省「生活困窮者自立支援制度」 — 生活費全般に困っている場合の相談先です。必要な場合は参考にしてください。
第6章 親の介護費用に親のお金を使うには?口座管理と認知症への備え
親に年金や預貯金があっても、子どもが自由に口座からお金を引き出せるわけではありません。親本人の意思確認ができなくなると、介護費用を支払う手続きが難しくなることがあります。
「親のお金があるのに、介護費用を払えない」という事態を避けるには、親が元気なうちに、お金の管理方法や必要な手続きを話し合っておくことが大切です。
本人の同意なしに口座からお金を出せない場合がある
親の預貯金は親本人の財産です。介護費用に使う目的でも、金融機関が本人の意思や取引の正当性を確認できなければ、手続きができないことがあります。
たとえば、親が施設に入り、毎月の利用料を口座から払いたいとします。親が自分で手続きできるなら、本人の同意を得て進められます。しかし、認知症などで意思確認が難しくなると、銀行が通常どおりの払い戻しに応じられないことがあります。
そうした場合でも、医療費や介護施設の費用など、本人のために必要なお金については、金融機関に相談する方法があります。全国銀行協会も、本人の意思確認ができないときは、まず取引銀行に相談するよう案内しています。ただし、これは限定的な対応で、成年後見制度の利用を求められるのが基本とされています。診断書などが必要になることもあり、対応は金融機関によって異なります。
「家族だから大丈夫」と考えず、親のお金をどう管理するか、早めに確認しておきましょう。
認知症などで手続きが難しくなる前に確認したいこと
親が自分で判断し、希望を伝えられるうちに、口座や財産の管理方法を確認しておきましょう。判断能力が低下すると、本人の意思確認や契約が難しくなり、選べる方法が限られることがあります。
- 年金がどの口座に振り込まれているか
- 介護費用や医療費をどの口座から払う予定か
- 通帳、印鑑、重要書類の保管場所
- 自分で手続きできなくなったとき、誰に相談したいか
すべての預貯金額を一度に聞く必要はありません。「もし入院したら、病院代はどこから払うことになるのかな」といった一言から始められます。話の切り出し方は、第8章で詳しく取り上げます。
親のお金を確認するのは、子どもが管理するためではありません。親自身が望む暮らしを続けるために、必要な支払いができるよう備えておくためです。
成年後見制度・家族信託は「選択肢の一つ」
親の判断能力が低下したときに備える方法として、成年後見制度や家族信託などがあります。どれが合うかは、親の判断能力や財産、家族の希望によって異なります。
成年後見制度は、認知症などで判断能力が十分でない人を、法律的に支援する制度です。判断能力が低下してから家庭裁判所が後見人等を選ぶ「法定後見」と、元気なうちに契約で備える「任意後見」があります。法定後見では、家庭裁判所が選んだ後見人等が、財産の管理や介護サービスの契約、費用の支払いなどを行います。親族が必ず選ばれるとは限らず、後見人等への報酬は、家庭裁判所が決めて本人の財産から支払われます。
家族信託は、財産を持つ人が信頼できる家族に、財産の管理や処分を託す仕組みです。契約するときに、本人に必要な判断能力があることが前提で、すべての財産管理や身上の手続きに対応できるわけではありません。
どちらも費用や手続き、管理できる範囲が違い、「家族信託があれば成年後見制度はいらない」とも言い切れません。まず基本を知り、必要に応じて司法書士や弁護士に相談しましょう。
詳しくは、関連記事
「親の終活と成年後見制度 50代の子が知っておきたいこと」
「親の終活で家族信託は必要?50代の子が知っておきたいこと」
「親の終活と認知症 50代の子が『親が元気なうちに』確認したい8つのこと」
をご覧ください。
次の章では、50代の子どもが自分の家計と仕事を守る考え方を見ていきます。
参考サイト
- 成年後見制度の概要:成年後見制度は、認知症、知的障害、精神障害などで判断能力が十分でない人の権利を守る人(後見人等)を選び、本人を法律的に支援する制度 のこと。:「裁判所『後見ポータルサイト』」
- 全国銀行協会「預金者ご本人の意思確認ができない場合における預金の引出しに関するご案内資料」 — 本人の意思確認が難しい場合の預金引き出しについて
- 全国銀行協会—「不測の事態における預金の払い戻しに関する考え方」
- 法務省「成年後見制度・成年後見登記制度」 — 成年後見制度の目的や役割について
- 厚生労働省「成年後見制度利用促進」 — 成年後見制度の利用促進に関する公式情報
第7章 50代の子どもが守りたい、自分の家計と仕事
親の介護費用を支えるときは、親の生活だけでなく、自分の家計と仕事を続けられるかも考える必要があります。無理を重ねて自分の生活が立ち行かなくなると、長く親を支えることも難しくなるからです。
50代は、お子さんの教育費や住宅費がかかるうえ、自分の老後も考え始める時期です。親の介護がいつ始まるかはわからないからこそ、今のうちに、自分にできる支援の範囲を考えておきましょう。
親の介護費用と自分の生活費を混同しない
自分の生活費や、家族のためのお金まで削ってよいわけではありません。まず親の収入や資産、使える制度を確認し、不足する金額がわかってから、どこまで支援できるかを考えましょう。親の資産の活用や負担軽減制度で、子どもの負担を抑えられることもあります。
親を支えたい気持ちがあっても、自分の生活を守ることはわがままではありません。まずは、毎月の収入と支出を整理することから始めましょう。
介護離職を急がない
親の介護が始まっても、すぐに仕事を辞めると決める必要はありません。介護休業や介護休暇、勤務時間の調整など、両立のための制度を確認してから判断しましょう。
介護休業は、対象家族1人につき通算93日まで、3回に分けて取得できる制度です。雇用保険の要件を満たす場合は、介護休業給付金として、休業開始時賃金日額の67%相当額が支給されます。上限があり、賃金の支払い状況によっても変わります。
介護休業は、休業中に自分一人で介護するための制度とは限りません。介護サービスの手配や家族との役割分担、勤務先との調整など、両立の体制を整える期間としても使えます。通院の付き添いなど一時的な対応には、介護休暇を使える場合もあります。勤務先の制度と取得条件は、人事・総務担当者やハローワークに確認しましょう。
介護を理由に退職すると、収入が減るだけでなく、将来の年金や生活設計にも影響する可能性があります。退職を決める前に、使える制度と介護サービスを確認してください。仕事との両立については、関連記事「親の終活と介護|50代の子が今から考えたいこと」もご覧ください。
教育費・住宅費・老後資金とのバランスを考える
私自身、子どもの教育費の支払いに追われていると、自分の老後資金を考える余裕がありません。目の前の支出で精いっぱいで、年を重ねたあとの生活は後回しになりがちです。
だからこそ、親の介護費用が気になり始めた今、自分の家計も見直しておきたいと感じます。親のために貯蓄を取り崩し、自分の老後に必要なお金が足りなくなれば、将来は自分の子どもに負担をかけることにもなりかねません。
教育費や住宅ローンなど、今後も必要な支出を書き出し、老後のために確保しておきたい金額も考えてみましょう。親への支援は、その残りから無理なく続けられる範囲で検討するのも一つの方法です。
無理のない支援額を家族で決める
支援する場合は、毎月いくらまでなら出せるのか、あらかじめ目安を決めておくと、家計を管理しやすくなります。親に必要な金額だけでなく、自分の収入や支出も踏まえましょう。
毎月1万円なら支援できる人もいれば、お金の援助は難しくても、通院の付き添いや手続きを手伝える人もいます。きょうだいがいる場合も、同じ金額を出すことだけが公平とは限りません。
まず、自分の家計について次の2つを書き出してみましょう。
- 出せる金額:毎月の生活や将来の備えを大きく崩さずに、親のために出せる金額
- 出せない金額:住宅費、教育費、生活費、自分の老後資金などを圧迫してしまう金額
正確な金額は、すぐに決めなくて構いません。今の家計から、無理なく続けられる範囲を知るだけでも、家族で話し合うときの土台になります。自分が出せる金額を決めておくことは、親を支え続けるための準備でもあります。
出せる金額が見えてきたら、次は親の考えを聞く番です。次の章では、お金の話を親にどう切り出すかを見ていきます。
参考サイト
- 厚生労働省「介護休業制度」
第8章 親が元気なうちに、お金の話をどう切り出す?
親の介護費用について話すなら、いきなり預貯金の額を尋ねるより、「これからどんな暮らしを続けたい?」と聞くことから始めるのがおすすめです。お金の話は切り出しにくくても、親の希望を聞くことなら、自然な会話につなげやすくなります。
「いくらある?」ではなく「これからどう暮らしたい?」から聞く
親が望む暮らしを知ることは、将来必要になる介護や費用を考える手がかりになります。
「年を重ねても今の家で暮らしたい?」「困ったときは誰に相談したい?」など、答えやすい質問から始めてみましょう。
嫌がるときは無理に聞かない
親がお金の話を嫌がるなら、その場で無理に聞き出す必要はありません。財産を探られていると感じたり、老いや介護を意識したくなかったりすることもあるからです。
自分の将来の備えの話から始めたり、別の機会に少しずつ話題にしたりしましょう。
年金・資産・緊急連絡先は少しずつ確認する
会話が進んだら、年金の振込先、重要書類の保管場所、緊急時の連絡先などを、少しずつ確認しておくと安心です。
「もし入院したら、病院代はどこから払うことになるのかな」「通帳や大事な書類は、いざというときにわかるようにしてある?」と、具体的な場面から聞くと、親も答えやすくなります。一度にすべてを把握しようとせず、必要なことから話し合えば十分です。
エンディングノートを会話のきっかけにする
エンディングノートは、財産や医療・介護の希望、緊急連絡先などを整理するきっかけになります。親に書くよう求めるだけでなく、自分自身も書き始めて、一緒に考える方法もあります。ただし、エンディングノートには法的な効力はありません。
親の終活をどう切り出すか迷ったときは、関連記事
「親の終活の切り出し方|50代が親を傷つけずに話すコツ」や
「終活のエンディングノート、選び方・始め方は?50代からの入門ガイド」
も参考にしてください。
親の希望が少しずつ見えてきたら、離れて暮らす場合に見落としやすい費用も確認しておきましょう。次の章で取り上げます。
第9章 遠方の実家や、見落としやすい費用
遠方に住む親の介護費用を考えるときは、介護サービスの利用料だけでなく、実家へ通う交通費や宿泊費、家を維持するためのお金も整理しておきましょう。こうした費用は、毎月の介護費用には表れにくく、家族が自分で負担していることもあります。
交通費・宿泊費・実家の維持費も整理する
帰省のたびにかかる新幹線や飛行機の費用、宿泊費は、積み重なると家計に影響します。親が暮らす実家の庭の手入れや修繕、光熱費などを子どもが負担している場合も同じです。介護が長く続くなら、こうした支出も含めて見通しを立てましょう。まずは、一度書き出してみてください。きょうだいで分担しているときは、第4章のように記録に残しておくと、あとで食い違いません。
将来、実家が空き家になれば、管理の費用や手間もかかります。管理が不十分な空き家は、自治体から勧告を受けると、固定資産税の住宅用地特例が解除されることがあります。実家の今後は、親の希望を聞きながら、早めに考えておきたいテーマです。
緊急連絡先と、親の地域の相談窓口を確認する
遠方に住んでいても、親の緊急連絡先と、親が暮らす地域の相談窓口を把握しておくと、いざというときに動きやすくなります。かかりつけ医、地域包括支援センター、担当のケアマネジャーがいれば、その連絡先も確認しておきましょう。
親が急に体調を崩したとき、すぐに駆けつけられるとは限りません。近所で頼れる人はいるか、緊急時にまず誰へ連絡するかを、親と相談しておきましょう。
対応できないことは外部の支援を検討する
仕事や家庭の事情で頻繁に帰省できないときは、家族だけで対応しようとせず、介護サービスや見守りサービスなど、外部の支援を検討しましょう。親の住む地域の地域包括支援センターに相談すると、地域で使える支援について情報を得られます。
離れて暮らしているからこそ、家族が担うことと、専門職や地域の支援に任せることを分けて考えておきましょう。
実家を今後どうするか迷っているときは、関連記事「実家をどうする?50代から始める親の終活|実家じまいだけじゃない家族の話し合い」もご覧ください。
次の章では、ここまでの内容に関するよくある質問に答えます。
第10章 親の介護費用についてよくある質問
親の介護費用については、法律上の扶養義務だけでなく、立て替えたお金の扱いや税金、施設の保証人についても疑問が生じます。ここでは、知っておきたいポイントをQ&A形式でまとめます。
親の介護費用を払わないとどうなる?
親の介護費用を払わなかったからといって、直ちに刑事罰を受けると決まっているわけではありません。ただし、介護が必要な親を放置し、生きるために必要な保護をしないといった場合には、刑法の保護責任者遺棄罪(第218条)に問われる可能性があります。個別の事情で判断が変わるため、不安があるときは弁護士に相談しましょう。
費用の負担そのものについて話し合いがまとまらないときは、家庭裁判所に扶養請求調停などを申し立てる方法があります。詳しくは、第2章で解説しています。
きょうだいが払ってくれない場合は?
まず、親に必要な費用と、きょうだいそれぞれの経済状況を整理しましょう。話し合いが難しいときは、家庭裁判所の扶養請求調停で、扶養の方法や負担について話し合うこともできます。
最初から相手を責めるのではなく、支出の記録や必要な費用の見積もりを共有し、具体的な金額をもとに話し合うことが大切です。記録の残し方は、第4章を参考にしてください。
立て替えたお金は、相続のときに精算できる?
立て替えたという事実だけで、相続のときに必ず返金されるわけではありません。親への貸付金だったのか、贈与や援助だったのかなど、当時の合意や証拠によって扱いが変わります。
返金を前提に立て替えるなら、金額・目的・返済方法を記録し、できれば書面に残しておきましょう。国税庁によると、相続税で遺産総額から差し引ける債務は、亡くなったときに現に存在し、確実と認められるものです。立替金がこれに当たるかは、個別の事情によって異なります。
なお、介護で親に貢献したことは、立替金の精算とは別に、相続の場面で考慮される制度があります。詳しくは、弁護士や税理士に相談してください。
医療費控除や扶養控除の対象になる?
親の医療費を支払った場合、一定の条件を満たせば、医療費控除の対象になることがあります。対象になるのは、本人や「生計を一にする」親族のために実際に支払った医療費です。介護にかかる費用のすべてが対象になるわけではないため、国税庁の公式情報で確認しましょう。
親を扶養控除の対象にするには、親の所得などの条件に加えて、「生計を一にする」ことが必要です。別居している親の場合は、常に生活費や療養費などを送金しているかが見られます。きょうだいで同じ親を支えている場合は、控除を受ける人が一人に限られることがあります。医療費控除とは要件が別なので、申告の前に、国税庁の公式情報か税務署で確認してください。
施設の保証人になると、費用を払う必要がある?
保証人になると、契約の内容によっては、費用の支払い責任を負うことがあります。「身元引受人」「身元保証人」「連帯保証人」は役割が違うため、署名する前に契約書を確認しましょう。
厚生労働省は、介護保険施設について、法令上、身元保証人等を求める規定はなく、身元保証人がいないことは入所を拒む正当な理由に当たらないとしています。一方で、個々の契約で連帯保証人になった場合は、契約に基づく責任が生じる可能性があります。
署名を求められたら、どのような責任を負うのか、支払いの範囲や上限はあるのかを、施設に確認しましょう。不明点は、自治体の相談窓口や法律の専門家に相談する方法もあります。
次の章では、ここまでの内容を振り返ります。
まとめ|親の介護費用を考えることは、自分と家族の暮らしを守ること
親の介護費用は、子どもが最初から全額を負担すると決める必要はありません。まず親自身の年金や貯蓄、使える介護保険サービスなどを確認し、それでも足りないときに、家族で無理のない支え方を考えましょう。
50代は、親のこれからが気になる一方で、お子さんの教育費や自分の老後資金も考えなければならない時期です。親を大切に思っていても、経済的な余裕や使える時間は、きょうだいそれぞれ違います。だからこそ、「誰がいくら払うか」だけでなく、「親がどんな暮らしを望み、そのためにどんな支援が使えるか」という視点も持っておきたいものです。
まずは、親に聞く質問を一つ選ぶ
最初からお金の話を切り出さなくても大丈夫です。まずは、親がこれからどんな暮らしを望んでいるのかを聞くことから始められます。次に親と会ったとき、たとえばこんな質問をしてみてはいかがでしょうか。
- 「これからも、今の家で暮らしたい?」
- 「もし手助けが必要になったら、どんな暮らしを続けたい?」
親の希望がわかれば、住まいの整備や介護サービス、費用の準備についても話し合いやすくなります。すぐに答えが出なくても、会話のきっかけが一つできれば十分です。
次に読みたい記事|親のこれからを少しずつ考える
親の介護費用を考えることは、相続や住まい、認知症への備えにもつながります。気になるテーマから、少しずつ理解を深めていきましょう。
- 親の相続やきょうだい関係が気になる方へ:「親の終活で兄弟がもめないために|50代からできること」
- 親の家の段差や使いにくさが気になる方へ:「介護保険の住宅改修とは?対象工事・費用・申請方法を解説」
- 認知症によるお金の管理が心配な方へ:
「親の終活と成年後見制度 50代の子が知っておきたいこと」
「親の終活で家族信託は必要?50代の子が知っておきたいこと」
「親の終活と認知症 50代の子が『親が元気なうちに』確認したい8つのこと」
親の介護に備えることは、親だけのためではありません。支える家族が自分の暮らしを守るためにも、必要な準備です。
すべてを一度に決めなくても大丈夫。まずは次に親と会ったとき、一つだけ質問してみませんか。そこから、親と自分のこれからを考える時間を始めてみましょう。